银行开启大洗牌?无意外的话,2026年起 我国的银行或迎来3大洗牌
手里攥着五十万,存国有大行三年利息一万八,存地方小行能拿三万三。同样的钱、同样的期限,差额够买一台像样的代步车。
2026年过半,六大行三年期定存挂牌利率趴在1.5%到1.65%之间,而一些城商行、农商行的特色存款还能给到2.1%以上。银行之间的利率差距,从来没有像今天这么刺眼。
可利率差只是表面。底下翻涌的,是整个银行业几十年老底子在被掀翻。
大批小银行消失,普通人的高息存款彻底凉了
很多人偏爱老家县城的农商行、村镇银行,理由很简单:利息比国有大行高一大截,家门口就能存钱,方便又划算。可2026年最扎心的真相来了,这类小众银行正在加速退场,速度远超所有人的想象。
今年全国已有超70家村镇银行完成注销退出,多地开启大规模合并重组。四川一次性批复6家市级农商行,直接吞并27家小型县域银行。
湖南、广东、山东等多地同步跟进,无数独立小银行,一夜之间变成大银行的下属支行。
说白了,监管层就是在清退小银行。过去遍地开花的县域小银行,看着便民,实则隐患极大。体量小、资本金薄弱,抗风险能力差,稍微遇到坏账、资金波动,就容易扛不住。
很多人觉得,银行合并跟自己没关系,钱存进去照样安全。这话没说错,但他们忘了最关键的一点:高息福利彻底没了。
以往小银行为了抢客源,只能靠抬高存款利息吸引储户。一旦被大银行吞并,第一件事就是下架所有高息专属产品,利率直接对标国有大行,利息断崖式下跌。
无数储户踩了同一个坑:之前存的长期高息存款,到期续存后,利息直接少了一大半。更憋屈的是,原来家门口的网点直接撤销,办业务要跑几公里,费时又费力。
网上一直有争议,银行合并是不是变相垄断?这话很实在。小银行越来越少,行业竞争大幅缩减,银行再也不用靠高息抢客户,最后买单的,全是普通存钱百姓。
线下网点疯狂关停,老年人成了最大冤大头
如果你细心观察就会发现,现在街边的银行网点,关店速度快得离谱。2026年前四个月,全国883家银行网点终止营业,平均每天关停7家。曾经热闹的社区网点、街边门店,如今纷纷人去楼空。
可诡异的是,银行明明在疯狂关店、裁柜员,却在高薪扩招技术人员。一边淘汰线下人工,一边砸钱升级线上系统,这波操作藏着银行的真实算盘。
说白了,银行早就不想做散户的零散生意了。一间线下网点,房租、水电、人工成本一年几十万,而现在90%以上的基础业务,手机银行都能搞定。
对银行来说,线下网点早已不是揽客工具,反而成了亏本累赘。精简线下门店、砍掉基层柜员,是最直接的省钱方式。
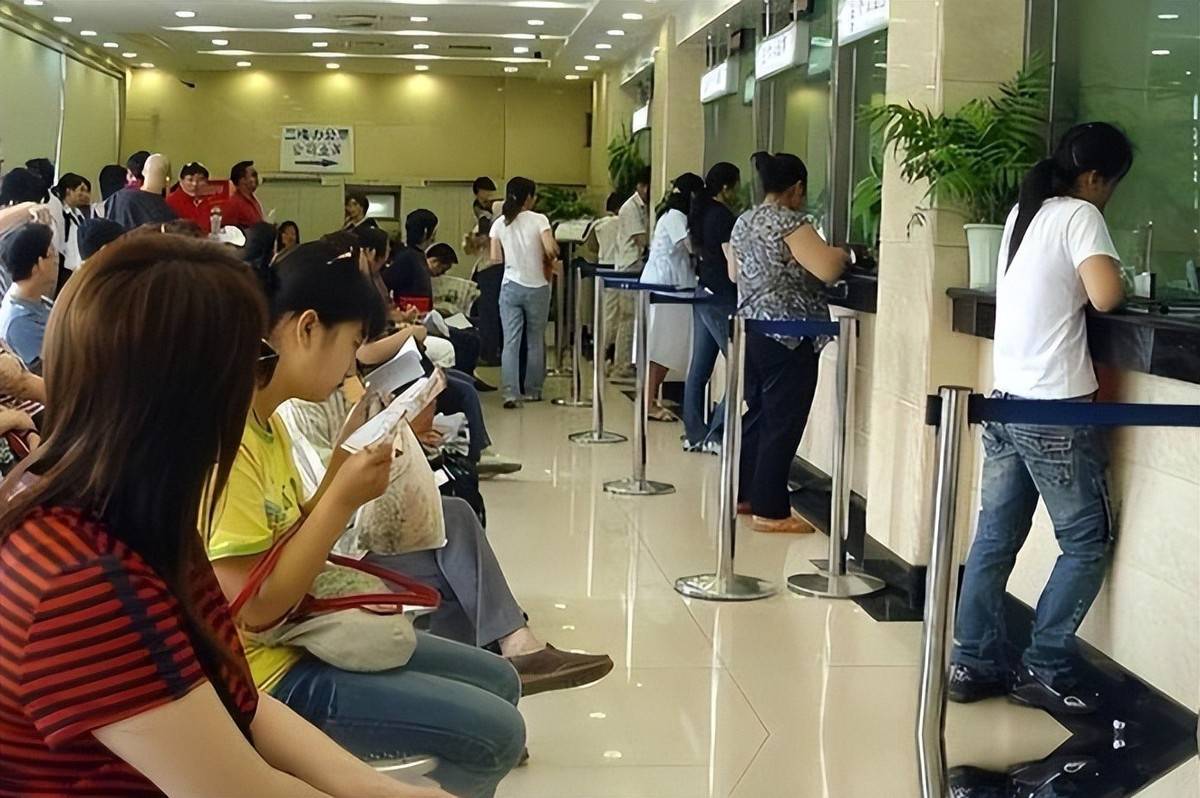
最吃亏的是谁?压根不会用智能手机的老年人。年轻人转账、存款、查余额,手机点几下就能完成。但老人的存折取现、定期挂失、养老补贴支取,必须线下柜台办理。
现在网点越关越少,剩下的网点缩减营业时间、减少窗口,排队动辄半小时以上。很多老人为了取一笔养老钱,要专门坐车跑远路,折腾大半天。
不少网友吐槽得很到位,银行数字化,便利了年轻人,却抛弃了老年人。所谓的便民服务,如今变得格外鸡肋。
更现实的问题是,往后银行线下柜台业务会越来越稀缺。普通存取款全部引导线上操作,线下网点只对接大额贷款、对公业务、特殊挂失等高利润、高门槛业务。
普通人随手就能找银行办业务的时代,已经彻底结束了。
存款利率两极分化,老存钱思路彻底行不通了
2026年的存款市场,乱象看得人眼花缭乱,无数储户被绕得晕头转向。
国有大行利率持续走低,五年期大额存单利率跌至1.6%,创近年新低。可部分地区的中小银行,反而逆势加息,最高涨幅超30个基点。更离谱的是,有些银行一年期存款利息,居然比五年期还要高。
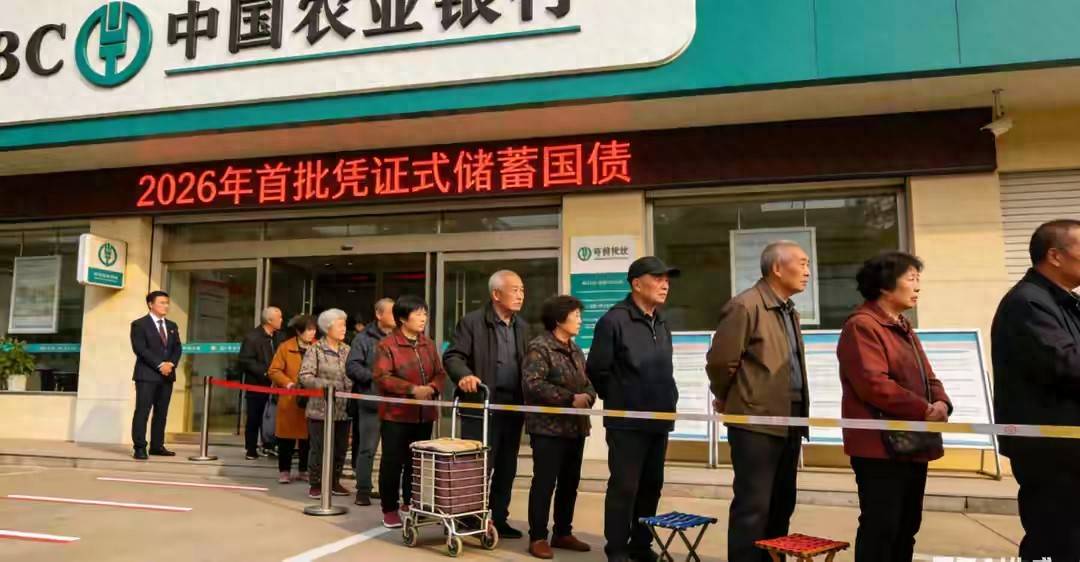
很多储户一看有高息产品,立马跟风把全部积蓄砸进去,以为捡到了天上掉的馅饼。可大家仔细想过没有,这根本不是福利,是赤裸裸的套路。
现如今银行业净息差跌到历史低位,银行放贷赚钱越来越难,存款利息就是实打实的成本。中小银行本身盈利薄弱,硬扛高息揽储,根本撑不长久。
换句话说,短期加息只是中小银行的自救手段。存款流失严重、客源不足,只能靠临时高息留住储户,纯属饮鸩止渴。
监管层也早已出手整治存款价格内卷,严禁银行不计成本抢储。这些临时上浮的高息产品,生命周期极短,一旦政策收紧、银行压力加大,就会立刻下架降息。
至今还有无数人死守老习惯,偏爱存五年定期,想着锁定长期利息安稳躺赚。可现在这套玩法,早就过时且风险极高。
中长期利率持续下行是大趋势,锁息收益一年比一年低。更关键的是,一旦中途急需用钱提前支取,所有利息全部按活期计算,白白亏损一大笔收益。
除此之外,中小银行理财业务正在大面积退场。今年上半年数十家中小银行缩水清退自营理财,未来理财市场会彻底集中到大型持牌机构。
很多普通人分不清存款和理财,习惯性在小银行顺手买理财。往后这类产品全部下架,而且切记所有银行理财早已不保本,盲目跟风购买,大概率会亏损本金。
变局之下,普通人的存钱保命法则
看完这三大洗牌,很多人会焦虑:以后钱到底该往哪存?还能不能放心存银行?
首先明确一点,这场变革不是银行倒闭潮,而是行业去散户、规范化的大洗牌。银行不会随便跑路,存款安全有基本保障,但存钱逻辑必须彻底更新。
不要再盲目贪图小银行的短期高息。高息背后,是银行不稳定的经营状态,也是随时降息、停售的风险。尤其大额资金,千万不要孤注一掷全部存入一家小型银行。
永远记住存款保险的底线规则,50万以内本息全额保障,超出部分没有任何兜底。资金量大就拆分存放,分散风险才是硬道理。
同时改掉长期锁息的坏习惯,优先选择短期、灵活的存款产品。既能适配持续降息的大趋势,又能保证资金流动性,急需用钱时不用承受巨额利息损失。
对于家里的老人,一定要提前帮他们适配线上操作,留存纸质存单凭证。网点越来越少,线上办事已成主流,死守线下传统方式,只会处处碰壁。
说到底,银行业躺着赚钱的时代结束了,普通人躺着吃利息的时代,也一去不复返。未来存钱,安全和灵活永远优先于利息,谁先转变思路,谁就能避开大部分坑。
相关文章
-

退休后才发现,异性交往需注意:可以偶尔同居,千万不能领证
如今,许多丧偶、离异的老年人为了排解晚年孤独,选择搭伙同居、相互陪伴,但绝大多数老人都陷入了进退两难的境地:登记结婚顾虑重重、手续繁琐且牵扯诸多家事,不领证共同生活又时刻担心自身权益受损。据2026年中国老龄协会相关调查数据表明,绝大多数老...
2026-09-25 09:48:40 同居领证老人 -

杨幂御姐范儿和顶级氛围感结合得真绝
杨幂这组全新写真大片一曝光,真的让人忍不住感叹,内娱能把御姐范儿和顶级氛围感结合得这么绝的女明星,她绝对算是独一份。照片里的她,不管是穿着那件亮绿色的抹胸礼服,还是换上镶嵌着碎钻与贝壳片装饰的黑色深V长裙,都透着一股清冷又矜贵的气息。她的美...
2026-09-25 09:47:53 姐范儿御姐氛围 -

下午三点的商场电梯口,撞见穿粉色修身旗袍的王馨瑶,这腿我能看一年
扶梯刚升到二楼,我一眼就看见了她。粉色修身旗袍,开叉到大腿根,肉丝裹着两条长腿,正低头看手机。她靠在玻璃护栏边,裙摆被空调风吹得微微晃动。我假装看旁边的导视牌,余光全在她身上。旗袍的料子有点透,腰线收得特别紧,转身的時候能看到背后一小块皮肤...
2026-09-25 09:47:03 旗袍王馨瑶粉色 -

黑缎飘带挂脖短裙,镜前垂眸,曼妙身段动人心魄
暖白的房间里立着一面落地镜,镜面清晰映出她的身影,一人一影,平添几分朦胧的氛围感。少女留着蓬松的黑色大波浪长发,空气刘海柔和地衬着一张精致小脸,唇上一抹艳丽红调,垂眸时眼睫投下浅浅阴影,自带一种清冷又勾人的矛盾气质。她身上是一件黑色缎面挂脖...
2026-09-25 09:45:12 身段短裙黑缎 -

TVB女星陈熹潼四次改名仍不红!自爆今年只开工两天,羡慕高海宁自叹没演员命
现年41岁的TVB女星陈熹潼(Rachel,前名林熹瞳)近期因第四次改名,被网友嘲“改一万次都不会红”!昨日,陈熹潼出席TVB新剧《死有对证》宣传时,自爆今年截至九月为止,仅仅接到两个工作,令人唏嘘。陈熹潼的条件其实不差,2006年毕业于香...
2026-09-25 09:44:23 陈熹TVB演员 -

梨形丰满女生街拍|斜肩上衣穿出随性魅力
很多梨形、肉感身材的姐妹,总觉得紧身上衣不敢尝试,这套街头随拍穿搭,完美诠释丰满身材的穿搭思路,日常出门简约耐看,还很有辨识度。上衣选了深棕色斜肩长袖,是整套搭配的亮点。单边斜吊带+一字露肩设计,巧妙露出锁骨与肩颈线条,转移视觉重心,弱化胯...
2026-09-25 09:43:54 上衣斜肩梨形 -

TVB女星何沛珈宣布参演《早春晴朗》导演新剧!大晒剧照直呼兴奋,早前被爆为人嚣张
TVB小花何沛珈近日参加《女神配对计划2》受到不少关注,但前段时间网上突然出现匿名爆料,指责她工作态度很差、为人嚣张没有礼貌,私下评论取笑女同事外貌,主持时出现懒音及咬字不专业,列出了所谓的“七宗罪”。但何沛珈没有理会这些爆料,反而公布了好...
2026-09-25 09:42:38 何沛珈TVB阮浩棕 -

TVB视帝马德钟儿子伦敦登台走秀!气场不输专业模特,后台搂外籍女友秀恩爱
现年58岁的TVB视帝马德钟一向高大有型,他与太太张筱兰的儿子马在骧(Xiang)遗传了爸爸的模特儿身材,身高超过190cm,两父子更曾在TVB剧集《我家无难事》中演出。近日马在骧现身伦敦时装周,为内地演员兼模特胡兵所举办的“HUBINGS...
2026-09-25 09:41:12 马德钟女友TVB -

TVB男星郑子诚庆祝与刘倩怡结婚23周年!发文真情告白,没生小孩仍非常恩爱
TVB男星郑子诚曾演过《封神榜》《超时空男臣》《烈火雄心》《洛神》《流金岁月》等剧集,被称为TVB御用奸人,63岁的他至今仍活跃于幕前,《夫妻的博弈》《非分之罪》《巨塔之后》等剧都可以看到他的身影。日前,郑子诚与太太刘倩怡迎来结婚23周年,...
2026-09-25 09:39:01 郑子诚刘倩怡TVB -

93岁游本昌安详离世,临终一句 “我很舒服”,始于济公终于繁花
2026年9月24日,央视新闻报道,中国国家话剧院一级演员、表演艺术家游本昌先生,于今日凌晨在北京因病离世,享年93岁。消息一出,很多网友都震惊了,毕竟也没听到过游本昌生病的消息,怎么突然就去世了?刚开始还有人怀疑是假消息,但官媒相继报道,...
2026-09-25 09:36:42 游本昌济公繁花


