银行存款走向成定局?明后年,存款20万以上的家庭,做好3个准备
前几天陪家里长辈去银行办事,听旁边一位大爷念叨,说五年期定存才1.3%,一万块钱存一年才拿一百多块利息,还不够抵一趟菜市场的涨价。这句话看似是抱怨,其实道出了很多普通家庭的真实心声。
存款利率的下行趋势基本已经定了,指望它再翻身回到过去的高位,短期内没什么可能。与其等一个等不来的高息年代,不如提前把家里那二十万、三十万的家底盘算清楚。
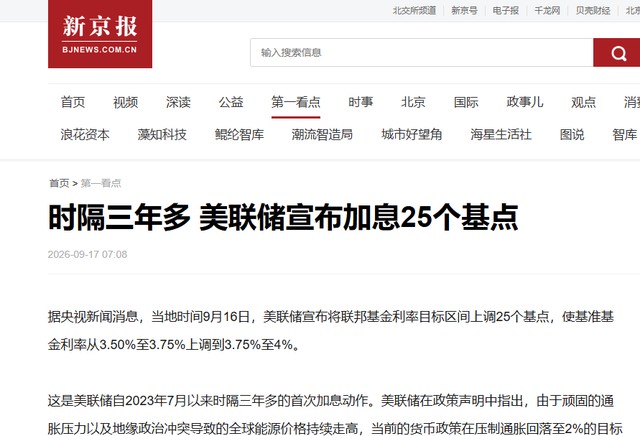
先看眼下这个九月,海外的利率市场其实动静不小。美联储在9月16日的议息会议上宣布加息25个基点,把联邦基金利率区间抬到3.75%到4%,这是2023年7月以来的首次加息动作。
日本央行这一两年也走出了长期零利率的低谷,政策利率多年来首次上调。海外的利率锚都在往上抬,我们这边的存款利率却在悄悄往下滑,一冷一热就这么摆在眼前。
回到国内,最新一期LPR报价已经连续十六个月按兵不动,1年期3.00%,5年期以上3.50%。工商银行今年7月挂出的人民币存款利率表里,五年期整存整取只给到1.30%,个人养老金专属存款也差不多是这个数。
要知道去年这个时候,五年期还能摸到2%以上,一年时间掉下来一大截,落差感很明显。
有人会追问,管理层就不能出手让利率往上抬一抬吗?看看政策的方向就有答案。
这两年反复强调的是稳增长、防风险、给企业降低融资成本,让银行少赚一点利差,把便宜的钱输送给实体。
存款作为银行的负债端,一定得跟着贷款端一起往下走。短期内想看到利率反弹,恐怕要失望。
奇怪的地方就在这里,利率越低,老百姓反倒越爱存钱。央行数据显示,2026年一季度居民储蓄新增达到7.68万亿元,这个规模在历史上都不多见。
楼市不敢下手,股市看不明白,基金伤过一次心,钱兜兜转转还是回到了银行柜台。这份踏实感,在不确定的年头里,几乎成了普通家庭最后的心理防线。
麻烦也跟着来了。国有大行的低利率明摆着,可社交平台上、亲戚微信群里,各种年化3%、5.25%的高息宣传满天飞。
今年7月,工行、建行、农行、中行四家国有大行罕见地一起出面提醒,警惕虚假高息宣传,特别点名那种针对中老年群体的诱导话术,把资金往境外保险或者不明理财里引。
这类坑一旦踩进去,本金都可能打水漂。有件事得跟大家把话讲清楚。《存款保险条例》保的是真正意义上的存款,本金加利息在同一家银行五十万以内百分百赔付。
凡是合同里写着"预期年化""浮动收益""挂钩保险"字样的,都不在这个保护范围里。柜员笑得再热情,只要合同上没有"本产品受存款保险保障"这行字,性质就变了。这个常识,比任何理财课都值钱。
当然也不能把所有利率高一点的产品都当成陷阱。像浙商、渤海这一类股份制银行,三年期定存做到1.8%左右,比国有大行高0.2到0.3个百分点,算是市场竞争的合理范围。
真正需要打起精神的,是那些明显偏离行业均值、又说不清楚底层资产的产品,尤其是一些村镇银行、地方小行打出的"稳定高息"招牌。前几年河南村镇银行的事还没走远,那根弦不能松。
村镇银行本身也在经历一轮调整。按照监管这两年推进的节奏,"村改支""村改分"的动作在提速,也就是把村镇银行改建为大行的支行或分支机构。合并、重组、股东变更的事情比过去频繁得多。
对普通储户来说,道理就一句话,别在一家小银行放太多钱,五十万这条线得守住,宁可分几个地方存,也别嫌麻烦。铺垫说到这儿,正题就该落地。
家里存款在二十万以上的普通家庭,明后两年到底要做好哪三个准备?我们一件一件掰开来说,每一件都能马上上手。
第一个准备,把账户分开来。二十万现在还稳稳落在存款保险全额保障的区间里,可家庭储蓄不是一成不变的数字。
工资结余在攒、老人的房子可能变现、孩子的教育金要归集,三五年一滚,很容易冲到四十万甚至五十万。等真接近上限再想着去挪,容易赶不上趟。
趁现在把资金分到两到三家银行,主动权就握在自己手里。家庭成员的账户也是天然的分散工具。夫妻两口子在同一家银行分别开户,各自享有五十万的保障额度,加起来就是一百万。
父母身体和精力允许的话,也可以把一部分资金放到老人名下的账户里,等于又多加一层防护。这些操作没有门槛,带上身份证去柜台就能办,关键是别怕麻烦。
第二个准备,别把钱一股脑锁死在长期。国有大行现在挂出的三年期和五年期利率,价差只有0.05个百分点。五万块存五年比存三年,一年多出来的利息也就几十块钱。
可这两年时间里,钱被死死锁住,家里一旦碰上装修、看病、孩子交学费,提前支取就按活期算,利息几乎清零。这种长期陷阱,在低息年代里比过去更容易踩。
家里二十万左右的规模,可以试试俗称"532阶梯法"的分仓思路。五万留作应急,放在货币基金或者随存随取的账户里;三万存一年期,明年到期再看行情;剩下十几万分成两笔,一笔存两年期,一笔存三年期。
每年都有一笔到期,钱在滚动,既能拿到相对稳的利息,又不会被时间捆得动弹不得。
第三个准备,说起来最简单,做起来最难,那就是心态得跟上。过去二十年,我们习惯了高储蓄换高回报的日子,习惯了柜员报数字时那种踏实感。可放眼日本、欧洲,居民已经在超低利率里过了十几年。我们的路径不完全一样,但方向类似。
早点接受这个现实,才不会被那些花里胡哨的高息广告牵着走。心态调整还有一层意思,就是别被身边的暴富故事晃了眼。有人说邻居炒币赚了套房,有人说同事一年翻了几倍,这些话听听就好。
对绝大多数把二十万看得很重的家庭而言,本金安全永远排在收益前面。一年少赚几千块利息不打紧,本金一旦亏进去,几年攒的都白搭。这个道理放在2026年这个节点上,比任何时候都值钱。
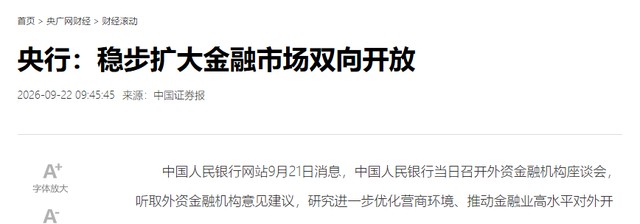
再往深一层看,国家层面推动利率下行,本质是在给实体经济输血。央行9月21日再次表态,要稳步扩大金融市场双向开放,让人民币资产在国际上更有竞争力,让境内的融资成本继续往下压。储户让渡一点利息,换回来的是就业稳定、产业升级、房贷月供减轻。
这笔账放到国家的大盘子里算,普通人并不吃亏。作为家里管钱的那个人,我们能做的就是看清方向、守住常识、用好规则。
存款不是唯一的出路,但对大多数不熟悉股市基金的家庭来说,它依然是最踏实的那块压舱石。把压舱石摆稳了,家里遇到风浪才有底气。低利率不可怕,可怕的是身处其中还抱着老皇历找新出路。
明后两年,家庭理财的难度只会比现在更高。海外利率的错位、汇率的波动、资产价格的起落,都会一点点传导到每个人的存折上。越是复杂的局面,越要回到最简单的动作,分账户、搭阶梯、避陷阱。
今天动手和明年再动手,效果差的可不止一星半点。愿看到这篇文字的朋友,都能把手里的钱守稳、用活,让它在低息的日子里,稳稳托住一家人的生活。
相关文章
-

印度网友提问:中国仅仅落后印度10年吗?韩国网友:不可能
一条挂在国际问答社区的帖子突然火了。发帖的是位印度网友,问题问得相当自信:中国是不是只比印度落后十年?底下第一条高赞回复来自一位韩国用户,就三个字——不可能。这三个字之后,跟着上百条留言,欧美的、东南亚的、非洲的网友都来凑热闹,把两个国家的...
2026-09-30 14:22:47 印度中国韩国 -

民调:约七成受访者希望英国与欧盟走近
民调:约七成受访者希望英国与欧盟走近由美国《政治报》网站与英国“公众优先”公司合作的“政治民意调查项目”29日发布民调结果,显示约70%的英国受访者认为英国应与欧盟建立更紧密关系。这项民调于9月13日至15日在线上征询2028名英国成年人对...
2026-09-30 14:22:36 英国欧盟民调 -

黄岩岛军演亮出中方底线!陈冰:民进党当局向菲赠舰,就是跪递刀子
直新闻:陈先生,解放军南部战区在黄岩岛附近海空域组织海空联合演训,对此您有何观察?特约评论员陈冰:解放军海空演训,是一种军演,目标很明确,就是针对菲律宾的挑衅。用解放军海空联合演习来向世界宣告,南沙群岛的主权属于中国,解放军有能力有实力维护...
2026-09-30 14:21:26 解放军军演坐滩 -

刘欢走了,吉克隽逸换黑头像默默送别,与韩磊一件旧事被提起
刘欢离世后,最该留下的不是流言,而是他的三份答案2026年9月25日上午9点52分,上海一处寓所内,刘欢在家人陪伴下离世,享年63岁。这一天还是农历八月十五,中秋月圆,人却没能等到秋天之后。9月26日,对外经济贸易大学发布讣告,中国社会福利...
2026-09-30 10:52:21 刘欢韩磊吉克隽 -

赵露思这身蓝裙配银高跟,优雅里透着舒服劲儿
那天活动现场的灯一亮,赵露思往台上一站,底下的目光几乎全被她吸过去了。倒不是说她摆了什么特别的姿势,就是那身蓝色抹胸修身连衣裙往身上一穿,整个人看着干净又亮眼,跟现场的蓝色背景融成了一片,却一点也不显得被淹没。她挑的这条裙子颜色很讲究,是那...
2026-09-30 10:51:00 赵露思抹胸蓝色 -

从大武口到平罗、惠农,不得不说:差距太大了
如果只把石嘴山看成一座“老工业城市”,那就真的看走眼了。真正走一圈下来,会发现它身上最有意思的地方,不是单一的“旧”或者“新”,而是三种完全不同的气质,偏偏又能拧在一起,拧得很自然,甚至让人有点惊喜。大武口区最像那种第一眼就能抓住人的地方。...
2026-09-30 10:49:43 平罗大武惠农 -

陈婷也没料到,张艺谋会在刘欢去世后,因一举动再次“火出圈”
陈婷恐怕怎么都想不到,丈夫会以这样一种方式,再度冲上热搜。春节档《惊蛰无声》豆瓣开分仅6.3,铺天盖地的吐槽,都在说张艺谋已经江郎才尽。谁也没料到,时隔七个月,随着刘欢离世的消息传来,张艺谋又一次被推到舆论中心。前段时间还饱受质疑的导演,凭...
2026-09-30 10:48:51 张艺谋刘欢陈婷 -

拥抱女人时,她允许你抚摸她身体上的这五个部位,说明她对你动情了
人类学家霍尔曾提出,人体是每个人最后的私密屏障。人与人之间的亲密触碰,从来不止是简单的肢体接触,更是一种无声的情感交流。每一次轻柔的肌肤相触,都藏着专属的身心密码,悄悄拉近彼此的距离,重塑人与人之间的亲密联结,远比语言更真诚、更动人。额头是...
2026-09-30 10:48:48 人体情感肌肤 -

陈数这份气质,是越看越耐看的那种
先说照片给人的第一印象。黑色露肩长裙那一组,她站在浅蓝色的背景里,胸前和腰胯上一整片金色的刺绣,像水流一样从肩头淌下来,深V的领口收得干净,头发松松挽起,耳边坠着一对金色的耳饰,红唇没什么多余的表情,眼神却是静的有内容的。这种好看不是一下子...
2026-09-30 10:47:04 西装向日葵长裙 -

王楚钦没脱汗湿球衣,掏出全新一件给朝鲜宇泰龙,只为给对手体面
很多人看完这场亚运乒乓球对决,记不住4比0的悬殊比分,反倒被赛后球衣的一幕戳中了内心。在乒乓球圈子里,赛后互换球衣本就是流传已久的赛场礼仪。隔着球台针锋相对的两个人,鏖战结束交换汗湿战袍,是对手之间最高的认可,是独属于运动员的惺惺相惜。一般...
2026-09-30 10:46:40 王楚钦球衣宇泰龙


