撑不住了?世界第三经济大国,倒向中国,上半年1.2万家公司破产
9月11日,德国联邦统计局的正式公报出来了——2026年上半年,全国地方法院一共受理了12812起企业破产申请,同比涨6.7%,创下自2013年以来同期最高纪录。
要知道2013年那会儿欧债危机余波未散,如今德国是在没有欧债危机、没有大流行、GDP二季度还小幅回暖的背景下,拿到这个数字。世界第三大经济体,半年干掉一万两千多家公司,你说这是"经济复苏"该有的样子吗?
数字底下的门道,比数字本身更扎心。半年破产企业涉及债权规模只有约185亿欧元,而去年同期是282亿。
企业倒得更多、欠债反而更少,翻译过来就是——这一波倒下的,主要是中小企业。每一万家企业里就有36.2家申请破产,其中运输仓储业最惨,破产率高达71.6例/万家;餐饮业59.6,建筑业53.4。
物流、饭馆、工地——这三个行业全趴下,说明什么?德国的日常经济循环在漏气。
再看家庭这一头。
上半年个人破产申请38932起,同比又涨了2.4%。这里得说道说道,企业倒闭潮和个人破产潮同时上扬,是有恶性联动的。
工厂关一家,几百个岗位没了,家庭房贷、车贷、水电气账单不会等你,只能走破产程序。家庭一收紧,超市营业额掉、餐馆没客人、理发店关门——中小企业死一批,家庭再倒一批,然后又拖着更多中小企业下水。
这个链条一旦转起来,光靠货币政策拉一把是拽不回来的。
工业门面这边,9月3日的消息更炸。
大众汽车董事会正式披露,计划到2030年底之前累计削减约10万个岗位,是这家公司历史上规模最大的重组。埃姆登、茨维考、奥斯纳布吕克、德累斯顿这四座德国本土工厂2031年之后的定位全部悬而未决。
紧接着,保时捷宣布再砍9000人,把"痛苦重组计划"摆到台面上。你敢信,这些名字过去可都是"德国制造"招牌里最亮的那几颗星?
问题来了,德国车企怎么突然就不行了?答案得掰成两半看。
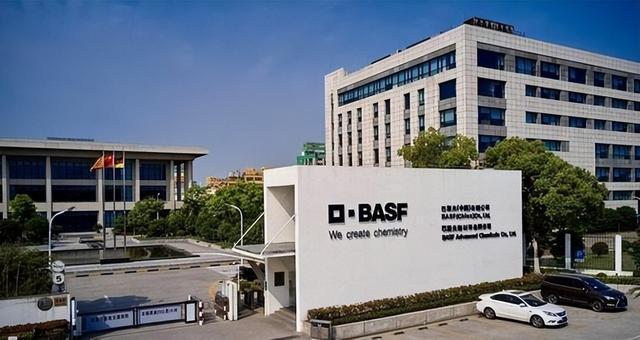
一半是能源账——俄乌冲突之后北溪管道歇菜,德国工业电价长期在美国的两到三倍徘徊,巴斯夫路德维希港的乙烯裂解装置去年就永久停了一部分,改把新增产能投到湛江。
另一半是赛道账——中国的电动车、智能座舱、辅助驾驶已经跑到了德国车企要低头看的位置。
默茨2月访华时亲自试驾了国产平台的奔驰S级,回国之后他不得不承认德国"生产力不足"。
政治那边的戏更值得琢磨。
2026年2月25日到26日,默茨带着近30家企业CEO组成的团访华,涵盖大众、奔驰、宝马、巴斯夫、拜耳、西门子,签了十几项商业协议,还敲定了中方从空客采购最多120架飞机的大单。
他在北京嘴上还谈"公平竞争、产能过剩、贸易逆差不健康"——毕竟2025年德国对华贸易逆差已经涨到890亿欧元,五年翻了四倍。可他脚下的路线,是一条一条往中国这边靠。
口号是给盟友听的,订单是给自己企业续命的,这里头的错位再明显不过。国内政治的压力也在给默茨"倒计时"。
9月初萨克森-安哈尔特州民调里,德国选择党(AfD)领先执政的基民盟一大截,Chatham House直接把这轮变动叫做"德国转折点"。这个州2025年破产率上涨了23.9%,是全国平均值的两倍多。
工厂一关、失业一多、选票就极化,这是德国东部这几年反复上演的剧本。默茨要是继续在对华问题上跟华盛顿一个鼻孔出气,等着他的可能不只是企业撤资,还有下一轮州选的翻船。
企业其实早已经用脚投票。大众把智能电动车研发中心加码放到合肥,跟小鹏、地平线深度绑定;宝马沈阳基地的新世代车型也是中国研发、中国首发;巴斯夫在广东湛江砸的一体化基地已经进入投产爬坡期,是它全球第三大生产基地。
今年上半年,中国商务部数据显示,德国对华新增投资继续增长,而对美投资却因关税不确定性大幅下滑。你猜怎么着?
特朗普今年5月宣布从德国撤走5000名美军,跨大西洋这块压舱石松了,德国企业跑得只会更快。我的判断是这样。
德国的困局,不是一次周期性衰退,而是三层结构同时塌陷:廉价能源的旧优势没了、燃油车的技术护城河没了、跨大西洋的政治保底也没了。柏林政坛还在演"对华去风险"的老戏码,可企业早已用现金流投了反对票。
大众、巴斯夫、西门子这些名字换了几十年都没变,但它们研发和产能的重心,正在悄悄从鲁尔区挪到长三角、珠三角。
这场迁徙不喊口号,不发通稿,可它是真金白银在动。
半年一万两千多家企业倒下,不是德国经济故事的结局,而是它换车道时甩出去的碎片。默茨可以继续在议会里念"对华依赖太深"的稿子,大众可以继续在合肥砸钱建研发中心——两条线并行不悖,直到某一天彻底并成一条。
届时的德国,可能已经不是我们熟悉的那个"欧洲工业心脏",而是一个学会重新和东方做生意的老玩家。
至于台湾地区那些跟着德系车企做零部件配套的厂商,这两年悄悄把订单转到长三角,多少也是嗅到了同一股风。
破产名单还会继续拉长,问题只剩一个:柏林准备好承认这场迁徙了吗?
相关文章
-

9.21猛料:七大重磅消息落地!周一市场主线与机会梳理
周一开盘前多条重磅消息集中落地,覆盖国内产业政策、消费刺激、AI科技、国际地缘事件,多条线索互相交织,我们逐条拆解,看清盘面机会与潜在扰动。第一,国常会部署深入实施积极应对人口老龄化国家战略。政策重点落在普惠养老、老年健康产品、适老化改造、...
2026-09-21 08:09:15 主线房车政策 -

撑不住了?世界第三经济大国,倒向中国,上半年1.2万家公司破产
9月11日,德国联邦统计局的正式公报出来了——2026年上半年,全国地方法院一共受理了12812起企业破产申请,同比涨6.7%,创下自2013年以来同期最高纪录。要知道2013年那会儿欧债危机余波未散,如今德国是在没有欧债危机、没有大流行、...
2026-09-21 08:08:49 德国中国对华 -

台湾和上海都是 2000 多万人口,上半年台湾 GDP3.48 万亿,上海多少
两千三百万人口,是不少人拿上海和中国台湾地区并排比较时最先想到的那个共同点。人口盘子相仿,经济体量一放到一张表格里,观感就极容易被拉到同一根标尺之下。按照公开可查的口径,中国台湾地区2026年上半年的经济总量折算成人民币在3.48万亿元上下...
2026-09-21 08:07:54 上海GDP台湾 -

有人预测:不出意外,中秋后将近一 半的人口,会流入这4个地方
先把这个预测的逻辑说清楚:它不是指中秋后突然有几亿人拖着行李箱同时迁徙,而是指就业人口的空间再配置正在加速。中秋是个时间节点,秋收结束、学期稳定、年末冲刺开始,劳动力市场进入一年中最后一个活跃期。真正在发生的,是人口从“分散就业”向“集群就...
2026-09-21 08:06:55 人口京津冀珠三角 -

房价很大可能再走 1998 年的路,大家要提前有心理准备
9月15日,国家统计局甩出来一张8月份的70城房价表。数据一出来,微信群里立刻炸开了锅——上海新房环比又涨了0.4%,把无锡摁在第二名后面;北上广深里头三个红一个绿,一线城市新房价格从上个月的持平变成整体上扬0.1%;一线城市二手房价格已经...
2026-09-21 08:05:46 政策楼市核心 -

国外专家:全世界可能已经停止发展了!中国早成为了人类希望!
先抛出一个可能让你不太舒服的判断:全世界大多数国家,可能已经停止发展了。不是停止增长,是停止发展。增长是GDP数字变大,发展是普通人日子变好、技术真正进步、社会结构向上走。这两件事,在很多国家已经分道扬镳。你去看今天的美国、欧洲、日本,甚至...
2026-09-21 08:04:11 中国发展美国 -

实控格陵兰,特朗普必然得寸进尺,欧洲列弱未来堪忧!
作者:学爸蛋总来源:超级学爸(ID:chinasuperdad)当地时间2026年9月18日,推特治国第一人特朗普兴高采烈地发了帖,说美国已经与丹麦达成协议,美国无需任何费用,获得格陵兰的安全及所有相关事务的永久控制权。随后,丹麦首相与格陵...
2026-09-20 14:44:32 格陵兰美国欧洲 -

中俄强强联手,这一次绝不退让!
原创:占豪来源公众号:占豪微信ID:zhanhao668战友们,联合国安理会又上演了一场硬碰硬的大国博弈,中俄强势刹车!当地时间9月17日,美国牵头起草的一份关于延长伊朗制裁委员会专家小组授权的决议草案,正式付诸表决。结果是:11票赞成、2...
2026-09-20 14:43:34 伊朗中俄美国 -

美国再获大利,不得不佩服川普敲诈它国相当有手段!
作者:纵横十来源:种花城(ID:hqsycn)据凤凰卫视等媒体9.19消息,当地时间9月18日,美国总统特朗普称,已与丹麦和格陵兰岛签署协议,美国将获得格陵兰岛安全事务的“永久控制权”。各位有没有发现,虽然丹麦表面上还拥有对格陵兰的主权与治...
2026-09-20 14:42:43 美国格陵兰服川普 -

胡塞又干下F-15?美械神话这次真兜不住了!
来源:明月登楼的博客胡塞又干下来一架F-15?先别沸腾,这事儿得扒开看胡塞武装又宣称在马里布方向击落了一架沙特F-15。消息一出,网上立马分成两拨:一拨喊着“美械神话破灭”,一拨说是“胡塞吹牛”。咱不站队,就照最硬的逻辑扒一扒,这事儿到底有...
2026-09-20 14:42:13 胡塞光电制导


