普京要明白,中俄谈判20年未果,转头与美国签下大单,意味着什么
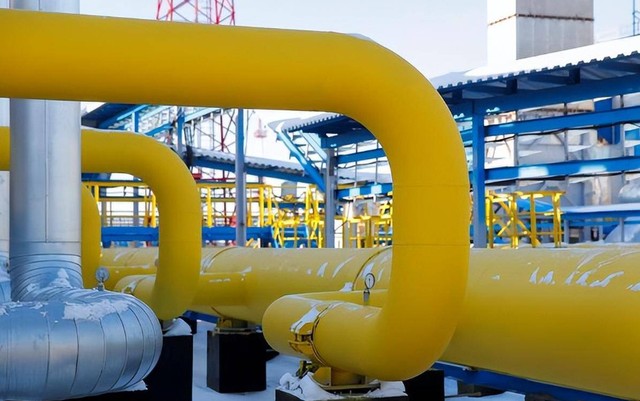
2026年下半年,全球能源格局出现了两处极具反差的动态,一边是中俄跨境天然气管道项目,历经二十年持续磋商,商业条款、路线等细节仍未敲定,正式合作合同迟迟无法落地。
另一边是9月14日,中国企业顺利与美国能源企业签下一份长达二十年的液化天然气采购长约,敲定了未来多年的稳定气源,两件事叠加在一起,不少人简单解读为中俄能源合作遇冷、中国主动向美国释放合作信号。
但抛开表层舆论,从能源供需现实、市场格局和国家战略布局来看,这件事的底层逻辑远比大众想象的复杂,既不是简单的“选边站队”,也不是对俄能源合作的终结,更是中国能源采购话语权全面升级的直观体现!
一 二十年僵局与一纸长约
很多人熟知的中俄西伯利亚力量2号管道,在2026年9月的东方经济论坛上已正式更名为贝加尔力量管道,该项目最早可追溯至2006年的双边谅解备忘录,规划年输气能力500亿立方米,途经蒙古国对华供气,是中俄蒙三方重点对接的能源基建项目。
历经二十年打磨,项目所有技术参数、线路走向、过境落地等实操问题均已达成共识,政治层面也无任何阻碍,唯独最关键的天然气定价,始终无法达成一致,成为困住项目落地的唯一枷锁。
双方的价格分歧差距悬殊,也是谈判僵持多年的核心原因,俄方始终坚持对标已投产的西伯利亚力量一号管道定价,每千立方米天然气报价维持在250至260美元。
而中方结合市场行情与合作原则,主张参考俄罗斯本土工业用气价格,区间仅为120至130美元,甚至可对标俄方民生补贴用气价格,一高一低的报价,价差直接翻倍,二十年的谈判拉锯,始终没能抹平这一核心分歧。
俄方的强硬定价源于自身紧迫的市场困境,自俄乌冲突爆发后,俄罗斯在欧洲的天然气市场持续萎缩,数据显示,2026年1至2月,俄罗斯天然气在欧盟进口市场的份额仅剩15%,而美国液化天然气占据欧盟进口总量的58%,彻底取代俄气成为欧洲主力气源。
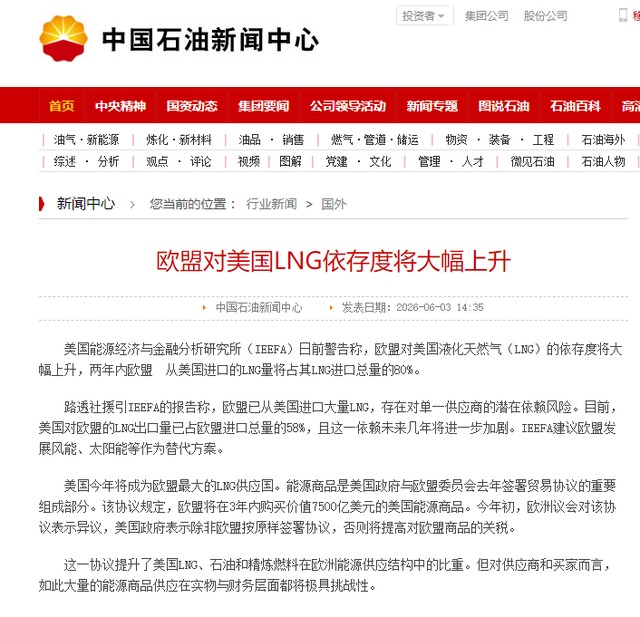
曾经依赖俄罗斯管道气的欧洲市场基本失守,俄罗斯急需依托中国庞大的消费市场弥补出口缺口,缓解国内能源产业的经营压力,但即便处境被动,俄方依旧不愿降价让利,希望依靠存量合作框架维持高额利润,这也让双边谈判彻底陷入僵局。
反观中国,如今早已摆脱了早年“缺气抢气、被动议价”的困境,在全球能源贸易中掌握了绝对主动权,最新能源统计数据显示,2025年我国天然气总进口量同比下降2.8%,其中管道天然气进口量同比上涨8%,液化天然气进口量同比下滑10.6%。
这组数据直观印证了国内能源结构的质变,管道气成为稳定供气压舱石,进口来源覆盖中亚多国、中俄东线等成熟渠道。
液化天然气从过往的主力保供气源,转变为灵活调节的补充气源,即便如此,我国年液化天然气进口量仍超6800万吨,持续稳居全球第一大LNG进口国,气源选择早已多元化、常态化。
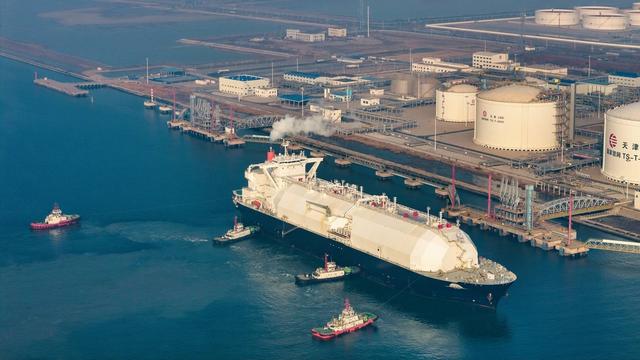
正是在这样的市场背景下,2026年9月,中国燃气旗下贸易公司与美国Venture Global企业达成长期合作,签署二十年液化天然气购销协议,根据协议,从2030年开始,我国每年将新增50万吨美国LNG采购量,叠加此前合作合约,双方年度合作规模达到250万吨。
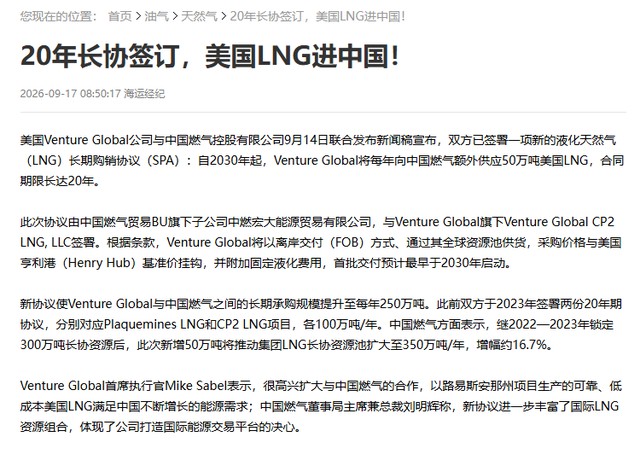
从体量来看,这份订单在我国每年数千万吨的LNG进口总量中占比不高,算不上超级大单,但它的战略价值,远胜于实际供气规模,也是外界最容易误读的关键点。
首先需要厘清,这份合作绝非舆论解读的“外交示好”,而是纯粹基于能源安全的商业风险对冲,不同于常规采购协议,本次合作采用FOB离岸交货模式,天然气离开美国港口后,货权完全归属中方企业。
二 多元化布局与议价权升级
这意味着未来无论国际局势、中美双边关系出现何种波动,这批天然气无需强制运回国内,可直接在国际市场转售欧洲等需求市场,彻底规避了地缘政治带来的合作风险,是一份极具灵活性和安全性的远期保底布局。
更深层来看,这份美企LNG长约是中国全球多元气源布局的重要一环,而非单一的对冲中俄谈判僵局,当前全球能源市场并不稳定,单一气源始终存在隐患。
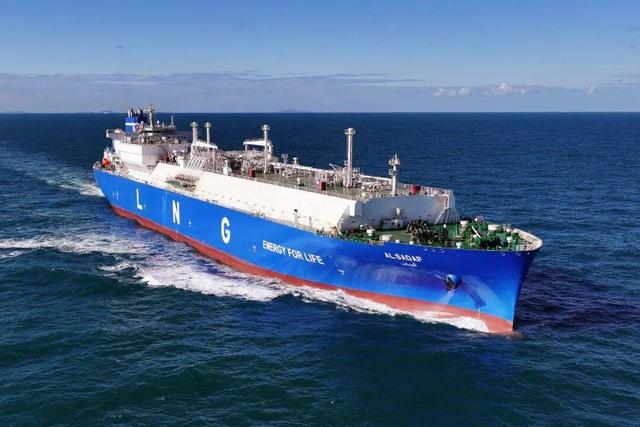
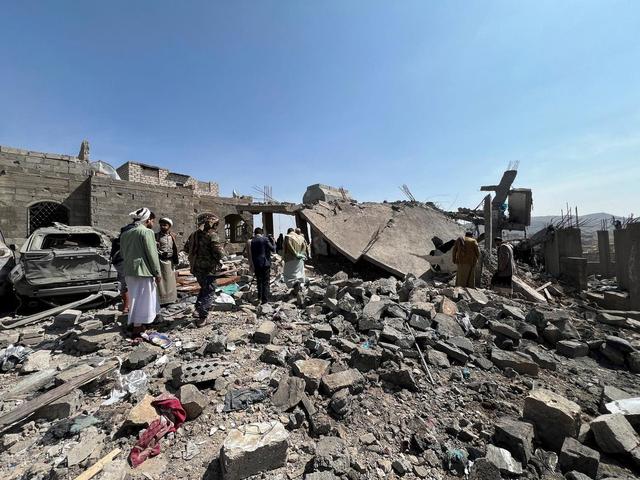
中东地区也门局势持续动荡,直接影响卡塔尔、阿联酋等全球核心LNG出口国的供气稳定性,中东气源的安全系数持续下降,而俄罗斯方面,除了价格谈判僵持,其北极LNG-2项目还面临严重的硬件瓶颈。
受西方制裁影响,适配极地运输的Arc7冰级LNG运输船建造全面受阻,韩国船厂撤单、俄本土造船进度滞后,短期俄罗斯北极新增天然气产能,根本无法实现规模化外运。
多重风险叠加下,中国并未局限于俄、美、中东三大气源地,而是全面铺开全球能源合作网络。
目前我国正同步推进加拿大十年期以上LNG长协洽谈,同时持续深化与马来西亚、巴布亚新几内亚、尼日利亚、秘鲁等多国的天然气合作,搭建起覆盖全球、多点互补的供气体系,彻底打破单一市场依赖。
很多人疑惑,既然中俄谈判僵持多年,为何不彻底放弃?
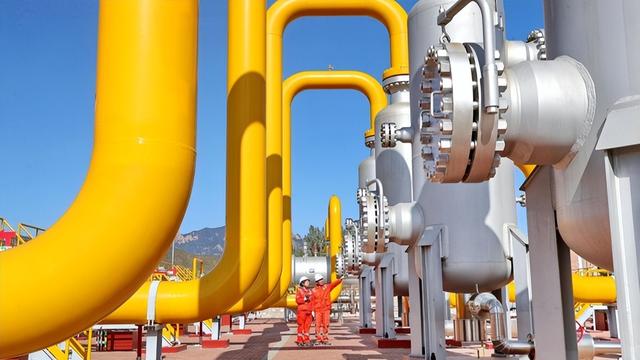
事实上,多元化布局从来不是“非此即彼”的取舍,而是“多点兜底、择优合作”的统筹布局,需要明确的是中俄贝加尔力量管道的企业层面磋商并未终止,双方仅卡在价格条款,技术和合作框架依旧有效。
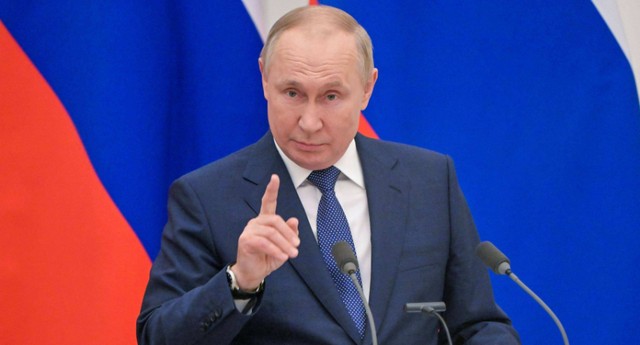
2026年5月普京访华时,曾带领俄罗斯天然气工业股份公司、俄罗斯石油公司、诺瓦泰克三大能源巨头对接合作,最终虽未敲定商业合同,但双方确认了项目基础参数共识,足以说明俄方并未放弃这一核心合作项目。
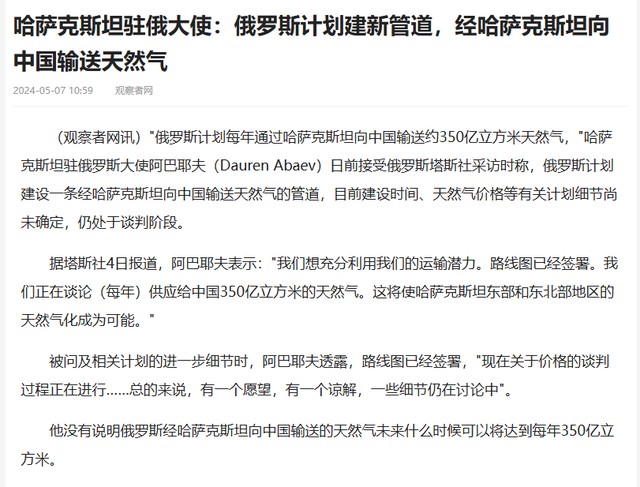
与此同时,哈萨克斯坦曾提出年输气350亿立方米的替代过境管线方案,试图介入中俄蒙能源合作,但受现有合作框架、地缘布局、基建配套等多重因素限制,短期内难以落地,无法替代贝加尔力量管道的战略价值。
这也意味着中俄天然气管道合作依旧具备不可替代的长期价值,只是合作节奏和定价标准,需要适配双方最新的市场格局。
梳理整场能源博弈不难发现,中国的合作逻辑早已彻底升级,过去,我国能源进口完全被动跟随国际市场定价,海外供应商报价多少,我们只能被动接受,没有议价空间和备选方案。
如今,依托完善的多元气源体系,我们彻底掌握了采购主动权,形成“谁价格合理、谁条件宽松,就和谁合作”的市场化逻辑,对俄罗斯而言,二十年谈判未果的核心症结,正是还停留在“中国离不开俄罗斯能源”的固有认知,忽视了中国能源格局的颠覆性变化。
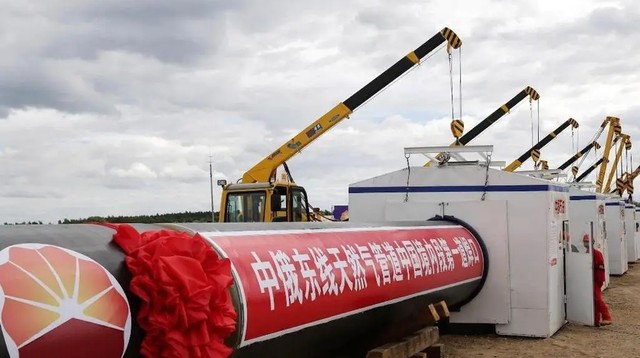
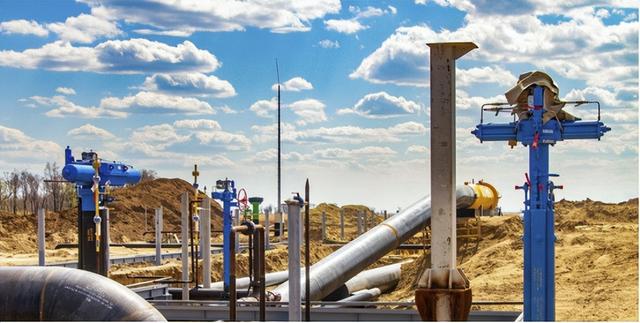
客观来看,中美这份LNG长约,不会改变中俄能源合作的基本盘,也不会实现美系气源对俄气的替代,管道气稳定、低成本的优势,是海运LNG无法比拟的,中俄跨境管道依旧是我国北方稳定供气的核心支撑。
但这份合作无疑向全球能源市场释放了明确信号,中国不再接受不合理的高价合作,不会被单一气源绑定,任何海外能源合作,都必须遵循市场化、互利化原则。
三 结语
目前来看,全球天然气格局仍处于动态调整之中,中俄管道的价格僵局能否打破、俄方是否会调整定价策略,仍有待后续多轮商务博弈,美国LNG2030年正式交付后,具体调配国内使用还是国际转售,也会随届时的市场供需、国际局势灵活调整。
俄罗斯北极LNG运力瓶颈、中东地缘风险、全球气价波动等变量,都会持续影响我国能源进口布局。
【信源:重庆石油天然气交易中心2026--9-2020年长协签订,美国LNG进中国!
中国石油新闻中心2026-6-3欧盟对美国LNG依存度将大幅上升】
相关文章
-

持有两套房以上家庭,坚持 "三不做"
原创首发|未经授权禁止转载2026年8月28日,一个被很多人划走的日子。那天,三部门联合印发现房销售通知,同日央行出台房地产信贷改革、证监会发布资本市场支持意见——一天之内,系统性制度重塑全部落地。再加上9月18日这天表态,"人房地钱"联动...
2026-09-21 14:35:12 家庭房子房价 -

普京要明白,中俄谈判20年未果,转头与美国签下大单,意味着什么
2026年下半年,全球能源格局出现了两处极具反差的动态,一边是中俄跨境天然气管道项目,历经二十年持续磋商,商业条款、路线等细节仍未敲定,正式合作合同迟迟无法落地。另一边是9月14日,中国企业顺利与美国能源企业签下一份长达二十年的液化天然气采...
2026-09-21 14:34:55 合作能源天然气 -

A股:紧急提醒2.5亿股民!从今天9月21日起,A股或再迎调整大行情?
A股进入“双节模式”:9月21日起怎么走,两融2.6万亿、成交2万亿释放什么信号?菜市场快收摊时,老主顾都知道别按早市价砍价。A股这两天也有点这个意思——马上进双节节奏,资金不是不看多,而是更怕“被假期限住”。9月21日开盘后,市场正式进入...
2026-09-21 14:33:11 A股风险资金 -

8年敛财14亿吃顿饭花百万,挥霍堪比e租宝“大佬”,如今下场咋样
本文叙述皆有官方信源,为了读者有更好体验放在了文章后缀!谁能想到,一个16初中辍学打工的农村女孩,能摇身一变成了“女大佬”。8年时间,她卷走14.49亿元,一顿饭局吃掉上百万。奢靡程度丝毫不亚于当年轰动全国的e租宝团伙。眼看资金窟窿藏不住,...
2026-09-21 14:32:23 丽丽租宝资金 -

胡塞导弹打向利雅得,沙特四处求援,巴土会下场吗?
【文/观察者网王恺雯】9月19日凌晨,沙特阿拉伯首都利雅得响起防空警报。沙特主导的联军随后宣布,沙特防空部队当天拦截了一枚也门胡塞武装向利雅得发射的弹道导弹。这是今年7月沙特与胡塞武装冲突加剧以来,利雅得首次成为直接攻击目标。过去两周,胡塞...
2026-09-21 14:28:22 沙特利雅得胡塞 -

妹妹送哥哥入伍上一秒微笑下一秒大哭 强颜欢笑下的情感较量
妹妹送哥哥入伍上一秒微笑下一秒大哭强颜欢笑下的情感较量。2026年9月15日清晨6点15分,西南某市高铁站的第4站台上,秋风夹杂着汽笛声掠过列车顶部。按计划,这趟列车将在三分钟后发车,载着今年秋季入伍的数百名新兵奔赴千里之外的军营。站台警戒...
2026-09-21 14:27:52 林悦哥哥妹妹 -

别不当回事!2027年开始,肉、蛋、粮、将迎来行业新一轮洗牌!
最近去菜市场发现不是肉价涨涨跌跌,就是鸡蛋一会儿便宜一会儿贵,米面油倒是稳,但背地里的变化其实更大。不出意外的话,从2027年开始,咱们吃的肉、蛋、粮,整个行业要迎来一轮大洗牌。联合国粮农组织最新的报告摆在那儿,2026/27年度全球谷物产...
2026-09-21 14:27:26 成本农业调控 -

联合国有望迎来首位女秘书长 格林斯潘领先候选人名单
当地时间9月18日,联合国安理会完成了下一任联合国秘书长的第三轮意向性投票。来自哥斯达黎加的现任联合国贸易和发展会议秘书长格林斯潘(RebecaGrynspan)以微弱优势领先于其他7名候选人。观察员指出,这种情况较为罕见,显示安理会内部尚...
2026-09-21 14:27:09 联合国秘书长格林斯潘 -

二十年来美俄军都“逃课”,如今考试了
本周,中东和乌克兰的冲突仍然继续,胡塞武装在也门上空击落了沙特的F-15E,并宣称用导弹袭击摧毁多架美国机场上的飞机。乌克兰战况则又是“普通”的一周,双方又消耗了更多的武器弹药,死伤了更多的军人和平民。基本上,这些消息已经是“例行公事”一般...
2026-09-21 14:26:39 俄罗斯AIM轨道 -

歼-35A官方代号“云龙” 空军新锐制空利器
歼-35A官方代号“云龙”空军新锐制空利器.歼-35A以“云龙”之名正式亮相,与海军的歼-35“蓝鲨”相比,不仅编号后缀多了一个“A”,代号也不同。前者主打制空,后者侧重反舰。2026年9月19日是我国第26个全民国防教育日,央视军事播出特...
2026-09-21 14:25:55 云龙制空空军


