银行大势已定!没意外的话,2026年起我国的银行将迎来3大洗牌
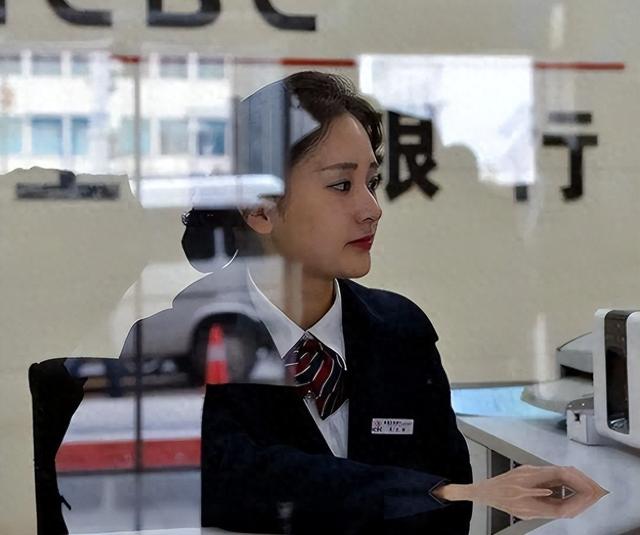
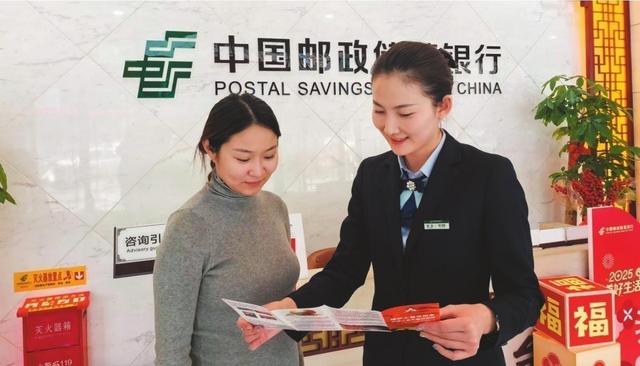
2026年再走进银行网点,画面已经悄悄换了模样:五个窗口只开两个,剩下的换成智能柜员机;穿制服的员工不再急着点钞盖章,反倒像手机店导购,三句话不离App下载和线上办理。反差的是,银行并不缺钱。
2026年上半年,六大行营收合计首次突破两万亿元,净利润继续增长,出现了2022年以来难得的"营收净利双增"。钱越挣越多、人却越用越少,这是第一重洗牌。
Wind口径显示,截至2026年6月末,42家上市银行员工比年初减少约3.55万人,六大国有行上半年减员约3.05万人,柜员、综合运营这类可标准化的岗位首当其冲。
工农中建2027年度秋招合计放岗约6.4万个,比上一年再缩约7000个,三年累计少了1.3万多个坑。第二重洗牌来自利差。
2026年二季度商业银行净息差仅1.41%,大型商业银行只有约1.31%,"低息吸存、高息放贷"这条老路越走越窄。中间业务被顶到台前,柜员从"办完就行"变成"卖出去才算数",一线的口头禅也换成了"今天保险破零没"。
第三重洗牌,是AI真真切切走进了银行。文凭是入场券,不是长期饭票;能扛判断、担责任、玩得转工具的人,才有位置。
放眼全球,从新加坡星展计划削减约4000个岗位,到美国富国银行同比减员约1.5万人,同一张考卷正被各国银行同时作答。
就在9月17日至18日,Moonshot AI又面向金融行业推出Kimi金融服务版,接入标普全球、万得等数据源,中金公司、红杉中国等机构成为首批试点客户。AI+银行的落地节奏明显加快,这也让"银行三大洗牌"的走向进一步落到实处。
据报道,中国人工智能公司Moonshot AI已与中国农业银行合作,推出所谓全球第一张人工智能原生信用卡。该产品由中国领先的人工智能模型之一Kimi提供支持,将人工智能置于银行体验的中心。
人工智能会即时分析用户的财务历史并给出个性化的答案,甚至可以实时处理多年的交易数据,在用户购买时为其提供洞察。奖励计划是这张卡最大的惊喜之一。
用户获得的不再是航空里程或现金返还,而是Kimi AI代币和计算积分,可用于访问高级人工智能功能、高级工具以及Kimi会员权益。根据卡级别,用户还可能获得AI会员资格、及时提供的工程课程,以及参加独家人工智能社区活动的邀请。
该卡共有两种设计,并提供两个级别的Kimi会员资格:符合条件的新客户可以获得三个月的Kimi Andante会员资格,而符合资格的首次Max持卡人则可获得两个月的Kimi Aligretto会员资格。
此次发布也是中国更广泛的人工智能+战略的一部分,旨在将人工智能引入银行业等传统行业。中国的银行一直面临着支付宝、微信支付等数字支付巨头在日常交易领域的激烈竞争。
通过将人工智能直接嵌入到信用卡中,银行希望提供更智能、更个性化的体验,让客户留在其银行生态系统中。这款人工智能卡还具有多项先进功能。
用户可以为不同类别设置消费限额,一旦达到这些限额,该卡可以自动阻止购买。它可以分析消费习惯,以在交易完成之前检测可疑活动。
奖励也可以根据用户的消费行为实时变化。然而,这项技术同样引起了严重担忧。
为了提供个性化的财务建议,人工智能需要访问用户的完整交易历史记录,这意味着它可以详细了解一个人的消费习惯,从而带来关于隐私以及如何使用或保护这些敏感数据的问题。专家还表示,人工智能可能会改变银行决定谁有资格获得信贷的方式。
未来的人工智能系统不再仅仅依赖传统的信用评分,而是可以分析用户如何与助手交互以及其他行为数据。虽然这可以帮助没有银行业务历史的人获得信贷,但也带来了算法偏差的风险,人工智能可能会做出不公平的贷款决策。
它究竟会让资金管理变得更容易,还是让消费者更加依赖人工智能,仍有待观察。
相关文章
-

惊人预言:到 2030 年的中国房价,很大可能是这样的,大家要有准备
到2030年,中国房价不会全面上涨,分化会比现在更狠。一线核心地段大概率翻越2021年的高点,核心二线的核心板块能勉强追平,三四线止跌算不错,想回到当年顶部基本没戏。这不是唱多也不是看空,只是把政策、数据摊开来,给一个参考。房价这东西,看三...
2026-09-27 07:41:45 房价核心全国 -

沙土巴三国总参谋长,紧急碰头!
作者:牲产队长来源公众号:牲产队“伊斯兰版北约”,头一回真急了!8月7日,沙特王储穆罕默德、土耳其总统埃尔多安、巴基斯坦总理夏巴兹,三个人在麦加签下《麦加共同防务协议》。核心呢?就一句话。对三国中任何一国的武装攻击,都将被视为对三国全体的攻...
2026-09-27 07:40:01 沙特总参谋长三国 -

中美第四条共识,锁死了谁的命门?
原创:顾子明本文授权转载至微信公众号:顾子明说很多朋友都在问,在刚刚公布的《中美达成八点成果共识》中,第四条“两国元首忆及中国和美国是二战盟友,并肩作战赢得战争胜利”,是个什么意思。我们不能光琢磨文字,要看一下近期的东北亚局势。四天前的9月...
2026-09-27 07:39:11 法理二战中美 -

特朗普称中美是“盟国”?日本心态崩了!3件事让美彻底服气,中国的确在改变世界!
原创:占豪来源公众号:占豪微信ID:zhanhao668战友们,中国最高领导人访美,世界瞩目。但谁也没想到,中美元首的一个小互动,让日本朝野的心态都崩了。什么情况?9月24日,白宫欢迎仪式上,特朗普当着中国元首的面说了一句话:“对共同利益的...
2026-09-27 07:38:43 中国日本特朗普 -

-

重庆做了件很牛的事儿!
作者:虚声来源:虚声(公众号ID:lxlong20)已获授权转载9月23日,重庆市六届人大常委会第二十七次会议表决通过《重庆市艾滋病防治条例》:1、感染者和病人应当将感染或者发病事实及时告知配偶、与本人有性关系者、申请结婚登记的对方当事人;...
2026-09-27 07:37:29 艾滋病性伴侣患者 -

亲华的卢拉,要悬了?
作者:戎评来源公众号:戎评(ID:rongping898)已获转载授权曾经有段时间,南美地区是“左翼山河一片红”,但随着政治周期的结束,右翼逐渐开始反攻,从阿根廷的米莱开始,秘鲁、哥伦比亚等国又回到右翼执政的状态。这些国家开始向美国的地缘战...
2026-09-27 07:36:57 卢拉巴西弗拉维 -

-

谈完了,这三点很重要!
作者:子木来源微信公众号:子木聊房已获授权转载谈完了,中美总共达成了八点共识。我认为最核心的是三点,分别是一、三和四。接下来我挨个讲一下。先把原文贴到下面。一、双方同意构建“基于尊重、公平、对等的中美建设性战略稳定关系”。二、双方同意相互支...
2026-09-27 07:35:40 美国伊朗双方 -

拿孩子当肉盾:谁把台湾变成“地狱战场”?
作者:有里儿有面来源微信号:有理儿有面近日,一份疑似台当局“联合应变中心”机密简报在岛内PTT论坛流出,再次刷新了台当局没有最低,只有更低的下限。这份简报的选址清单相当“丰富多彩”,根据曝光内容显示,民进党赫然将台湾儿童未来馆以及台北故宫列...
2026-09-27 07:35:07 台湾民进党儿童


