印度货悄悄爆卖中国!对华出口大涨40%,这两大品类成主力
提到中印贸易,很长一段时间里大众的固有印象十分固化:中国制造源源不断销往印度市场,小到日用百货,大到机械设备、电子元器件,填满印度的消费市场与工厂生产线;而印度卖给中国的产品,大多停留在铁矿石、棉花、香料、海产品这类初级原材料。在不少人的认知中,印度制造业基础薄弱,很难有工业制成品大规模进入中国这个全球制造业腹地。
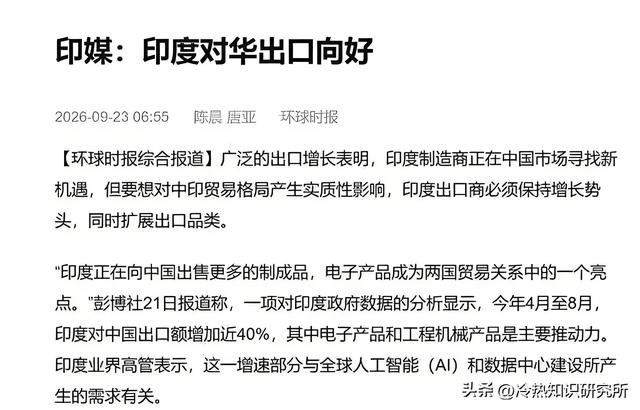
但最新贸易数据,打破了这种持续多年的刻板印象。根据印度商务部统计,2026-27 财年前五个月,也就是今年 4 月至 8 月,印度对华出口总额达到 96 亿美元,同比大涨 39%,接近 40% 的增幅,成为近年中印经贸当中极具标志性的变化。而拉动这一轮出口爆发的,不再是传统的矿产与农产品,电子产品、工程机械及零部件两大品类成为增长主力。
消息一出,在全球贸易圈引发广泛讨论。印度媒体高调打出 “印度制造,销往中国” 的标题,将这次出口增长视为本土制造业崛起的里程碑。很多人不禁疑惑:作为全球第一制造业大国,中国本身拥有完备的电子、机械产业链,为什么会大量采购来自印度的工业产品?这一轮出口暴涨,是否意味着印度制造业已经具备和中国同台竞争的实力?中印贸易格局,是否迎来根本性反转。
一、数据背后:40% 的增长,到底是什么概念?
首先要明白一个关键前提:近 40% 的同比增速,是建立在相对较低基数之上的高速增长,并不代表印度对华出口规模已经实现跨越式赶超,更不代表中印贸易逆差消失。
从整体贸易大盘来看,双边贸易结构依旧保持巨大不平衡。虽然印度对华出口快速增长,但同期印度从中国进口的商品规模依旧远高于出口,印度方面仍然维持着巨额对华贸易逆差。简单来说,印度向中国卖出更多产品,但从中国采购的机电、半导体、化工原料、医药中间体等工业品体量,依然是出口额的数倍。中国依旧是印度最大的贸易伙伴,印度制造业的产业链底层,仍然高度依赖来自中国的中间品与设备供应。
很多自媒体容易片面解读,只放大 40% 的增速,忽略基数差异,直接得出 “印度制造全面崛起,抢占中国市场” 的结论,这是典型的认知误区。增速代表的是增长弹性,不等于存量规模。就好比去年出口 10 亿美元,今年增长 40% 增加 4 亿美元;而另一项千亿规模的贸易品类,哪怕增长 5%,增量也远超前者。
但即便看清基数问题,这一轮增长依旧不可忽视。最大的变化在于出口商品结构。过去印度对华出口清单,资源型、初级农产品长期占据大头:铁矿石、棉纱、油籽饼、香料、对虾等。而这一轮增量,核心来自工业中间品,也就是电子产品、工程机械零部件,这标志着印度出口结构正在发生微妙转型,从单纯出口资源原料,开始向出口工业零部件延伸,这也是最值得我们关注的信号。
彭博社的分析指出,本轮增长,很大程度上受益于全球 AI 算力、数据中心建设带来的产业链需求扩张。全球数字基础设施投资热潮,带动上下游电子零部件订单放量,印度承接了大量组装环节订单,其产品一部分回流中国市场,进入国内电子产业链,成为本轮增长的核心引擎。
二、第一大主力品类:电子产品,PCB 电路板成为最大黑马
在本轮印度对华出口增长中,电子产品贡献了最亮眼的增量,4 月至 8 月,印度电子产品对华出口同比继续保持 15% 以上的增长。上一财年,印度对华电子产品出口总额已经达到 31.8 亿美元,主力产品包括印刷电路板组件、智能手机、显示模组、电信设备,其中 PCB 印制电路板的爆发最为震撼。
数据显示,仅仅一年时间,印度 PCB 对华出口,从 3600 万美元暴涨至 15 亿美元,增幅超过 40 倍,占到印度 PCB 总出口量的近八成,是拉动电子品类增长的绝对黑马。很多人会疑惑,我国本身就是 PCB 生产大国,国内拥有庞大成熟电路板产业,为什么还要大量进口印度生产的 PCB 组件?
这里的核心,在于全球产业链分工与产能布局的变化。近年来,受全球贸易格局变化、海外客户供应链多元化要求,大量手机、电子设备巨头将组装产能向印度转移。苹果等跨国企业持续扩大印度工厂产能,大量终端产品在印度完成组装。随之而来的,就是配套 PCB、显示模组等零部件生产线落地印度本土。
但是,需要客观认识到:目前印度本土电子产业,绝大多数是组装代工环节。PCB 电路板在印度完成生产组装,但生产电路板所需要的铜箔、树脂、核心基材、光刻设备,很多依旧需要从中国、日韩进口。也就是说,印度生产的 PCB,更多是中下游组装加工,上游核心原材料、高端设备,仍然依赖外部供应链。印度工厂,更多是全球电子产业链当中的一个组装节点,而非完整全产业链。
那为什么这些 PCB 组件会出口回到中国市场?主要有两个现实原因。第一,国内部分数据中心、通信设备厂商,有多元化供应链的需求,在国内供应链之外,寻找备选供应商,分散单一供应链风险;第二,跨国企业全球工厂之间的零部件调拨,印度工厂生产的部分组件,按照全球生产计划,运回中国国内总装基地,完成后续加工。
这就意味着,大量印度产电子零部件进入中国,并不是说国产同类产品缺乏竞争力,更多是全球产业链分工下,跨国企业供应链布局带来的跨区域流转。
当然,这一变化也带来启示。印度正在依托庞大的人口红利、低廉劳动力成本,大力推进 “印度制造” 战略,持续吸引电子制造产能落地。未来一段时间,印度电子零部件出口规模大概率会继续扩张,会在中低端 PCB、显示模组、基础电信组件领域,和国内相关代工厂形成一定竞争关系。国内电子制造企业,必须持续向上游材料、高端 PCB 赛道深耕,拉开技术差距,守住产业链优势。
三、第二大主力品类:工程机械与零部件,基建热潮催生出口增量
拉动印度对华出口大涨的第二大主力品类,是工程机械、通用机械、汽车零配件、手工工具。4 月至 8 月,该品类对华出口同比增长 21%。
工程机械品类的增长,同样根植于双重背景:印度国内大规模基建热潮,以及全球制造业产能转移。最近数年,印度持续推进公路、铁路、港口、城市基建建设,本土工程机械配套产业随之成长起来,大量机械零部件工厂落地。依托相对低廉的人工成本,印度承接了大量中低端机械零部件铸造、加工订单,产品除供给本土基建市场之外,也开始对外出口,中国成为重要的采购市场。
从进口需求端看,我国制造业体系庞大,细分领域极其繁杂。虽然国内工程机械整机制造实力全球领先,但在一些细分零部件、基础铸件、通用五金手工工具领域,国内企业出于成本优化、供应链多元化考量,会选择性采购海外性价比突出的零部件,印度产机械零配件,正是在这个细分赛道打开了销路。
但和电子产业相似,印度工程机械产业链短板同样突出。整机设计、液压系统、精密轴承、电控系统等核心高附加值部件,印度本土依旧无法自给,高度依赖进口,其中很多关键零部件来源就是中国。简单概括:印度可以做好机械铸件、基础零部件加工,但高端核心零部件,仍然离不开外部供应。
这就形成一个很有意思的双向贸易图景:中国向印度出口高端液压件、电控组件、精密机床;印度利用本土低成本优势,加工生产基础铸件、机械零配件,一部分再出口到中国。双方不是简单的单向竞争,而是在产业链上下游,形成一种交织的互补关系。
除两大主力品类之外,印度传统优势出口产品依旧保持稳定供给:海产品、香料、油籽饼粕、铁矿石、有机化工中间体,持续进入中国市场,构成出口的基本盘。电子产品和工程机械零部件,属于新增增量,是这次出口大涨最核心的变量。
四、深度剖析:四大底层原因,造就印度货在中国市场爆卖
很多人简单把这一轮出口增长,归结为印度制造业变强。但真实的驱动因素,是多重力量叠加的结果,制造业升级只是其中一部分。
第一,全球供应链多元化,跨国企业主动分散产能布局。过去很多跨国品牌,生产高度集中在中国。出于分散地缘风险的考量,各大跨国企业主动推动 “中国 + 1” 供应链策略,在印度、东南亚布局第二生产基地。产能转移到印度,配套零部件工厂随之落地,产品自然会在全球不同国家之间调拨流转,中国作为全球最大制造中心,自然成为零部件的重要流入市场。这是本轮增长最核心的底层推手。
第二,外部市场贸易壁垒倒逼印度开拓中国市场。美国等市场针对部分亚洲制造产品设置关税壁垒,印度出口商在欧美市场面临越来越高的门槛,因此主动将目光转向中国这个超大规模市场,把中国作为新的出口目的地,积极推广本土生产的电子、机械产品,寻找新的需求增长点。
第三,中国制造业自身的供应链优化需求。中国是全产业链大国,但并不代表所有零部件都要全部本土生产。对于部分标准化、低附加值、劳动密集型零部件,国内企业从全球比价采购,选择性价比合适的海外供应商,降低整体生产成本,分散供应链风险,这是全球化分工下企业正常的商业选择。采购印度零部件,不等于放弃国内供应链,而是丰富供应商清单。
第四,印度国内产业政策强力扶持。莫迪政府持续推行 “印度制造”,通过税收减免、土地优惠、产业补贴,大力吸引海外制造业投资,重点扶持电子、工程机械产业。大量外资工厂落地印度,快速扩大本土产能,具备了对外出口工业制成品的产能基础。
同时,我们也要客观看到制约印度制造业长期发展的短板。基础设施不稳定、电力供应波动、土地流转效率偏低、劳工法规复杂、产业链配套碎片化,这些问题,依旧长期制约印度制造业向高端化升级。目前印度制造业的优势,集中在劳动密集型组装、基础零部件加工环节,高端制造能力仍存在明显差距。
五、机遇与博弈:对中国产业而言,不是危机,而是一面镜子
印度工业制成品对华出口快速增长,在网络上引发两种极端声音。一部分观点认为,印度制造业快速崛起,很快会全面冲击中国制造;另一部分观点则认为,印度只是低端组装,不足为惧。两种看法都过于片面。客观而言,这一现象,既是全球化分工带来的正常经贸往来,也为国内产业敲响警钟。
从机遇层面来看,双向贸易加深,对双方都是利好。
一方面,多元化的进口来源,能够丰富国内企业供应商选择,部分零部件比价采购,有助于压缩制造成本,分散单一供应链风险;印度的农产品、海产品、特色香料进入国内市场,也丰富了国内消费者的选择。
另一方面,印度庞大的市场,依旧是中国制造业重要的出口目的地。印度本土工厂落地,大量设备、核心零部件需要从中国采购。印度制造业规模扩张,反而持续拉动中国高端设备、核心元器件对印度出口。印度工厂越多,对中国上游核心零部件的需求往往越大。这是双向的经贸红利。
从竞争与挑战角度,竞争主要集中在中低端劳动密集型制造赛道。PCB 基础板件、低端机械铸件、普通手工工具这类产品,技术门槛不高,高度依赖人力成本。依托低廉人工,印度在这部分赛道,会逐步分流订单,和国内中小制造企业形成竞争。国内大量中小代工企业,过去依靠低成本红利生存,如今既要面对国内劳动力成本上涨,又要面对印度、东南亚同行竞争,转型升级压力持续加大。
这恰恰倒逼国内制造业加速产业升级。国内企业需要主动退出低附加值、纯代工的红海赛道,向上游材料、高端芯片、高端精密制造、整机研发等高附加值领域突破。简单依靠人力成本优势的时代已经过去,未来制造业的核心竞争力,是技术壁垒、完整产业链集群、研发创新能力。
我们还要厘清一个关键点:贸易本身是双向互惠的。一个国家出口增长,不代表对另一个国家的产业 “取代”。全球化时代,大国之间的经贸关系,往往是竞争与互补并存。中印两国同为人口大国、发展中大国,产业阶段不同,既有竞争赛道,也存在广阔的互补空间。
六、理性预判:未来中印贸易会走向何方?
短期来看,印度对华出口的增长势头,大概率还会延续。在电子组装、基础机械零部件领域,印度产能还在持续扩张,对华出口的工业中间品规模有望继续走高。但增长的主力品类,依然集中在组装加工类中间产品,高端成品大规模出口中国的可能性较小。
中长期看,印度想要持续扩大对华出口,还面临多重天花板。第一,产业链短板。缺少完整配套产业集群,上游核心原材料、设备依赖进口,一旦外部供应链波动,本土生产就容易受到冲击;第二,国内基础设施短板,电力、物流、交通,制约大规模稳定制造;第三,巨大的对华贸易逆差,印度国内舆论长期存在贸易不平衡的抱怨,不排除未来出台各类贸易限制措施,反过来影响双边贸易往来。
而中国方面,对外开放的大方向不会改变。持续扩大进口,搭建多元化供应链,充分利用两个市场两种资源,是长期战略。我们会继续合理进口海外优质中间品、农产品,同时持续巩固自身高端制造优势。进博会等平台,也持续向印度企业敞开大门,欢迎印度优质商品进入中国市场。
同时,国内政策也会持续扶持本土基础零部件产业,强化产业链韧性。在 PCB、精密机械零部件等赛道,持续推动技术迭代,守住本土产业底盘。未来的格局大概率是:中低端零部件领域,国际竞争加剧;高端核心制造领域,中国继续保持优势,中印产业链深度交织,互补大于全面替代。
七、结语:读懂这次贸易数据,跳出非此即彼的竞争思维
印度对华出口大涨 40%,电子产品、工程机械零部件成为主力,这组数据最核心的启示,并不是 “印度制造打败中国制造”,而是全球供应链正在发生深刻的重构。
曾经,中印贸易以资源换工业品;如今,印度开始向中国出口工业中间品,这代表印度制造业在劳动密集型组装赛道取得阶段性进展。但我们也要清醒看到,这种增长,很大程度依托跨国企业产能转移,核心上游环节依旧高度依赖包括中国在内的外部供应链。40% 的亮眼增速,不能等同于完整制造业体系的成型。
对于普通人而言,不必简单把中印经贸关系理解成零和博弈。国际贸易的本质,是比较优势下的分工交换。中国凭借完整产业集群、工程师红利、研发能力,占据高端制造、核心零部件赛道;印度依托庞大人口红利,承接大量组装与基础零部件加工订单。双方在部分赛道竞争,在更多产业链环节相互依存。
对于国内制造业从业者来说,印度制造快速发展,是一面镜子。它提醒我们,单纯依靠低成本、低附加值代工的模式,红利正在逐步消退。想要保持长期竞争力,必须坚持技术创新,向产业链上游攀升,打造难以被简单转移的核心技术与产业集群。
经贸往来,从来不是一成不变。中印两个大国,山水相连,经济体量巨大,双边贸易未来还会持续动态变化。看待贸易数据,既不能盲目轻视对手,也不必过度焦虑。客观理性看清供应链分工,坚持开放,坚持产业升级,才能在全球产业大变局中,牢牢掌握属于我们的主动权。
相关文章
-

若是不出意外!2027年起,网贷、催收、征信修复或迎来“大变局”
前段时间网上流传一个事儿,一个女的在网上借了五千块,四个月滚成五百五十万。底下评论里有人说“这怎么可能”,有人算账说“利滚利加上砍头息加上违约金,还真可能”。我看完的第一反应不是震惊,是想起自己手机上那些时不时弹出来的借款广告——“最高额度...
2026-10-03 14:34:06 网贷银行利率 -

印度货悄悄爆卖中国!对华出口大涨40%,这两大品类成主力
提到中印贸易,很长一段时间里大众的固有印象十分固化:中国制造源源不断销往印度市场,小到日用百货,大到机械设备、电子元器件,填满印度的消费市场与工厂生产线;而印度卖给中国的产品,大多停留在铁矿石、棉花、香料、海产品这类初级原材料。在不少人的认...
2026-10-03 14:32:49 印度出口中国 -

金价走势已成定局?若无意外,从2027年起黄金价格或迎来3大转变
你有没有想过,为什么美联储一路加息,美元还在100上方晃悠,黄金却死活不肯低头?时间拨回2026年年初,纽约金一路狂飙,克价冲上一千的传言满天飞。那会儿金店门口排长队,柜台小妹连水都顾不上喝,谁要是站出来说"大局已定"四个字,肯定被当成傻子...
2026-10-03 14:31:23 黄金金价央行 -

大反转!马云预言成真了?10月楼市风云大变,房价拐点来了?
每到“金九银十”,楼市都会迎来一轮舆论热潮。进入2026年10月,全国各地稳楼市政策持续落地,一线城市二手房带看量、成交量环比明显回升,部分核心板块优质房源议价空间收缩,二手房交易规模持续超过新房。市场的细微变化,迅速引爆网络讨论,“楼市大...
2026-10-03 14:30:00 拐点楼市房价 -

没想到,欠债上亿后失联的密春雷,早就给妻子董卿安排好“退路”
上海富豪密春雷的商业版图轰然崩塌,9亿债务压顶,本人失联158天,旗下上市公司退市,接连失信限高。全网都等着看董卿豪门梦碎,可几年过去,她始终平静从容,名下干干净净。众人这才恍然大悟,原来密春雷早已为董卿留好退路。密春雷陷债务风波,董卿为何...
2026-10-03 14:29:10 密春雷董卿债务 -

金价走势已成定局?若无意外,从国庆开始黄金价格或迎来3大转变
文|满月编辑|黄毅来了8月还在喊“再不买下个月涨到1500一克”。谁敢想,短短一个多月,品牌金饰每克直接跌了150多块。很多人以为这只是普通的金价回调。实际上从这个国庆开始,黄金市场已经悄悄发生了三个不可逆的转变。第一个转变:“闭眼买就涨”...
2026-10-03 14:27:33 黄金金价金店 -

国家定调了?装不装电梯不再纠结,未来5年 老小区或将迎来大改造
三十岁住进老小区六楼,我们总以为脚下的楼梯永远一成不变。年轻时身强力壮,扛米提油、抱娃上楼,十几级台阶不过是抬脚的小事,轻松就能跨过。可岁月最残忍的真相莫过于此:房子稳稳伫立,人却慢慢变老。等到膝盖发酸、喘气费力,昔日不起眼的楼梯,就成了困...
2026-10-03 14:24:20 电梯小区低层 -

一张8千美元旧账单,让美国小两口新家变噩梦,2万欠款难脱身!
佐治亚州的一对夫妇正竭力保住他们的房子。由于一笔有争议的8000美元业主协会账单不断累积,他们面临房屋被止赎的威胁,目前欠款已攀升至约20000美元。这笔债务的具体来龙去脉,以及谁在主导业主协会事务,至今仍是这对夫妇想要弄清的问题。2024...
2026-10-03 14:22:29 业主协会皮门 -

李在明晒对华出口数据 专家解读 经贸回暖信号明显
李在明在社交平台上分享了一张对华出口图,数据显示他这届政府月均对华出口151亿美元,而尹锡悦时期只有110亿,增长了36%。特别是在去年11月到今年8月,月均出口额达到170亿,明显高于庆州APEC会议前的111亿。这一举动表明韩国当前更关...
2026-10-03 14:22:27 出口李在明对华 -

别睡了,凌晨3大消息炸裂,10 月 8 日(周四),A股或迎全线变盘!
(本文不构成投资建议,股市有风险,投资需谨慎)国庆长假进入尾声,很多股民还在放松休息,但资本市场从不等人!就在假期深夜、凌晨时段,国内金融面、政策面、产业面连续落地三条重磅炸裂级利好,全部精准针对A股节后行情,每一条都含金量十足,直接改写1...
2026-10-03 14:21:24 A股消费行情


