汶川地震后,8万遇难者的银行存款与贷款,最后全是咋处理的?
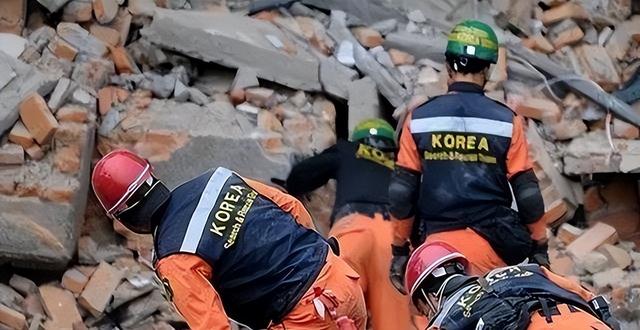
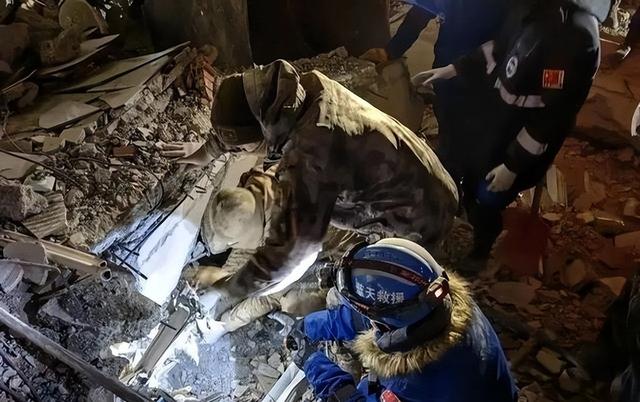
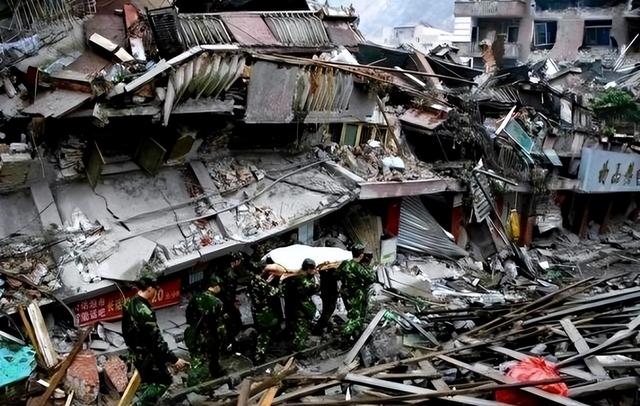
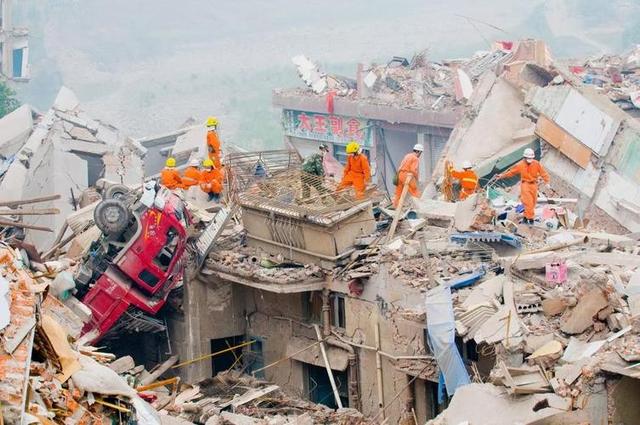
2008年5月12日14时28分04秒,四川省阿坝藏族羌族自治州汶川县映秀镇附近的地壳猛烈震颤,里氏8.0级的能量沿着龙门山断裂带向东北方向撕开近三百公里。
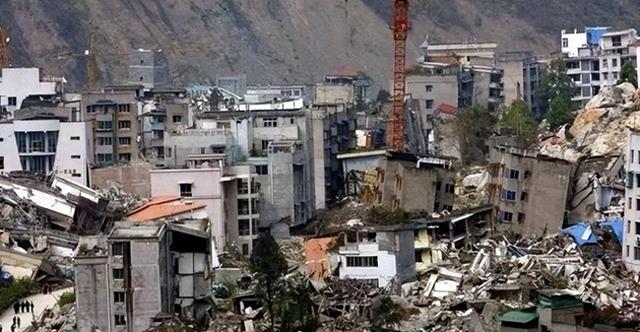
依照后来国务院抗震救灾总指挥部的权威通报,这场灾难最终定格为69227人遇难、17923人失踪、374643人受伤,直接经济损失8451.4亿元人民币。
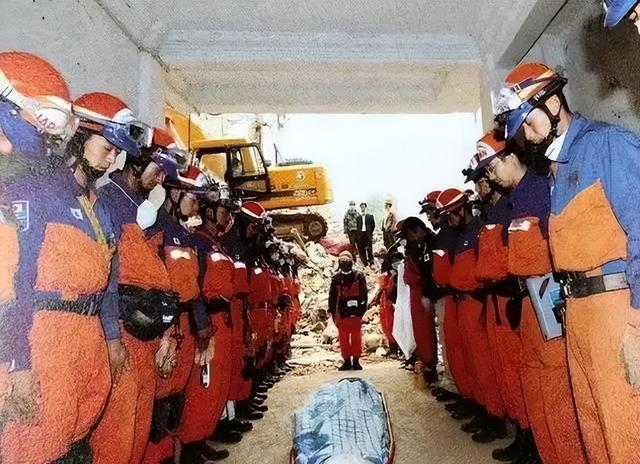
把遇难与失踪两个数字合并起来,将近八万七千个鲜活的名字被写进了历史档案,公众口中“八万遇难者”这个略显粗略的说法,指的就是这一群再也回不了家的同胞。
灰尘落定之后,一个在悲痛面前显得有些“不合时宜”却又绕不开的问题摆在了台面上。
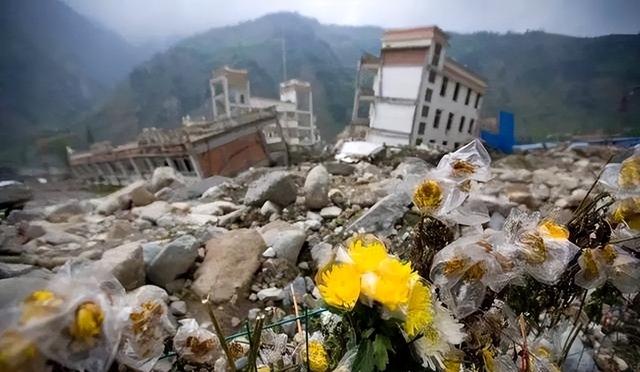
那些永远签不了字、按不了指纹的人,留在银行卡上的存款该由谁来取,签在合同末尾的房贷、车贷、经营性贷款又该由谁来还。
一纸绿色通道,替生者卸下重担
按照当时施行的《中华人民共和国继承法》,公民生前的合法财产在其身故之后即转为遗产,银行账户里的余额毫无疑问属于其中一部分。
法律的意思很直白,钱依然是死者家人的,不会因为主人走了就自动划归银行,更不会被莫名其妙地收进国库。
配偶、子女、父母排在第一顺位,如果第一顺位的亲人也在这场地震里遇难或失踪,才轮到兄弟姐妹、祖父母、外祖父母这些第二顺位继承人。
但麻烦在于,这是一场把凭证也一并埋进砖石的灾难,存折被压碎、身份证泡水、密码本随房屋一起化为瓦砾,连户口簿都常常凑不齐。
面对这种远远超出日常业务范畴的场景,中国人民银行成都分行、原中国银行业监督管理委员会四川监管局在2008年5月中下旬密集下发通知,要求辖区内所有银行业金融机构统统打开绿色通道。
具体到柜台,只要合法继承人能拿出公安机关出具的死亡证明或失踪证明,加上村委会、居委会盖章的亲属关系证明,银行即可核实办理过户与支取,不必强求本人签字,也不再机械地咬着存折原件不放。
金额较小的存款,多家银行进一步把手续压到最简,公证环节能省则省,四川境内的国有大行、股份制银行以及农村信用社几乎全按“特事特办”来运转。
这套做法并非临时起意,而是有更高层级的文件在背后托底。
2008年6月4日,国务院第10次常务会议审议通过《汶川地震灾后恢复重建条例》,第五十二条白纸黑字要求金融机构为地震灾区提供优质、高效的金融服务,为受灾群众和企业重建家园提供便利。
至于那些确实找不到继承人、又没人代管的存款,依照继承法的原有条文会在履行相应程序后收归国家所有,用于社会公益,银行没有任何“截留”的空间。
一句“不得抽贷”,把冷冰冰的债务翻了个面
真正让人揪心的,其实不是存款怎么取,而是贷款怎么算。
按照传统民法逻辑,人没了,欠银行的钱并不会跟着一起没,遗产继承人要在继承遗产的实际范围之内清偿被继承人生前所欠的债务。
问题在于,很多汶川家庭在这场地震里已经被剥得干干净净,房子塌了、亲人没了、厂子垮了,账面上根本谈不上什么“遗产”可供偿还。
若仍旧硬套教科书条款,等于把巨石一样的债务重新压回幸存的老人和孩子肩上,从社会层面看无异于二次伤害。
正因如此,中央层面的金融监管几乎与救援同步展开。
2008年5月19日,中国银行业监督管理委员会印发《关于全力做好地震灾区金融服务工作的紧急通知》,措辞相当明确,要求各银行业金融机构对因地震灾害形成的呆账损失依规核销,不得盲目抽贷、压贷、断贷。
时隔四天,也就是2008年5月23日,中国人民银行、财政部、原中国银行业监督管理委员会、中国证券监督管理委员会、中国保险监督管理委员会五部委联合发布《关于全力做好地震灾区金融服务工作的意见》。
这份俗称“五部委意见”的文件把话讲得更透,对借款人在地震中不幸罹难,且没有财产可以清偿、又没有合法继承人或者受遗赠人代其清偿的贷款,经过认真核实之后,作为呆账及时予以核销。
不仅如此,同一份意见还专门叮嘱银行一句,对那些虽然损失惨重却仍愿意还、也还得起的个人和企业,要在利率、期限、还款方式几个维度上给出优惠调整,不能让灾害之上再叠一层金融的雪。
具体到操作,如果罹难者名下的按揭房已经彻底垮塌灭失,继承人又放弃继承或本身没有偿还能力,银行会按照上述文件把这笔贷款纳入呆账核销。
要是房屋只是受损、地皮和产权还留着,或者继承人明确愿意接手房产继续供,银行则允许分期展期、下调利率,用时间换空间。
财政部随后在2009年、2010年前后陆续出台配套的呆账核销管理办法,把重大自然灾害造成的贷款损失明确纳入企业所得税税前扣除,等于国家层面替银行分担了一部分成本。
一段账销案存,给逝者留一份体面
有一点必须澄清,核销并不等同于“一笔勾销”、“一了百了”。
按照原银监会《金融企业呆账核销管理办法》的规范,核销之后的贷款只是从银行账面上下线,作为“账销案存”继续保留档案,一旦真的发现有可供偿还的财产,仍可依法追索。
核销后仍需“账销案存”,是否继续追索取决于是否发现依法可供清偿的财产。
从存款一端的绿色通道,到贷款一端的呆账核销,一条主线始终贯穿其中,那就是尽最大可能减少灾害带给普通家庭的次生冲击。
法律没有僵硬地套用普通场景下的继承规则,也没有任由银行把不良贷款硬转给未成年子女或年迈父母,法律程序、金融政策与国家财政形成了一股合力。
2008年5月的紧急通知、2008年6月的《汶川地震灾后恢复重建条例》、2009年前后的呆账核销配套办法,中国用了不到三年就把八万多名同胞留下的金融“身后事”办得相对稳妥。
十八年过后再来翻这段档案,会发现里面装的远不止一串串账目数据。
2018年5月,四川汶川、北川、映秀等重灾区陆续举办震后十周年纪念活动,新华社彼时的报道里提到,灾后恢复重建“三年基本恢复、五年发展振兴、十年经济社会发展全面超过震前水平”的目标已经如期完成。
从存款依法办理继承,到符合条件的贷款按规定核销,灾后金融政策尽量降低了家庭承受的次生冲击。
这份处理方式没有出现在震后头版头条上,却安安静静写进了每一位罹难同胞的档案里,也算是一个国家对生者与逝者的共同交代。
参考文献:
国务院. 汶川地震灾后恢复重建条例[Z]. 中华人民共和国国务院令第526号,2008年6月8日公布施行。
中国人民银行、财政部、原中国银行业监督管理委员会等. 关于全力做好地震灾区金融服务工作的意见[Z]. 银发〔2008〕159号,2008年5月23日。
相关文章
-

中国精英为何怕中国赢?专家:一旦中国科技追上,那张绿卡就贬值
文章参考官媒资料撰写,无任何不良引导请理性阅读,为阅读通顺文章可能存在润色部分,如有侵权或文章错误请私信指出!【文章参考信源已放在文章结尾】编辑丨H沈逸教授有句话说得挺狠:有人花几百万买了一张外国长期居留,结果祖国越强大,他越像买了只一路下...
2026-10-06 14:31:11 绿卡中国美国 -

汶川地震后,8万遇难者的银行存款与贷款,最后全是咋处理的?
2008年5月12日14时28分04秒,四川省阿坝藏族羌族自治州汶川县映秀镇附近的地壳猛烈震颤,里氏8.0级的能量沿着龙门山断裂带向东北方向撕开近三百公里。依照后来国务院抗震救灾总指挥部的权威通报,这场灾难最终定格为69227人遇难、179...
2026-10-06 14:29:14 银行地震贷款 -

西方人死活搞不懂:中国精英都往美国跑,为何中国反倒越来越强?
2026年8月,中国规模以上工业增加值同比增长5.2%,其中装备制造业增长12.1%,高技术制造业增长16.7%。锂离子电池、工业机器人产量分别增长57.2%和34.6%。这说明中国眼下真正发生的事情,不是产业被人才流动“抽空”,而是新产业...
2026-10-06 14:27:47 中国人才制造业 -

上海通信管理局公示20260927批次空壳类ICP备案清理名单:含86个空壳移动应用数据、847个空壳网站数据、573个空壳主体数据
来源:新浪财经-锐眼工作室2026年10月5日消息,上海市通信管理局关于清理空壳类ICP服务的公示(20260927批次)信息显示,71个空壳移动应用数据,15个空壳移动应用数据,847个空壳网站数据,573个空壳主体数据被列入公示。上海通...
2026-10-06 14:26:14 ICP上海有限公司 -

A股:大家准备好,从10.8开始,结构性行情或复刻过往行情走势?
很多老股民应该都记得,往年国庆过后,大盘很少走出普涨普跌的单边行情,大多都是典型的结构性分化行情。那今年,10月8日开盘之后,会不会复刻之前熟悉的走势?今天我掏心窝子和大家聊聊我的看法,全部是我这么多年踩坑总结出来的心得。什么叫复刻式结构性...
2026-10-06 14:25:52 行情结构性板块 -

普京“瓦尔代讲话”传递什么信号 呼吁避免“破坏螺旋”
2026年10月1日,索契。普京在瓦尔代国际辩论俱乐部第23届年会上对来自40个国家和地区的约120名代表发表讲话。他提到冲突各方需要重建某种“稳定的平衡”,而不是追求“胜利”或“投降”。他还警告称,公开宣称要使俄罗斯遭遇“战略失败”只会提...
2026-10-06 14:24:48 瓦尔代普京乌克兰 -

涉事男子正脸照曝光!航协发声,东航取证报警,欧某终将自食其果
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!编辑:[熊猫][免责声明]文章的时间、过程、图片均来自于网络,文章旨在传播正能量,均无低俗等不良引导,请观众勿对号入座,并上升到人身攻...
2026-10-06 14:24:44 东航乘务员航协 -

读懂普京对西方认知的转变轨迹 从内部反思到外部背信
35年前,苏联签署的《条约》在一夜之间解体,数以千万计的俄罗斯普通民众失去了祖国的归属。2024年10月1日,索契的瓦尔代国际辩论俱乐部迎来了第23届全体会议。在这座充满古典魅力的会议厅内,俄罗斯总统弗拉基米尔·普京发表了一场关于苏联解体的...
2026-10-06 14:24:04 普京西方解体 -

美日导弹将部署与那国岛距台110公里 引发舆论关注
日本防卫省近日宣布,两年一度的大规模美日联合军事演习“利剑”将于10月19日正式开始。本次演习将动员超过4.5万名自卫队员,并首次在日本最西端的冲绳县与那国岛部署美军最新的陆基反舰导弹“复仇女神”和短程防空系统,该岛距离台湾仅110公里,这...
2026-10-06 14:23:19 部署与那国岛导弹 -

也门政府宣布夺回战略要地 收复穆哈港
近日,也门政府宣布启动大规模军事行动后,相关地区的局势骤然升温。也门政府军与胡塞武装在曼德海峡打响争夺战,并对红海港口城市等地展开攻势,于5日宣布收复战略要地穆哈。沙特主导的联军也参与了“也门黎明”军事行动,持续打击胡塞武装的相关军事目标。...
2026-10-06 14:22:48 胡塞穆哈武装


