蒸发3500亿,一代“啤酒之王”悄然落寞!销量已连续12个季度下滑
巅峰时港股市值破4300亿港元,如今跌去超3500亿,只剩个零头。中国市场销量连续12个季度下滑,刚披露的三季度还要计提约5.5亿人民币的一次性开支,直接啃掉去年同期近一半利润,曾经的亚洲“啤酒之王”百威亚太,这跤摔得可不轻。
很多人把这归为行业周期,说实话真不是。这是一套曾经所向披靡的商业逻辑,在消费场景、价格格局、品牌认知全变了之后,彻底转不动了。
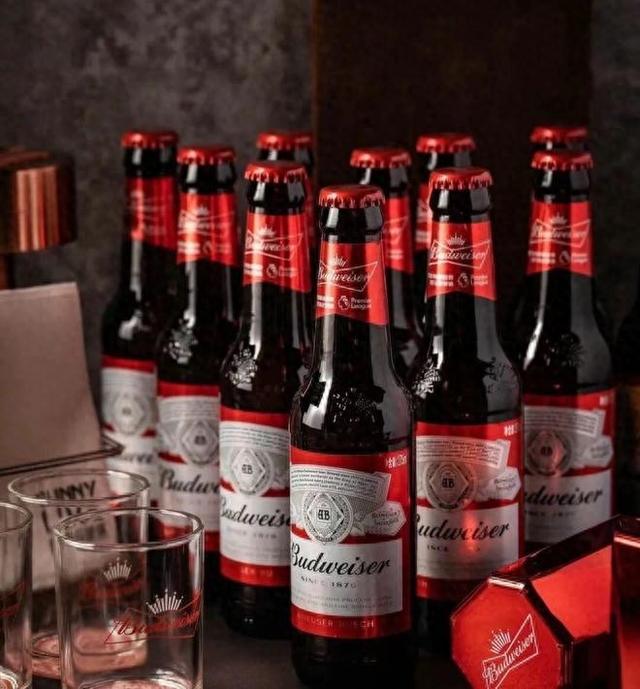
当年百威能在中国市场封神,靠的是一手精准到极致的渠道卡位。酒吧、清吧、KTV、高端餐饮,四大核心即饮场景几乎被它垄断,最顶峰的时候城市夜场渗透率能到75%,高端啤酒赛道市占率逼近四成。
靠着这份渠道壁垒,它的毛利率做到了52.7%,比同期国产啤酒平均水平高出二十多个百分点,说是断层领先一点不夸张。
但成也夜场,败也夜场。很多人说百威是没及时转去做非即饮渠道,这话有点想当然了。它不是没看到趋势,是整个体系转不动。
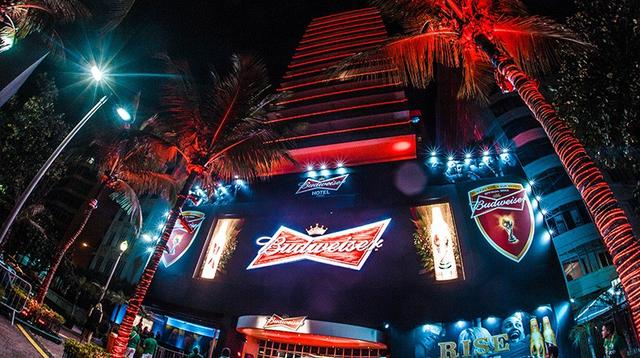
你细想,夜场渠道的逻辑是什么?高毛利、高费用、高周转,经销商要垫资、要做终端维护、要配合各种活动,从销售团队的考核指标,到供货的节奏,再到利润分配模式,全是照着夜场的需求量身搭的。
而非即饮渠道呢?走商超、便利店、即时零售,拼的是广覆盖、低毛利,终端价格透明,消费者对价格敏感。两套逻辑从根上就不一样,不是开个新部门招点人就能转的,等于把整个销售体系推倒重建。
换句话说,当年75%的夜场渗透率是它亲手挖的护城河,河挖得越深,城墙砌得越厚,现在想翻出去就越难。这不是转型慢的问题,是路径依赖的惯性太大,大到让整个组织都卡在了旧赛道里。
渠道的困境还只是一面,产品端的错位更棘手。
现在国内啤酒市场的价格带早就变了。15元以上的超高端等着需求复苏,10到15元的高端整体承压,反倒是8到10元的次高端持续扩容,成了增长最快的黄金价格带,行业里叫这个区间“核心++”,是大众消费升级的主战场。
百威的产品矩阵呢?百威、科罗娜这些主品牌基本都在10元以上,守着超高端的塔尖。底下哈尔滨啤酒原先主打平价市场,中间8到10元这个最肥的价格带,之前几乎是空的。
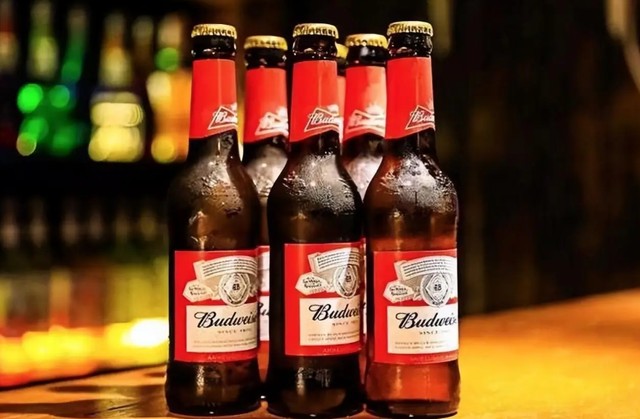
不是它不想做中端,是品牌定位卡在那儿了。用百威品牌往下探,消费者会觉得百威怎么变便宜了,反倒伤了这么多年攒下的高端调性。用哈尔滨啤酒往上冲,大家对它的印象还停留在亲民大众酒,突然卖到八块十块,消费者难免会问凭什么。
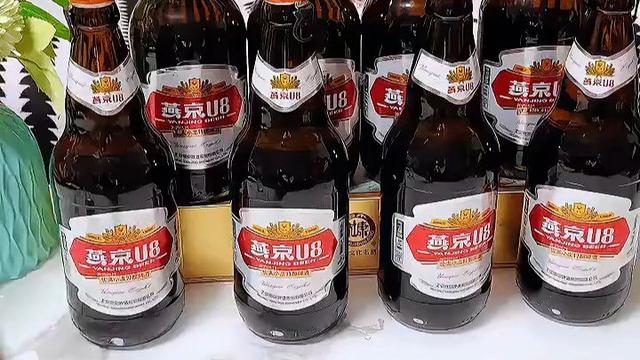
去年到今年它推了哈尔滨1900,专门卡位8-10元区间,主打纯麦芽酿造,想法是没错。但这个赛道已经挤进来燕京U8这类大单品,人家先站稳了脚跟,品牌认知也打出去了,新品想突围,难度不是一般的大。
更有意思的是今年世界杯的押注。百威做了40年世界杯赞助商,今年广告铺得满天飞,结果销量没怎么带动。
表面看是时差问题,美加墨世界杯跟国内差12到15个小时,七成比赛集中在凌晨到上午,过去深夜大排档配啤酒看球的经典场景直接被打碎了。但往深了想,本质是它的营销逻辑还停在十年前。
以前的大事件营销为什么管用?因为消费场景是集中的,全国的大排档、酒吧里坐满了人,你砸转播广告做终端活动,能一次性触达几千万人,曝光直接转化成购买。
现在呢?大家都居家看球,想喝啤酒点开外卖软件就下单,这时候谁的优惠券多,谁的配送快,谁排在搜索结果前面,谁才卖得出去。
有组数据很能说明问题,世界杯期间早晨时段“啤酒+早餐”同比增长79.4%,观赛高峰女性消费者下单占比过半,第一次超过男性。
你看,连喝酒的人群、时间、场景都换了,百威还在照着老剧本投广告,品牌曝光和购买决策中间,早就断了一层。
这背后还有个更核心的变化,消费者越来越理性了。年轻人喝酒更克制,也更看重性价比,不会单纯因为外资品牌四个字就多掏钱。
以前在夜场,点百威、科罗娜是社交货币,买的是氛围和面子。现在在家开冰箱拿啤酒,大家会看配料表、比麦芽浓度、算单价,品牌光环的作用越来越弱。
这边自己转型慢,那边本土品牌已经打上来了,而且是上下一起夹攻。
往上华润啤酒整合喜力之后,靠着全国渠道网络在一二线城市快速放量,今年上半年喜力在高基数上还能涨两成,直接跟百威抢高端市场。
往下燕京U8精准卡准8-10元的价位,卖得风生水起,上半年净利润涨了25%到35%。青岛啤酒的中高端产品占比也在稳步提升,连珠江啤酒都保持了正增长。
行业整体产量微增,蛋糕没怎么变小,变小的是百威的那一块。说白了,不是市场不行了,是它的市场被人一点点抢走了。
资本市场看得更明白。当年百威亚太在港股上市,被称为冻资王,11万股民追捧,4300亿的估值,赌的就是中国高端啤酒永远增长,消费者永远愿意为外资品牌溢价买单。
现在这个假设不成立了,估值自然就要重算。花旗、富瑞接连下调目标价,股价跌到5.5港元左右,较上市价跌去近八成。
与其说这是对业绩下滑的惩罚,不如说是市场在给它重新定价,从高成长的高端啤酒龙头,调成在存量市场里丢份额的传统品牌,估值逻辑完全变了。
百威不是没自救。去年换了首位中国籍CEO程衍俊,这一年多动作不少,精简冗余产品线,聚焦百威和哈尔滨双品牌。推哈尔滨1900补中端缺口,铺数字化平台覆盖几百座城市,想办法下沉渠道、做非即饮市场。
方向其实没走错,但问题是时间不等人。连续12个季度下滑不是小波动,是市场份额一点点被啃掉,经销商的信心也在一点点流失。
你在这边调整组织重塑品牌,对手在那边加速抢终端铺渠道,每多拖一个季度,翻盘的难度就大一分。不少机构的判断也很直接,短期来看,还没看到能切实扭转局面的方案。
说到底,百威当年的成功,一半是自身运营和品牌做得好,一半是赶上了中国夜经济爆发,外资品牌自带光环的时代红利。
现在市场变了,消费者变了,竞争对手也变强了,还抱着当年“渠道垄断+品牌溢价”的老办法,自然走不通。
至于能不能重新站起来,现在下结论还太早。但有一点很清楚,在中国的消费市场里,从来没有什么永远的王者。能跟上消费者脚步的,才能站得稳。
相关文章
-

博源化工重大仲裁和解协议全部履行完毕 合计涉资约190.16亿元
来源:新浪财经-鹰眼工作室内蒙古博源化工股份有限公司近日发布公告称,公司与中国中煤能源股份有限公司、乌审旗蒙大矿业有限责任公司三方签署的和解协议项下所有义务已全部履行完毕,中煤能源已向法院申请解除对公司相关资产的查封冻结,这起历时近两年的增...
2026-10-14 07:30:20 博源仲裁化工 -

蒸发3500亿,一代“啤酒之王”悄然落寞!销量已连续12个季度下滑
巅峰时港股市值破4300亿港元,如今跌去超3500亿,只剩个零头。中国市场销量连续12个季度下滑,刚披露的三季度还要计提约5.5亿人民币的一次性开支,直接啃掉去年同期近一半利润,曾经的亚洲“啤酒之王”百威亚太,这跤摔得可不轻。很多人把这归为...
2026-10-14 07:30:03 啤酒百威品牌 -

姜还是老的辣!俩儿子不成器,79岁老干妈陶华碧出山 用AI年赚54亿
很多人都记得,早些年陶华碧年纪大了,把老干妈交给两个儿子接手,本以为能平稳完成家业传承,可万万没想到,兄弟二人管理期间接连踩坑,小儿子为压缩成本更换辣椒原料,产品口碑大跌;大儿子跨界投资地产深陷债务风波,连累品牌声誉受损,老干妈营收一路下滑...
2026-10-14 07:28:47 老干妈陶华碧辣酱 -

俩儿子扶不起,七旬老太亲自出山!靠AI一年赚54亿,姜还是老的辣
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!本文素材来源于贵州省质量发展大会公开信息及多家权威媒体报道,属于商业观察评论。编辑:[听歌]直播间鲜有营销活动,公众号早已停更多年,微...
2026-10-14 07:26:06 辣椒老干妈陶华碧 -

姜还是老的辣!俩儿子不成器,七旬女老板再出山,靠 AI 一年赚 54 亿
最近贵州开了一场质量发展大会,获奖名单一公布,不少人愣住了。名单里头有一家做辣酱的。这家企业在网上沉默得像块石头——公众号好几年没更新,抖音号一年多没动静,网友天天调侃它是不是"断网"了,是不是被时代的高铁甩出轨道了。结果人家非但没掉沟里,...
2026-10-14 07:24:10 老干妈辣椒陶华碧 -

美债升至41万亿美元!
来源:大白话时事微信号:xhdb66最近4个交易日,西方长债市场出现反弹,长债收益率有所下降,是否意味着这波西方长债收益率飙涨危机解除了呢?我觉得还没有。具体本文会来详细分析,欢迎点赞支持。先看一下近期西方债市的走势。美国10年期国债收益率...
2026-10-14 07:22:33 国债收益率西方 -

特朗普称乌方应换总统 泽连斯基回应由人民决定
美国总统特朗普在10日表示,乌克兰应该换个总统,并暗示乌总统泽连斯基未能有效结束与俄罗斯的冲突。他还指责泽连斯基导致美国柴油价格上涨。对此,泽连斯基回应称,这应由乌克兰人民决定。此前,有记者在白宫向特朗普提问关于批评人士认为美国放松对俄柴油...
2026-10-14 07:22:26 特朗普泽连斯基乌克兰 -

俄外长称泽连斯基不配有喘息之机 停火提议遭拒
拉夫罗夫在记者会上明确表示,泽连斯基不配获得喘息机会。10月12日,俄罗斯外长拉夫罗夫在莫斯科与黎巴嫩外长会谈后举行记者会。现场有记者问及特朗普宣布的“能源停火”是否有效,但拉夫罗夫没有直接回答,而是讨论了泽连斯基的行为。拉夫罗夫认为,泽连...
2026-10-14 07:22:02 泽连斯基拉夫罗夫乌克兰 -

胡塞武装向美国发出明确警告 迅速且令敌人痛苦
胡塞武装向美国发出明确警告迅速且令敌人痛苦。特朗普对记者说:“可能会。”而胡塞武装则回应:“迅速且令敌人痛苦。”这番对话跨越了白宫与也门之间的距离,以及2025年签署的停火协议和红海航道。10月10日,特朗普在前往田纳西州参加共和党集会前被...
2026-10-14 07:21:35 胡塞武装美国 -


