为何房价不能再跌了,再跌就要出麻烦?房价上涨的三大信号浮现
房价,永远是餐桌上绕不开的那道硬菜。
没买房的盼着跌,买了房的怕它跌,可房子哪只是钢筋水泥?
它一头拴着地方财政,一头连着银行信贷,背后还站着制造、就业、无数家庭的积蓄。
真要大跳水,倒下的绝不止一个行业,中产半辈子攒的那点家底,也可能跟着打水漂。这就是为什么房价不能继续跌——再跌,真要出大事。
先算笔老百姓的账
多少家庭的资产大头,就是那套房子。 房价阴跌三年,一套 300 万的房缩到 240 万,那不是房子降价,那是你攒了小半辈子的首付、几十年的月供,一夜之间被抹掉了 60 万。
更狠的是负资产,首付都跌没了,房子剩余估值还比不上欠银行的贷款。
到这个地步,很多人心里就会冒出断供的念头。 你以为断供只是房子被银行收走这么简单?征信黑掉、房产法拍、后续贷款全部受限,半辈子的信誉,一次性全部搭进去。
有人说,不买房不就不受影响?可问题是,普通人手里的钱能往哪放?银行存款利率一路压得很低,过去理财暴雷留下的教训还没消散,股市大起大落,普通人进去大概率就是被收割。
房子再怎么被吐槽,好歹是看得见摸得着、能住能出租的实体资产。房价持续下跌,缩水的不只是炒房客的资产,是千万普通家庭的身家。
很多人忽略一个连锁反应,房产贬值之后,大家手里的资产缩水,消费自然跟着收缩。不敢换家电、不敢旅游、不敢消费,各行各业的生意都会跟着变冷。
再跌,地方的钱袋子也要跟着碎
房价连着土地,土地连着财政。 这些年,不少城市基建、公共配套的资金,很大一块依靠土地出让收入。土地卖不动,地方稳定收入就断了来源。修路、建学校、城市维护,样样都要花钱。
全国土地成交规划建面已经连续 5 年下滑,2025 年成交 9.9 亿平方米,对比楼市鼎盛时期的高点,直接砍掉了 67%。
土地市场持续缩水,等于地方收入的水龙头一直在慢慢拧紧。真拧到见底,最后受影响的还是普通人。
新建项目停工、城市配套更新放慢,这些代价不会凭空消失,最后都会落到老百姓身上。
网上很多观点,只盯着房价高不高,完全无视土地财政这套底层逻辑。嘴上喊着房价继续大跌,真要是跌到底线,大家期待的配套、民生投入都会大打折扣。
所以你会发现,这两年各类稳楼市政策轮番出台。可他们忘了一件事,单纯靠口号托不住市场,只有实实在在降低购房门槛,才能让真正有自住需求的人敢掏钱。
信号一,量在价先,成交先疯了
楼市老规矩,量在价先。成交量就是市场的水温计,价格永远是后面才跟上的。 先看上海。10 月 11 日,二手房单日网签 1615 套,刷出下半年新高,也是年内第三次突破 1600 套。
中介门店最近朋友圈刷屏,都在说银十行情来了。 再看北京。9 月二手住宅网签 15756 套,环比上涨 13.7%,新房网签数据更夸张,环比暴涨接近 50%。
把视线拉到全国,十一黄金周期间,71 个样本城市二手房成交量同比暴涨 57%。 成交量率先回暖,房价还能一直跌下去吗?
市面上性价比高的低价房源,被买家不断消化,优质房源慢慢变少,业主心态就会发生变化,不再愿意低价甩卖,价格企稳甚至小幅上涨,只是时间问题。
换句话说,现在还死等大跌的人,本质上是在等市面上所有便宜好房被别人捡完。等到低价房源清空之后,剩下的房源,只会恢复报价,到时候再出手,成本只会更高。
很多购房者的误区就在这里,一心盯着报价,从来不看真实成交数据。报价可以随便挂,但网签成交数据做不了假。
信号二,钱袋子全被解开了
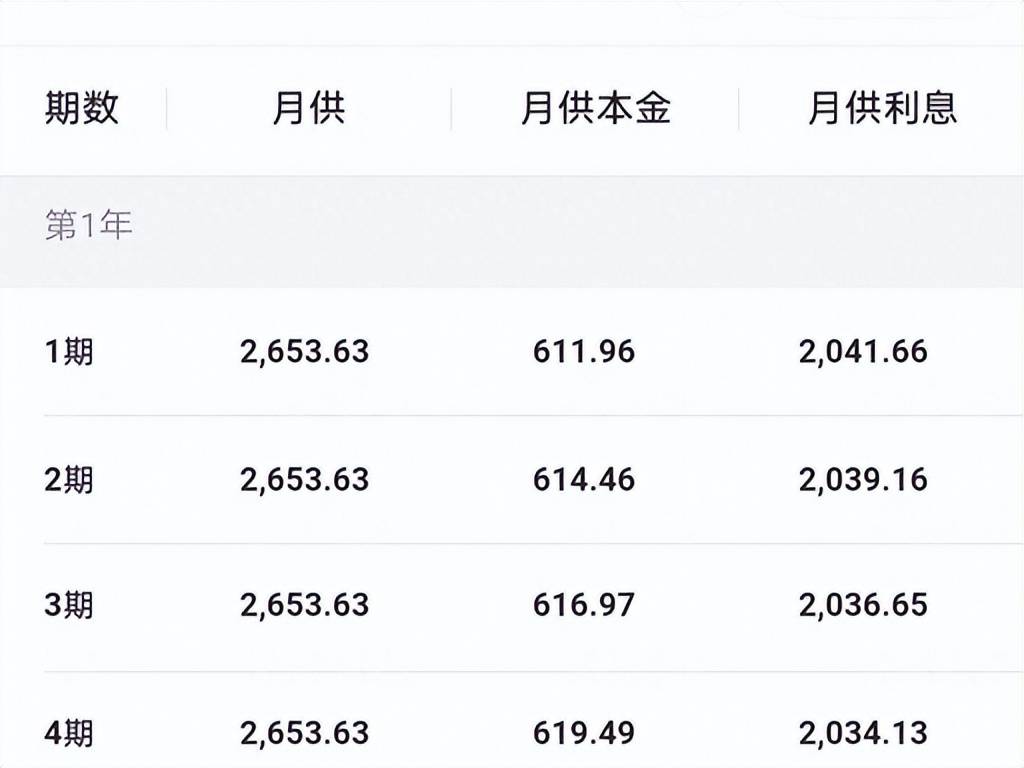
光有买房需求还不够,市场回暖离不开资金的支持。这一轮,购房的资金门槛确实大幅度下调。 最直观的就是房贷利率。
就在前两年,买房商贷普遍还在 3 字头区间徘徊,929 新政落地之后,不少符合条件的首套房商贷利率,阶段性直接进入 2 字头。
除此之外还有中央财政贴息政策,首套新房、二手房都能够享受,年化 1 个点,最长补贴 5 年,120 平以内、总价 150 万以内就能申请。
说白了,相当于国家帮购房者分担一部分月供压力。 首付门槛也持续下探,成都首套房首付直接降到 15%,公积金贷款还有利息补贴 20%,最高可贷 144 万。放在两年之前,首付 20% 都算是优惠政策,现在购房门槛一降再降。
很多人嘴上说政策没用,可购房成本实打实变少了。月供变少、首付变少,政策释放的信号已经非常直白。
不要小看利率变动,房贷几十年周期,利率下调一个点,总利息差额能达到几十万。这笔账,稍微算一算就能明白,政策诚意摆在台面上,远比一百句口号更有冲击力。
信号三,大佬抄底,地却断供了
判断市场底部,别听自媒体瞎忽悠,看看手里握着巨额现金的资本大佬在干什么。
李嘉诚,当年从内地大规模抛售房产,离场的动作干脆利落,当年无数人以此断定,他彻底看空国内楼市。
如今带着 400 亿港元现金重新布局内地市场,手头现金充足,净负债率仅 2.3%,典型的低位布局思路。
有人还在酸,说他只是清理老项目,算不上真正抄底。可话说回来,资本的动作永远最诚实。当初高位离场,现在重新进场,这个反差,本身就是很有分量的市场判断。
国际投行也调整了判断,高盛经过多轮调研之后,明确看多上海、深圳楼市,预测这两座城市 2026 年底触底,2026 到 2028 年房价累计回升 15%。
比资本进场更硬核的一招,就是土地供应收紧。今年 4 月起 38 号文落地,新增建设用地原则上不再审批经营性房地产项目。
一线城市宅地供应同比直接减少三成以上。 土地供应掐住源头,新房后续供给自然变少。
市面上存量好房就那么多,供给减少,价格自然更容易稳住。这一招,直接从源头改变供需格局。
真能一路普涨回去吗?
别急着头脑发热,这一轮回暖,是严重分化的回暖。一线、强二线城市核心地段房产,会率先企稳回升;人口持续外流的三四线小城,依旧处在漫长磨底阶段,想要回到从前的高点,基本没有可能。
高盛看多的只是上海和深圳,不是全国所有城市。李嘉诚瞄准的也是核心城市优质资产,不是偏远县城的楼盘。
说白了,普涨时代彻底结束了,以后楼市是优质房产的行情,劣质房产会持续贬值。手里攥着小县城无人接盘的房子,还指望它涨回巅峰,还是早点清醒一点。
可反过来讲,正因为普涨时代消失,核心地段房产的价值才会更加稀缺。今天看着价格高,等市场回暖之后,门槛只会越来越高。
这就是楼市最折磨人的悖论,等着房价继续下跌的人,耗得起时间;打算刚需上车的人,耗不起。想上车的人害怕高位接盘,观望的人害怕踏空,两边都在纠结。
还有一个很多人不愿意承认的现实,楼市回暖,带动的是上下游几百个行业。装修、建材、家电、家具,全都和房产绑定。
楼市持续冰冻,上下游企业日子不好过,裁员、收入缩水,最后普通人收入受到影响,更买不起房。这是一个恶性循环。 稳住楼市,本质上是稳住一大片普通人的收入来源,只是很多人不愿意往这一层思考。
核心城市自住刚需,不用盲目死等大跌,成交量回暖、政策松绑、土地收紧这三大信号已经陆续落地。
如果抱着买房一夜暴富的想法,趁早打消念头,炒房赚钱的时代早就过去了。 房子这个东西,跌得太狠,所有人日子都会难受;一旦涨起来,普通人购房压力又会变大。
夹在中间最难熬的,永远是持续观望的那批人。
很多人把买房当成赌涨跌,却忽略最核心的一点,刚需买房买的是居住需求,不是用来投机的筹码。如果需要自住,同时资金压力可控,就没必要死等一个大概率等不到的暴跌。
当然,手里资金紧张,月供压力扛不住,那无论什么信号,都不要强行上车。买房最忌讳掏空家底,透支未来几十年的生活质量。
相关文章
-

开了8年早餐店,奉劝大家:这5种早餐大多都是预制的,别再买了
你是不是也发现了,早餐店越来越快,但味道好像也越来越像一个模子里出来的?这事儿真不是偶然,背后就是这几年早餐预制化越做越猛,连一二线城市标准化早餐店里,预制菜和冷冻半成品的渗透率都已经高到八成五以上了,包子、油条这些常见早餐,甚至基本都快做...
2026-10-14 09:58:39 早餐店里标准化 -

田曦薇薄荷绿长裙亮相活动,甜美灵动化身春日里的元气精灵
田曦薇这次在品牌活动上的造型真的是一出场就甜到了大家的心坎里,那种扑面而来的清新气息简直让人移不开眼。她选择了一条薄荷绿色的挂脖礼裙,这个颜色本身就带着一种极其清爽的视觉降温效果,穿在她身上显得整个人白净又通透,就像是夏日里的一杯薄荷气泡水...
2026-10-14 09:56:57 田曦薇薄荷活动 -

锁屏就选它!纯欲御姐风性感壁纸太顶了
别再翻那些糊成马赛克的网图了。今天这组「性感美女|壁纸」直接把审美线拉到天花板。不靠过度暴露抢眼球,全凭骨相和氛围拿捏视线。光线刚好落在肩颈线条上,连背景都透着高级灰质感。换上它,手机屏幕瞬间活过来,通勤路上瞥一眼都能回血一整天。镜头怼近看...
2026-10-14 09:55:52 壁纸性感御姐 -

黑发随风轻扬,鲜活皮囊裹蚀骨媚骨
傍晚的天色晕开一层清浅的灰蓝,河畔微风轻轻拂过,远处大桥横跨水面,绿树与流水构成开阔干净的背景。黑色轿车静静停在岸边,原本只是普通的郊外风景,可当她斜倚在光滑的车顶上,整片黄昏的景色都成了衬托她的底色。松散的黑发被晚风微微吹乱,几缕碎发贴在...
2026-10-14 09:53:16 晚风河畔荷叶 -

有小肚腩也敢穿短上衣,这套搭配学起来
很多丰满姐妹觉得露腰是身材雷区,其实选对搭配方式,微胖身材也可以轻松驾驭露脐风,这套日常户外休闲穿搭,很适合逛街、小区散步,随性又有氛围感。内搭是短款灰色针织小背心,适度的露腰设计,不用刻意遮掩小腹。针织面料柔软有弹力,贴合上身曲线,把丰满...
2026-10-14 09:52:06 小肚腩上衣针织 -

TVB恋综!内地短剧男星苦练广东话告白TVB女星阮嘉敏!网友大赞好般配
由“金牌媒人”林盛斌(Bob)主持的TVB恋爱真人秀《女神配对计划2》,近日进行了首轮淘汰,最终12位男嘉宾成功过关,分别是吴兆麟、吴旭东(东东)、俞鋆瑞、谭梓乐、李尔晨、林子朗、伍颂曦、侯建民、林福明、吴俊峰、方智弘及关经翰。除了淘汰环节...
2026-10-14 09:48:03 阮嘉敏TVB吴旭东 -

TVB恋综上演两女争一男!港姐何沛珈突然插入引爆三角恋,俞可程直言不开心
TVB恋综《女神配对计划2》10月11日播出最新一集,心动选择环节出现戏剧性发展,原本与TVB女星俞可程稳定发展的男嘉宾方智弘,突然获得另一位女参与者何沛珈投票选择。何沛珈在挑选“最有好感勇者”阶段放弃原本的配对对象,将票投给了方智弘。加上...
2026-10-14 09:45:45 何沛珈俞可程TVB -

蔡卓妍心痛劝张致恒脚踏实地,惊讶电费高达9000多元!已不指望他还钱
蔡卓妍(阿Sa)今日到尖沙咀出席品牌活动。她接受采访期间,被问到昔日“朋友”张致恒(Steven)近日频繁传出欠债,甚至自爆欠债达到七位数一事时,身为债主之一的阿Sa面露无奈,长叹一口气说:“哎,真的,真的是气人啊。”她直言当朋友需要帮忙时...
2026-10-14 09:43:43 张致恒电费蔡卓妍 -

林峯自曝平日穿搭全靠老婆张馨月!辅导女儿作业全靠忍,广州演唱会邀请古天乐钟嘉欣
林峯今日在尖沙咀出席服装品牌新店揭幕礼,活动上,林峯有意购买品牌限定版长外套送给太太,觉得很适合在香港这种冬天又不是太冷的天气穿。平时与太太会不会穿情侣装?林峯受访时坦言,不会特意穿到一模一样:“情侣装这种东西是搭配出来的,不是穿同一件。(...
2026-10-14 09:41:34 演唱会古天乐女儿 -

为何房价不能再跌了,再跌就要出麻烦?房价上涨的三大信号浮现
房价,永远是餐桌上绕不开的那道硬菜。没买房的盼着跌,买了房的怕它跌,可房子哪只是钢筋水泥?它一头拴着地方财政,一头连着银行信贷,背后还站着制造、就业、无数家庭的积蓄。真要大跳水,倒下的绝不止一个行业,中产半辈子攒的那点家底,也可能跟着打水漂...
2026-10-14 09:32:29 房价房产信号


