10.19:政策底硬、情绪低近A股4利好,7利空,进攻和防守端全梳理
摘要:政策底很硬,情绪底快到了,市场底还差"放量"这最后一脚。今天大概率低开,但3700一带有大资金托着,不必恐慌割肉。
一、周末利好(多头弹药)
1. 回购潮空前:10月前半月280家公司抛回购计划、上限合计1360亿,超过此前任何单月;周末长鑫科技(10-20亿)、海光信息(5-8亿)、中科曙光、澜起科技、生益科技等科技龙头密集出手——产业资本真金白银说"跌出价值了"。
2. 三季报预喜扎堆:超150家预告、八成预喜。长鑫科技预赚1310-1325亿、亨通光电预增151%-168%、生益科技预增164%-181%、恒力石化预增104%、海康威视增38%。
3. 国家队托盘:股票ETF连续9日净流入超1400亿,周五尾盘沪深300ETF爆量160亿,硬生生守住3674点——这正是2024年"9·24行情"的起点位,托底信号非常明确。
4. 政策窗口:国常会定调深化"人工智能+";金融街论坛今日开幕,潘功胜、吴清等齐发声,增量政策工具值得期待;今日10点三季度GDP及9月经济数据公布。
二、周末利空(空头压力)
1. 周五纳指暴跌2.15%,费城半导体八连跌创2008年来纪录,AI算力融资风险发酵(Anthropic发10%高息债);2. 美国PPI超预期,美债收益率高企压制全球成长股;3. 中东局势升级,布油触及110美元;4. 韩股上周暴跌14%触发熔断;5. 对冲基金连续5日净卖出全球AI股;6. 本周约千亿限售股解禁;7. 今天重阳节港股休市、北向关闭,纯内资博弈,量能会更低。
三、进攻端利好:存储/光通信/PCB里三季报真兑现+有回购的龙头(长鑫、亨通、生益这条线),等海外情绪冲击砸出低吸点;军工、低空经济/飞行汽车(珠海航展+特斯拉Roadster催化,周五已领涨);自主可控(技术出口限制目录增列AI、生物医药、光伏);AI应用端(国常会"人工智能+"定调);券商(金融街论坛催化)。
四、防守端利好:银行(工行农行周三派中期红利821亿,低利率下高股息稀缺);石油石化(油价110美元,上周主力净流入行业);白酒食品饮料(上周仅有的上涨行业,华泰称已到底部区域);煤炭、电力等红利底仓;黄金(地缘避险)。
五、市场情绪和技术形态
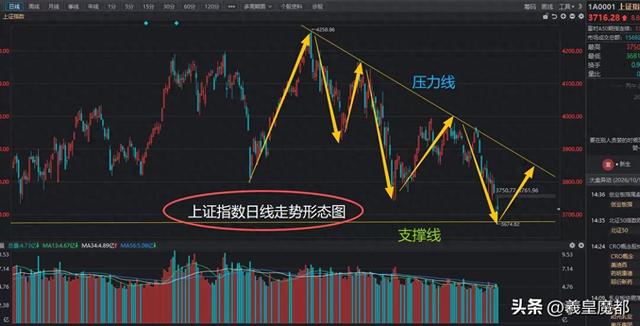
底部区域确认了,底部拐点没确认。 看多证据:周四3674.82精准踩住"9·24"起点3674.40;跌停从26家缩到11家、涨停61家,恐慌明显衰竭;两融较高点已去化4700亿,杠杆挤得差不多;全A市盈率回落至20倍,超跌是事实。但见底要看三信号:成交重回1.8万亿上方、海外半导体止跌、科技权重(中际旭创等)缩量企稳——目前一个都没完全兑现。机构口径:中信证券称AI硬件第一轮估值调整"接近尾声";浙商"底部重构迎曙光";明泽预计市场底10月中下旬确认。今天盯两点:10点GDP/社零数据是否超预期、下午论坛讲话有无增量政策;沪指支撑3670-3700,压力3750缺口。操作建议哑铃配置:红利防守打底,业绩兑现的科技超跌分批低吸,不追题材、不满仓赌方向。
免责声明:以上仅供参阅,不构成投资建议,股市有风险,入市需谨慎。
相关文章
-

日本企业扎堆撤出中国?别忙着庆祝中国赢了!更难打的硬仗在后头
9月底日本一家调查公司甩出来一组数字,这两天在圈子里传得很凶。到2026年6月,在中国做生意的日本公司只剩10118家。这是2010年开始统计以来,最少的一次。两年时间少了2916家,跟2012年最多时候的14394家比,掉了将近三成。不少...
2026-10-19 07:24:08 中国日本扎堆 -

乌军导弹炸毁6架苏-34影响几何 暴露俄军防空漏洞
乌军情报能力提升,能够准确定位俄军机场停放的飞机。俄军防空存在漏洞,巡航导弹低空飞行时雷达难以及时发现。此外,俄军习惯将飞机集中停放,一次打击就能造成多架损失。这次袭击表明,乌军已经具备打击俄境内数百公里纵深目标的能力。对美国盟友和普通人来...
2026-10-19 07:23:47 俄军乌军防空 -

沙特与胡塞武装冲突为何僵持不下 军事攻防不对称加剧僵局
近期,沙特阿拉伯主导的多国联军与也门胡塞武装之间的冲突持续升级。沙特联军对也门多地发动频繁空袭,而胡塞武装则不断向沙特境内的机场和石油设施发起攻击,导致设施损毁和人员伤亡。10月以来,胡塞武装对哈立德国王国际机场进行了20次袭击,造成17人...
2026-10-19 07:23:22 沙特胡塞武装 -

美媒称歼20战力超越F22有何意图 军费造势与体系威胁
最近一段时间,美国媒体和军方人士在公开场合频繁提及歼-20。有人称赞其航程远、导弹射程长,还有人认为它与空警-500、歼-16及电子战力量配合已形成体系。这些言论看似在夸奖中国空军,但背后的原因并不简单。这几年歼-20的改进速度确实快,发动...
2026-10-19 07:22:57 体系造势军费 -

10.19:政策底硬、情绪低近A股4利好,7利空,进攻和防守端全梳理
摘要:政策底很硬,情绪底快到了,市场底还差"放量"这最后一脚。今天大概率低开,但3700一带有大资金托着,不必恐慌割肉。一、周末利好(多头弹药)1.回购潮空前:10月前半月280家公司抛回购计划、上限合计1360亿,超过此前任何单月;周末长...
2026-10-19 07:22:49 情绪科技政策 -

A股分红回购增持热潮涌动
来源:中国证券报-中证网数据显示,截至10月18日中国证券报记者发稿,今年以来已有3734家A股上市公司实施分红,现金分红总额已超过2万亿元。与此同时,上市公司回购增持动作密集,回馈投资者意识显著增强。监管部门近期明确,将引导上市公司通过股...
2026-10-19 07:22:32 上市公司A股股东 -

以方回应欧洲官员在约旦河西岸遇袭 外交尊严受损
约旦河西岸再起冲突,欧洲外交官车队遭以色列定居者袭击。10月17日,来自法国、比利时和波兰的外交官在约旦河西岸参加橄榄采摘活动时,遭到以色列犹太人定居者袭击。定居者包围了外交官的车辆,要求查看他们的身份证件,并砸碎了一辆属于比利时领事馆的汽...
2026-10-19 07:22:31 约旦河西岸欧洲外交官 -

周一定方向:90%的人今天会在3748上犯错
3674.82,3681.28。两个数字,相差不到7个点。周四一次,周五一次,空头两回把指数摁到3675边上,两回都没摁穿。这不是巧合。这是有人在这个位置真金白银地接。【谁在卖:外面杀的是估值,不是业绩】先把账算清楚,这轮杀跌的源头不在国内...
2026-10-19 07:22:15 方向指数资金 -

泽连斯基称或与普京在G20峰会会晤 三方会谈方案浮出水面
泽连斯基表示,如果普京前往迈阿密,他也愿意去。这一言论再次引发了关于乌克兰、美国和俄罗斯三方会晤的讨论。他在接受《德国之声》采访时强调:“我们必须出席,必须会面、交谈并做出决定。”他还补充说,双方说什么不重要,关键在于结果。泽连斯基提到,华...
2026-10-19 07:22:04 泽连斯基普京峰会 -

10月18日分析:不太妙!
作者:星话大白来源:大白话时事微信号:xhdb66周五晚上美股继续下跌。纳斯达克指数跌了2.15%,延续10月6日转折之后的下跌走势。目前纳斯达克这波回调,还未结束。费城半导体指数周五晚上也跌了3.83%;韩国股市基本就是跟着费城半导体指数...
2026-10-19 07:21:56 分析概率走势


