管钱的该怎么发钱?
作者:李大闲人
来源:地安门外一闲人(ID:damyyxr)
今年的诺贝尔经济学家颁给了斯坦福的霍尔和哥伦比亚的伍德福德。两人的研究聚焦于政府怎么通过发钱提振微观活力。恰逢东大不久前打破惯例,给私人房贷贴息,顺便介绍一下二人的理论。
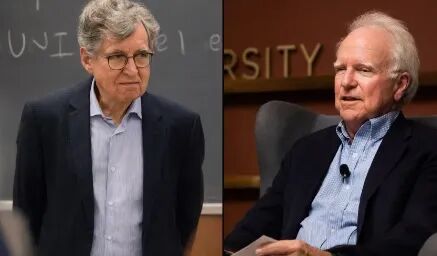
伍德福德与霍尔
霍尔研究人们的消费欲望,提出微观上民众把当下的消费与对未来的收入预期挂钩,只有在遇到“新消息”时才会改变消费倾向。所以,政府若要推动促进消费,需要给民众带来意外惊喜,或者想办法提高他们未来收入的预期。
根据霍尔研究,“一次性发钱”的效果相当短暂,而在经济前景不明朗情况下,大部分人倾向把收到的现金储起来。疫情期间,欧美多地实施“一次性发钱”政策,而民众认为疫情只是暂时的,对收入的长远预期不变,把钱当成意外之喜,所以愿意花。
霍尔认为,发钱最好的方法是“持续的定向发钱”,特别是针对中产及底层民众。因为这类人群的边际消费倾向高,特别是约20%的底层民众一拿到钱,就会花出去,用于满足基本生存,政策上效果最好。
当然,“定向发钱”也有弊端,一来是行政成本高,二来可能给负责发钱的机构制造腐败和寻租空间,官员可能克扣资金,导致政策预期难以实现。
伍德福德的研究则表明,从刺激消费的角度看,相比起一次性的创造收入,更重要的是让民众感到“收入提高”是可持续的,也就是提高民众对未来收入的预期。
所以,单纯发一笔钱不如让家庭相信未来就业更稳、收入更稳、社保更扎实。只有当收入改善被视为可持续,家庭才更愿意减少预防性储蓄、增加耐用品消费和长期支出。
而放到如今最烈火烹油的AI产业链上,需要逐渐让普通人相信,因为AI而可以自己长期的“收入会更好”。但如今一部分人通过资产增值、技能溢价和更便宜的商品服务受益,而另一部分人则因岗位替代和职业不确定性而收缩消费。
因此,技术红利不能只停留在企业利润和资本市场,而要通过更低的物价、更稳的就业、更公平的技能提升机会,传导到普通家庭的资产负债表和收入预期里。
理论研究是一回事儿,技术发展是一回事儿,而政策设计则是更重要的事。
没有一成不变。
相关文章
-

长实回应李嘉诚逝世:绝无其事
2026年10月15日正午,长实集团被舆论堵到了墙角,只回了四个字——“绝无其事”。几小时前,一张仿冒官媒版面正在各个微信群里流转,说98岁的李嘉诚已经走了。长实随后抛出严正声明,把话挑明:有内地小账号冒充《大公报》炮制假消息;当天下午,报...
2026-10-20 14:27:42 李嘉诚账号大公报 -

国际舆论风向,确实有些变了
国际舆论风向,尤其是对华的态度,确实有些变了。或者,更准确地说,正在发生重大而深刻的转变。产生这种强烈感觉,源于今天早上看到英国前首相苏纳克在自己社交账号上的一个帖子,大致意思是:中国领导人的目标,就是让世界依赖中国,而中国不依赖世界,如果...
2026-10-20 14:26:51 国际舆论中国风向 -

-

多型无人装备亮相“长城-2026”反恐国际论坛,探索反恐新作战样式
10月14日,“长城-2026”反恐国际论坛进入专业论坛阶段,与会代表围绕“无人智能条件下恐怖活动趋势与反恐能力建设”碰撞思想、互鉴经验。人工智能和无人系统的快速发展,持续重塑恐怖活动形态,对全球反恐带来新的挑战,同时上述技术的发展也深刻影...
2026-10-20 14:26:10 无人装备论坛 -

马斯克对乌克兰卡脖子 欧洲反击引发危机
马斯克对乌克兰卡脖子欧洲反击引发危机。最近,马斯克向特朗普建议限制乌克兰的星链和星盾速度,白宫和五角大楼随后实施了这一限制。这直接削弱了乌军的战场通信能力,但马斯克没想到的是,此举也给自己带来了麻烦。限制措施一出,欧洲立刻反应强烈。对欧洲来...
2026-10-20 14:25:31 马斯克欧洲乌克兰 -

内塔尼亚胡称决心推翻伊朗 特朗普力挺引发讨论
10月18日,特朗普在“真实社交”上发表了一封致以色列民众的长信。他在信中将内塔尼亚胡称为“伟大的战士总理”和“对抗伊朗的和平伙伴”,并表示内塔尼亚胡绝不会让以色列人民失望。信中还警告说,如果以色列选错了领导人,美国可能不得不自己承担相关工...
2026-10-20 14:25:06 内塔尼亚胡特朗普伊朗 -

还有多少“陈某某”这样的“精日”分子 历史观全面塌方
近日,莫斯科大学中国留学生陈某某在课堂上身披日本“旭日旗”的相关画面在网络传播,引起了极大的负面反响。在中国同学的强烈要求下,陈某某录制了道歉视频。莫斯科大学中国学生学者联谊会也迅速发布情况通报,强调海外求学应立德为先,坚决反对任何漠视历史...
2026-10-20 14:24:40 历史精日分子 -

法国女子趁乱零元购 道德与生存的边界模糊
上周,一段15秒的短视频在社交网络上引起了广泛关注。视频中,在法国某街区,玻璃碎渣混着矿泉水瓶散落一地,穿着连帽衫的年轻人抱着LV纸袋狂奔,一位银发妇人则攥着两袋法棍快步穿过警戒线。配文是“趁乱零元购”,评论区瞬间炸锅——有人谴责这种行为是...
2026-10-20 14:24:15 道德法国群体 -

披旭日旗的中国留学生被遣返开除 校方严肃处理引发关注
近日,莫斯科大学中国留学生陈某某在课堂上身披日本“旭日旗”的相关画面在网络传播,引发广泛关注和强烈谴责。莫斯科大学历史系的中国留学生集体请愿,要求校方调查此事。10月19日下午,校方召开专题座谈会,表示将尽快公布对这名陈姓学生的开除决定,并...
2026-10-20 14:23:48 校方留学生中国 -

一纸“万万火急”电令,被年轻人唱响
通道转兵纪念馆内的“万万火急”电令(复制版)。杨新鸿摄湖南怀化通道侗族自治县县溪镇罗蒙山下,一张泛黄的复制版电报纸,静静安放在通道转兵纪念馆的展柜里。纸张边缘微微卷起,左上角“万万火急”四字力透纸背。这是一份全文仅500余字的电报,却关系着...
2026-10-20 14:23:01 电令纪念馆课程


