美国公司宣称用汞造出黄金!人造黄金出现了,金价真会被击穿吗?
Marathon Fusion这次宣称“汞变金”,大家都盯着“10倍”这个数字。我倒觉得它的投资方名单更值得琢磨。
投资方里有比尔·盖茨创立的气候技术投资网络Breakthrough Energy,还有矿业集团英美资源集团。英美资源和天然钻石巨头戴比尔斯渊源很深,这些年把天然钻石价格打下来的,恰恰是实验室里的培育钻石。
一家在“人造”上吃过大亏的老牌矿企,现在掏钱支持“人造黄金”,难道要再拆一次自家的墙?显然不是这么回事。
我的判断很直接:人造黄金击不穿金价,至少我们这代人看不到那一天。理由有三层,一层比一层深。
第一,能造出来不等于造了划算。
第二,就算划算,也造不够量。
第三,就算量够了,黄金的价格本来也不是靠“稀缺”定的。
先看这次成果到底有多少分量。
公司宣布黄金生产速率达到欧洲核子研究组织2025年纪录的10倍,但成果没有经过公开的独立验证,也没透露到底造了多少黄金。那个“纪录”本身是什么量级?
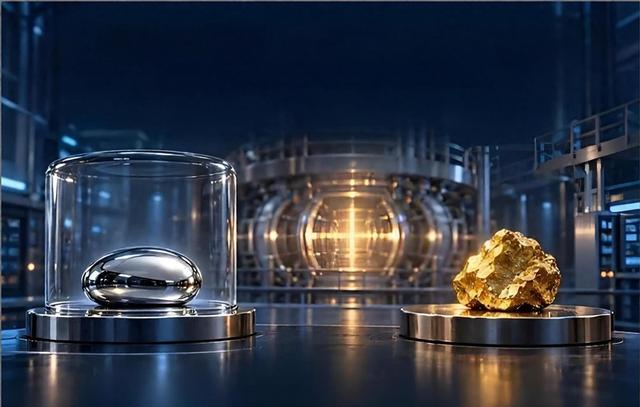
大型强子对撞机4年运行下来,铅离子碰撞产生的金原子核总质量约为29皮克,而且这些金原子核一产生就撞碎在设备上,根本收集不起来。拿这个当参照,“10倍”听着很响,换算成重量,最灵敏的天平也称不出来。
我更愿意把这次宣布看成一次原理验证,同时也是一次融资路演。这么说不是贬低它。
初创公司要活下去,得给外界讲一个看得懂的故事,“点石成金”正是人类最古老、最好懂的故事。原理本身没毛病。
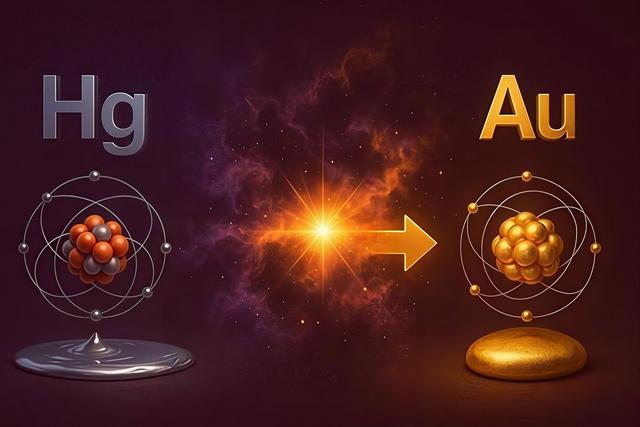
一种元素是什么,看原子核里有几个质子:金是79个,汞是80个,只差一个。烧炉子、兑药水这类化学手段只能改变原子之间怎么组合,碰不到原子核,所以古代炼金术士忙活了上千年也是白费功夫。
核反应就不同了。氘氚聚变产生的14MeV中子撞击汞-198后,会把它变成有放射性的汞-197,汞-197半衰期约64小时,随后衰变成金-197,也就是金唯一的稳定同位素。
这样造出来的金子,在原子层面和矿里挖的没有区别。问题是,物理上做得到,经济上值不值,中间还隔着好几道坎。第一道坎是时间。
这类黄金可能含有放射性同位素,公司表示可能需要存放最长18年,等放射性衰减到可接受水平才能上市销售。18年意味着什么?
10月以来,10年期美债收益率在5%左右,多家外资银行上调美元存款利率,部分期限产品年化利率突破4%。按4%复利算,18年本金翻一倍;按5%算,变成原来的2.4倍。
换句话说,今天造出一克金,18年后金价起码得翻一倍,才够覆盖资金成本,设备折旧、仓储、辐射防护的钱还没算进去。果树三五年挂果大家都嫌慢,这棵树要18年才结果,中间还得一直派人守着。
第二道坎是规模。公司现有反应堆的聚变功率约1kW,只相当于1GW的百万分之一。
论文里“每吉瓦年产几吨金”的算法,前提是一座还不存在的吉瓦级电站,而目前还没有聚变电站实现商业化售电,首批商业化聚变电站还要几年才能建成。从1千瓦到1吉瓦,这一步比汞变金少掉的那一个质子难得多。
退一步说,就算造金划算了,也造不出足够的量。按公司最乐观的口径,1吉瓦电功率的聚变电站每年约产5吨黄金;建成100座同类电站,每年新增约500吨,约占2025年全球矿山黄金产量的14%。
100座吉瓦级电站,大约相当于今天全球核电装机的四分之一,而人类搞核裂变发电七十年才攒下现在的家底。要顶替全球一年三千六百多吨的矿产金,得建七百多座。
再看需求这头:我国9月末黄金储备约2409.59吨,比上月增加约23.02吨,这是连续第23个月增持,也是2024年11月重启购金以来最大的单月增持量。光这一个月的增持量,就要四五座吉瓦级聚变电站满负荷干一整年。
世界黄金协会预测,2026年全球央行黄金需求可能在700-900吨左右,光满足各国央行就得一百四十多座。跟需求比起来,这点供给实在太少。
还有一点常被忽略:聚变电站首先是用来发电的。造金方案要往包层里加汞,可包层本来的任务是产氚。
氚稀缺又昂贵,聚变要想长期运转,就得自己把氚生产出来。包层材料能不能长期扛住中子轰击,停机检修和材料更换怎么安排,这些在工程上都还没跑通。
基础工程还没做完,就先规划上面的金库,顺序是颠倒的。所以我判断,就算将来聚变成功了,电站最先要做的是卖电、卖医用同位素,金子得往后排。
这家公司正经在做的业务也是这样:它的医用同位素和燃料循环业务有第三方背书和政府资金支持,黄金更像是用来吸引关注的招牌。最深的一层在于,黄金的价格本来就不是靠“造不出来”撑着的,今年的行情就是证据。
1月29日国际现货黄金升至每盎司约5595美元,创历史新高。到了10月,金价已接近年内低点;截至10月27日,金价约为每盎司4011美元,年内下跌约7%,而从年内高点算已回落近三成。
正好是同一个星期,美国这家公司发布了消息,很容易让人把两件事连在一起。可真正把金价拉下来的另有原因:能源价格飙升带动通胀预期反弹,市场更加相信美联储会维持“更高更久”的货币政策;胡塞武装对沙特发动新一轮袭击后,市场担心中东能源供应中断。
黄金不生利息,利率一往上走,持有它的机会成本就变高。这一轮下跌期间,人造黄金一克都没上过市。
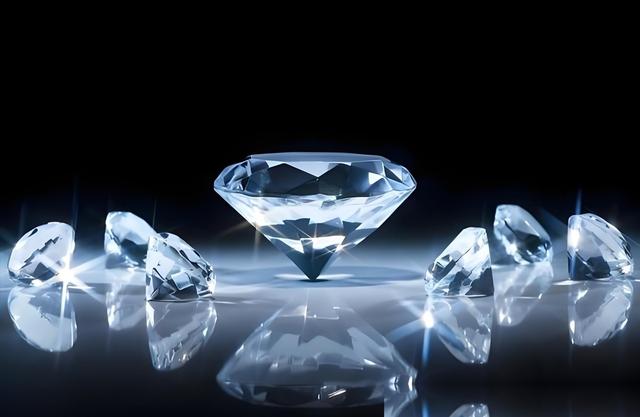
不少人拿培育钻石作类比,我认为这个类比从根上就错了。钻石靠稀缺加爱情的营销故事撑价格,买家主要是普通消费者。
实验室能低成本量产、肉眼又分辨不出来,价格自然守不住。黄金最重要的买家是各国央行。
截至2026年9月底,我国黄金储备在官方储备资产中的占比约为8.5%;截至2026年一季度,黄金在全球官方储备中的占比约为29%。央行买金是为了安全和最终支付,不是为了好看。
会有哪家央行因为美国一家初创公司造出几皮克金子,就叫停购金计划吗?不会。钻石的价格靠营销故事撑着,黄金的价格靠信用撑着。
技术能拆穿一个营销故事,却动不了国家信用的需求。再往远处想一步。
假设几十年后,聚变造金真的又便宜又能量产,黄金真正的麻烦也不在“供应变多”,而在“谁能造”。各国拿黄金当压舱石,就是因为它不归任何一个国家管,谁也印不出来。
要是某个国家的聚变电站能成批生产黄金,黄金就会从超主权资产,变成一种有技术门槛的工业品,这才会动摇它的根本地位。不过真到那一步,掌握聚变的国家手里握着的是几乎用不完的能源,金子反倒成了小事。
所以,黄金的护城河不在原子核里,而在两条上:谁也不能随便造,造出来也不划算。这次美国公司讲的故事,真正有分量的是聚变技术本身,“炼金”只是包装。
手里有黄金的朋友,与其担心炼金术,不如多关注美联储的议息结果和国际油价。一块要等18年才能卖的金子,砸不了今天的金价,真正能让金价大跌的是今天的利率。
相关文章
-

A股:股民提前准备好,信号很强烈,今天10.28,散户千万别做错?
昨天那根阴线,表面看是指数回调,实际是给所有散户上了一课:赚不赚钱,跟指数涨没涨没关系,跟你在哪个位置、拿的什么货,才有关系。10月27日,沪指收3648.30,跌1.33%;深成指跌2.5%,创业板砸了3.41%,科创50更狠,跌近4.8...
2026-10-28 14:35:52 高位信号散户 -

卡尼称加美贸易谈判“小幅回暖”
新华社北京10月27日电加拿大总理卡尼26日透露,加拿大与美国的贸易谈判进展情况略有起色。美国总统特朗普日前接受美国媒体采访时同样释放乐观信号,称美加贸易协议可能于11月3日美国国会改选、即中期选举投票日前达成。媒体分析认为,美国关税政策已...
2026-10-28 14:35:42 贸易卡尼美国 -

美国公司宣称用汞造出黄金!人造黄金出现了,金价真会被击穿吗?
MarathonFusion这次宣称“汞变金”,大家都盯着“10倍”这个数字。我倒觉得它的投资方名单更值得琢磨。投资方里有比尔·盖茨创立的气候技术投资网络BreakthroughEnergy,还有矿业集团英美资源集团。英美资源和天然钻石巨头...
2026-10-28 14:35:07 黄金金价聚变电站 -

文人论股: 多杀多下跌,非常惨烈。但星星之火,可以燎原!
昨日A股再次高开低走。早盘几大股指集体高开,但开盘后就遭受空头反噬,一路震荡下滑。午盘空头再度发力,科技股带头下杀,股指跌幅进一步扩大。临近收盘前,大盘再度展开跳水,最终以大跌收市。截止收盘,上证指数跌1.33%,收报3648点,跌破365...
2026-10-28 14:33:46 文人多杀多科技股 -

又新增一座“鬼城”!房价由2万跌穿至4千,现在却无人问津
大家好,我是小菲❤️香河县淑阳镇的新城片区,售楼处玻璃门贴着褪色福字,门口落叶少人清扫,有楼盘挂出均价4500元每平方米的横幅仍少人问价。2016年前后同一位置中介敢报两万,个别河景房源喊到2.3万,还有人连夜从北京赶去抢房。香河隶属廊坊北...
2026-10-28 14:33:06 香河房价城市 -

南方五省电力市场开业,负电价正式降临
原创:一棵青木来源公众号:远方青木已获转载授权2015年,中国全面启动电力市场建设。经过足足11年的努力,2026年10月份,中国电力市场正式开业,覆盖范围南方五省。从此以后,负电价将从测试阶段转入正式运营,开始逐步影响到我们的电价。电价可...
2026-10-28 14:30:22 电力电网电价 -

刘亦菲压轴遇台风外围暴雨,羽毛裙吸满雨水,带病走完太让人心疼
很多人回看这次VOGUE红毯,第一反应都是:刘亦菲这一场,美得像从雨雾里飞出来的凤凰。可直到现场侧拍、路人视频放出来,大家才惊觉——那天哪里是小雨,分明是台风外围带来的大暴雨。苏州当晚,狂风裹着密密麻麻的雨丝,户外红毯直接被浇透。地面到处都...
2026-10-28 10:42:40 刘亦菲压轴雨水 -

张致恒与模特前女友黄榕分手20年同框!自认很渣向旧爱道歉,女方情绪崩溃痛哭
TVB前男星张致恒近日接连亮相访谈节目,早前他和被封为香港“四大废男”之一的梅启明同框受访,张致恒承认自己是恋爱脑,见到漂亮女生就想追。后续张致恒又和被称为“离婚界网红”的太太雯雯一同受访,雯雯当面细数丈夫性格上的问题,坦言对方习惯说一套做...
2026-10-28 09:56:50 张致恒黄榕前女友 -

TVB前男星江华罕见向麦洁文示爱!光头造型大唱情歌!网友:以为是罗家英
现年64岁的TVB前男星江华与太太麦洁文(Kitman)结婚34年,育有一对儿女,33岁的大儿子陈耀淙投身医疗行业,小女儿陈薔天则继承妈妈衣钵加入乐坛。虽然江华和麦洁文曾陷入婚姻危机,江华在1996年与邓萃雯因拍亚视剧集《我和春天有个约会》...
2026-10-28 09:55:00 江华麦洁文前男星 -

64岁欧瑞伟新剧重现林峯凳子舞!舞步流畅获网友大赞,两人曾演关羽和诸葛亮
64岁TVB男星欧瑞伟曾在《开心速递》以“KC”形象深入人心,在《三代同糖》收视未如理想下,公司紧急召他加入剧组,他透露虽然在开工前4、5天才收到剧本,幸好他早已习惯在短时间内熟悉剧本。近日一集,欧瑞伟重现林峯演唱会上的经典“凳子舞”,他在...
2026-10-28 09:52:45 欧瑞伟饰演诸葛亮


