日本对中国不锈钢加税有何影响 贸易壁垒加剧市场分化
同一份关税清单,在不同利益方眼中有着完全不同的解读。在日本制铁的董事会会议室里,这份加税方案被视为保护本土钢铁产业的兜底政策;而在国内钢企的出口报价单上,新增关税则变成了一笔难以消化的额外成本。日本财务省发布的正式税率文件中,清晰罗列了分企业差异化征税标准:中国大陆厂商税率分为27.7%与42.1%两档,中国台湾地区生产商则执行3.6%或20.1%的阶梯税率。
当地时间10月27日,日本内阁正式敲定决议,对原产于中国大陆、中国台湾地区的镍系冷轧不锈钢板带征收反倾销税。这项关税措施从10月31日正式生效,有效期长达五年,一直延续至2031年10月30日。税率实行一企一策的差异化规则:太钢、甬金等五家大陆头部钢企适用27.7%的税率;其余所有未列入名单的大陆出口企业,统一执行42.1%的高额关税。在中国台湾地区这边,六家登记在册的生产商仅需缴纳3.6%关税,其余厂商则按照20.1%标准征税。
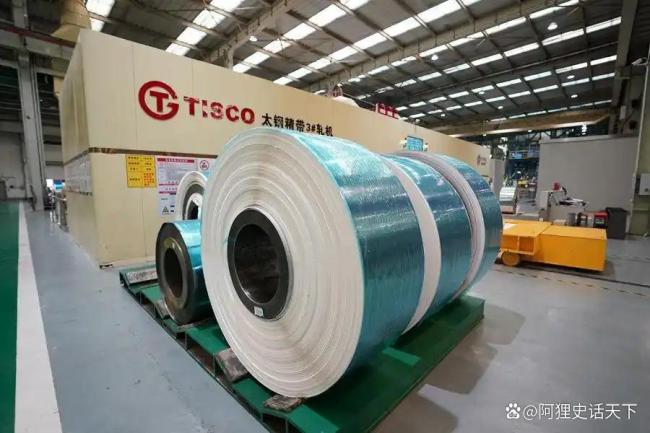
42.1%这一档税率专门针对“未列名生产商”,其杀伤力远高于针对头部企业的征税标准。这种阶梯式设计暗藏很深的贸易壁垒:进入日方名单的企业可以享受更低一档关税;没有进入名录的大陆出口商,税负直接高出一大截。这并不是统一的国别关税,而是一份依靠企业名单划分市场准入门槛的配额表。名单之内,出口成本可控;名单之外,高额关税直接压缩利润空间。这套规则的目的十分明确:挤压中小出口企业的海外生存空间,把对日订单向少数列名大企业集中,人为制造价格优势。关税早已不只是单纯的税收工具,更成为日本重新切割不锈钢海外市场份额的准入门槛。
这场贸易调查由日本本土四大钢铁企业联合发起。申请人包括日本制铁、日本冶金工业、NAS钢带以及日本金属四家本土厂商。2025年5月12日,四家企业共同向日本政府提交申诉,声称低价进口钢材挤占本土市场份额,迫使本土钢厂不断降价自保。同年7月22日,日本财务省与经济产业省联合启动反倾销立案调查;2026年6月19日,初裁认定涉案产品存在倾销行为,并且对本土产业造成实质性损害;7月9日,临时反倾销税先行落地;10月27日内阁表决,将临时措施固化为长达五年的终裁政策。整个调查周期耗时一年零五个月。
相关文章
-

俄罗斯第一毒舌,又杀疯了
都是网络梗图,看看还是挺有意思的感觉梅德韦杰夫最近又杀疯了。以前是俄罗斯总统,普京的亲密伙伴;现在是俄罗斯第一毒舌,怼天怼地怼欧美。而且越骂越花,越骂越不收着,社交媒体成了他的第一战场。最新一个让人哭笑不得的例子,跟美国国防部长赫格塞斯有关...
2026-10-31 07:22:28 俄罗斯一毒舌默茨 -

日本对中国不锈钢加税有何影响 贸易壁垒加剧市场分化
同一份关税清单,在不同利益方眼中有着完全不同的解读。在日本制铁的董事会会议室里,这份加税方案被视为保护本土钢铁产业的兜底政策;而在国内钢企的出口报价单上,新增关税则变成了一笔难以消化的额外成本。日本财务省发布的正式税率文件中,清晰罗列了分企...
2026-10-31 07:22:01 日本本土关税 -

-

谷歌大跌12%,英特尔大跌25%!
作者:星话大白来源:大白话时事微信号:xhdb66最近AI泡沫又有一些破裂迹象。谷歌在10月29日大跌12.29%,创下公司2004年上市以来的历史最大单日跌幅。并且,英特尔在29日盘后公布财报后,盘后股价已经跌了25%;亚马逊公布财报后,...
2026-10-31 07:21:28 英特尔谷歌财报 -

绕过不友好国家 俄外长穿休闲装抵美 漫长飞行的政治隐喻
从莫斯科到亚特兰大的直线距离不算最远,但这架专机却飞了20小时10分钟。10月29日,俄罗斯外长拉夫罗夫率团抵达美国佐治亚州首府亚特兰大,准备参加10月30日至31日举行的二十国集团外长会。专机从莫斯科出发时绕过了对俄不友好国家的领空,飞行...
2026-10-31 07:20:55 外长政治拉夫罗夫 -

从王健林、许家印身上割肉的千亿手术刀
原创:顾子明本文授权转载至微信公众号:顾子明说2026年10月30日,随着港交所一纸公告落地,中国前首富许家印留在人间的最后一块“现金奶牛”——恒大物业(06666.HK),以40亿港币的地板价,将51%的控股权交到了单伟建及其执掌的太盟投...
2026-10-31 07:20:49 王健林恒大物业 -

英国为什么突然让居民备三天干粮备战?
来源:畅明谈宏观(ID:changmingkan_889)英国政府最近给老百姓发备战指南:国家留出一千天准备期,各家备好三天的物资。同时,工党政府四年追加近三千亿英镑军费。一边让全国囤罐头,一边给军队加预算,这个组合怎么看怎么不对劲。而且这...
2026-10-30 14:47:04 英国欧洲右翼 -

2点原因,英国对乌追加百亿援助!
作者:纵横十来源:种花城(ID:hqsycn)据央视新闻10.28消息,当地时间28日,英国宣布对乌克兰追加100亿英镑援助,随后荷兰也宣布向乌克兰追加5亿欧元援助。为何英国在此时对乌追加大笔援助?主要原因有2点:1,离岸平衡策略,不想俄乌...
2026-10-30 14:46:36 援助英国欧洲 -

胡塞武装不是凭空冒出来的,而是宰德派的千年传统
来源:鼠妈杂谈微信号:gh_6186907f13df胡塞武装是宰德派,什叶派的一个分支,最初在伊拉克,后来搬到伊朗,但与伊朗的十二伊玛目派不对付,又搬到了也门北部的高原山区萨达。胡塞肯定不是伊朗的小弟,他俩在教义、传承等方面有太多对立,大到...
2026-10-30 14:46:00 宰德派胡塞武装 -

胡塞和沙特,到底有啥深仇大恨?
作者:天枢星来源:云海观星社2004年7月,也门政府军和也门马兰山区的一支地方武装爆发了激烈冲突。不久后,也门政府军击毙了对方头目。这位年仅45岁的头目,名叫侯赛因·胡塞。虽然也门政府宣称,叛乱已经彻底平息,但这所谓的平息,只是短暂的幻象。...
2026-10-30 14:43:19 胡塞沙特萨利赫


