专家大胆预言:2029年我国房价,很有可能是这样,大家要有准备!
股市里有个现象,很多人没细想过:A股总市值一百多万亿元,每天真正成交的不过几万亿元。可就是这几万亿元的买卖,决定了另外九十多万亿元值多少钱。
厦门大学教授赵燕菁说,房子也是一样。全国每年真正成交的新房和二手房,只是全部住房里很小的一部分,可这一小部分的成交价,就是所有没卖的房子的"标价"。
成交价往下走,千家万户手里的房子一起缩水;成交价企稳回升,千家万户的家底也就跟着稳住。理解了这一点,再看"2029年我国房价"这个问题,就不会只盯着一个涨跌数字了。
房价从来不只是买房人的事,它是绝大多数中国家庭资产负债表上最重的那一项。先看那个被很多人转发的判断。
1998年住房制度改革课题组组长孟晓苏,前段时间对媒体用楼层打了个比方:楼市好比从十层跌到了三层,再爬回原来的高度,少说还要四五年。顺着这个时间表往后数,2029年前后正是先放量、再回价的修复期,既不会急涨,也不大会继续深跌。
专家大胆预言的内容,很有可能是这样,大家要有准备。为什么房价对经济这么要紧?

赵燕菁有一套与众不同的解释,他自称不算经济学家,用的是会计学的办法,也就是资产负债表。资产负债表两边永远相等:负债一侧记录钱从哪里来,资产一侧记录钱到哪里去。
他说,现代经济里的每一笔钱,几乎都是借出来的,是有人拿着自己未来的收益做抵押,从银行贷出来,再一路花到整个经济里去。房子,就是中国最大的那块抵押品。
你以为买房是掏空六个钱包,其实买房款的大头是你抵押时才"创造"出来的,你不买,这笔钱就不存在。开发商拿地后抵押贷款,地方政府靠土地拿到融资,道理都一样。
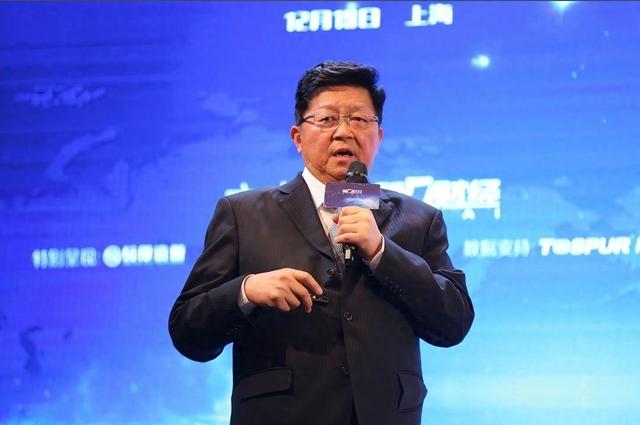
所以在他看来,房地产不只是盖房子的建筑业,而是整个经济的"底层"。开餐馆的、搞装修的、跑施工队的,哪怕跟楼盘八竿子打不着,钱的源头也和房地产借出来的那部分有关。
房价一跌,抵押品不值钱了,银行就算手里钱很多,放贷也会更加谨慎,大量资金沉淀在存款里,难以通过新增信贷流向实体经济。大家普遍觉得"没钱",根子就在这里。
这个视角很有冲击力。它解释了一个让很多人困惑的现象:银行存款年年创新高,市场却总喊缺钱。

钱不是没有,是被"锁"在了资产那一侧,流不到借贷和消费那一侧去。赵燕菁把这几年的局面打了两个比方。
一个是电梯:当整部电梯在往下走,你在里面怎么跳都没用,内卷是宏观问题,不是哪家企业、哪个家庭能自己解决的。另一个是高原:年轻人"躺平",就像人到了高原上缺氧,你还让他去跑步锻炼?
他不是不想动,是没"氧气"了。他说,钱就是经济的阳气。他并不认为房地产不需要调整。

恰恰相反,他认为2020年前后中国城市化进入平缓期,七八成的城市人口增量已经消化完,再像过去那样大规模供地、修路建桥,必然过剩,必须从"增量扩张"转到"存量提质"。他的分歧在于方向:该压的是新增供应的数量,而不是房价本身。
房价打下去了,供地却没有及时收住,结果房子越积越多,调整的难度反而更大。在他看来,这一轮不是周期性的波动,而是结构性的转变,以后住房需求再也不会像过去那样猛涨,也就不要指望过两年一切照旧。
这句话值得每个准备买房、卖房的人记住:2029年的楼市,不会是2019年的楼市。指望再来一轮普涨,大概率会失望;以为会一直跌下去,同样可能看错。
那房价靠什么稳住?赵燕菁的思路,是把保障房当成调节房价的"工具"。
他打了个比方:上市公司股价跌了,会自己出手回购股票;城市也一样,房子供得太多,就该由政府出钱回购过剩的商品房,转作保障房,只租不卖。收购价不能压得太低,有的城市回购老旧小区砍一半的价,这等于自己给市场报了个低价,反倒把房价往下拽。
高价收储,市场才能接到"这些房子值这个钱"的信号,流动性才回得来。钱从哪里来?
他的答案很直接:地方政府借不动,就由中央政府来借,再交给地方去收储。关键是借来的钱要形成有用的资产,而不是去建那些用不上的增量。
他举日本为例,当年修了大量没用的铁路、机场,花出去的钱算进了GDP,却没形成像样的资产,债务就一直压不下去。
收储的房子不一样,它们本来就在那里,只要市场回暖,账面价值也会跟着上升,还能拿到银行抵押融资;城市招商时,还可以把这些房子当职工宿舍免费提供给企业,企业只交物业费,等于用房子换来了投资和税收。

他也特别提醒,过去的经济适用房走过弯路,购买满5年后,在符合条件并补缴相关价款的情况下就能上市交易,和商品房之间隔离不严,存在转卖套利空间,还滋生了腐败。
新加坡的组屋则设有严格的转售限制,普通组屋通常要住满5年才能进入公开转售市场,部分组屋的最低居住年限长达10年,购买者也须符合相应资格要求。
他主张的保障房,是租给你住、永远不能卖。没房的人先解决住的问题,有房的人资产不缩水,两者都要顾到。
这套主张未必所有人都同意,但它指出了一个关键:稳房价和让年轻人住得起,并不一定是对立的。用保障房托住刚需,用市场机制托住资产,两条腿走路,比单纯地"要么涨、要么跌"高明得多。
政策层面,近两年确实在朝这个方向走:支持收购存量商品房用作保障性住房,央行设立了3000亿元保障性住房再贷款,城市更新也在提速。保障房和低成本住房的作用,还不止于托底房价。
赵燕菁当过十年厦门市规划局局长,他对一个现象印象很深:中国的制造企业为什么大多扎堆在南方?营商环境当然重要,但有一个常被忽略的原因是城中村。
一家企业突然接到大订单,要马上招5000名工人,到东莞,工人当天就能在城中村租到房子,那里的房子往往有三分之一空着;换到北方一些城市,企业得先自己盖宿舍,轻资产一下子变成了重资产。便宜、充足的住房,本身就是一座城市的竞争力。

他对"泡沫"的看法也很特别。在他看来,现代经济里的债务说到底都是对未来收益的估值,估值高就是泡沫大,泡沫大意味着能撬动更多投资,代价是更容易破裂。
可破裂损失的主要是虚的估值,真东西会留下来:美国早年修铁路的投资人大批破产,最后留下了当时世界上最强的铁路网;互联网泡沫破了,留下的是今天的科技巨头。真正要防的,是破裂时自己的好资产被别人低价抄底。
2008年国际金融危机后,吉利得以收购沃尔沃,就是对方在危机中不得不出手。所以他主张,不能让房地产这根支柱在下跌中被贱卖掉。
赵燕菁这套逻辑,如今也有了官方层面的呼应。求是网曾刊文专门点出,住房占中国家庭总资产的六到七成,稳住楼市的目的不在于鼓励炒作,而在于把老百姓的家底重新托住。
市场也在给出信号。国家统计局2026年10月19日公布的数据显示,9月一线城市新建商品住宅和二手住宅销售价格环比分别上涨0.1%和0.2%,二线城市新房价格环比持平、二手房价格环比降幅收窄,三线城市新房和二手房价格环比降幅与上月持平,一二三线城市商品住宅销售价格同比降幅均有所收窄。
"量在价先",成交先回暖,价格才会跟上。赵燕菁还给了一个判断楼市修复的标准,跟很多人的直觉不一样:别只看卖了多少套,要看卖得比以前贵了还是便宜了。

只要成交价比以前高,就是在修复,因为那一小部分成交,决定着全部存量的估值。他甚至认为,房价修复以后,房地产在家庭资产里的比重可以下降,比如从七成降到五六成,但不该靠房价下跌来降,而是靠股票等其他资产涨上去,把比重"稀释"下来。

把这些拼在一起,我对2029年的判断是:全国房价大概率处在缓慢爬坡、明显分化的阶段,核心城市的好房子先修复,人口持续流出的城市和老旧的远郊盘可能还要再熬一熬。新房不会再像过去那样遍地开花,存量房的品质和位置会越来越决定价格。
"大家要有准备",准备的不是去抢房或者恐慌抛售,而是换一种眼光看房子:它首先是住的地方,其次才是资产;买房看城市、看地段、看自己的现金流,不赌短期涨跌。楼市已经进入淘汰赛,能穿越周期的,从来都是那些既有人愿意住、也有人愿意接手的房子。
相关文章
-

上海一女子为避免长时间通勤长住酒店,每晚300元,周一入住周五退房:比租同区老旧公寓便宜,还带停车和早餐
近期,不少酒店纷纷开拓长租业务,“住酒店代替租房”成为新兴居住选择。上海的方女士就选择了这样的居住方式,方女士在上海市区上班,远郊有自有住房,为了避开市中心高昂房租和通勤奔波,选择工作日长期入住酒店。对比同区域老旧公寓每月5000多元的综合...
2026-11-04 14:50:02 酒店长租通勤 -

专家大胆预言:2029年我国房价,很有可能是这样,大家要有准备!
股市里有个现象,很多人没细想过:A股总市值一百多万亿元,每天真正成交的不过几万亿元。可就是这几万亿元的买卖,决定了另外九十多万亿元值多少钱。厦门大学教授赵燕菁说,房子也是一样。全国每年真正成交的新房和二手房,只是全部住房里很小的一部分,可这...
2026-11-04 14:49:45 房价资产房子 -

一觉醒来,美股科技股全线反弹!A股今天有望迎来修复,看成交量
刚睡醒就收到外围市场的利好消息,此前持续回落的美股科技股总算显露出止跌回升的态势了!昨夜美股三大指数涨跌互现,收盘时道指下挫0.38%,纳指走高0.83%,科技板块内部的走势出现了十分清晰的分化。最值得关注的是半导体板块,费城半导体指数上涨...
2026-11-04 14:48:01 科技A股指数 -

近5亿押注,特朗普放话赦免马斯克!奥巴马都出手,他还能赢吗?
文|可可编辑|可可投票日还没到,赦免令已经在路上了。当地时间11月2日,也就是美国中期选举正式投票前最后一天,特朗普坐在白宫里录了一期播客节目,说了一句让全美政坛都竖起耳朵的话——如果民主党人在中期选举后对马斯克展开调查,他将采取行动保护马...
2026-11-04 14:47:13 特朗普马斯克民主党 -

中国银行三任行长,卷40亿逃美,以为能逍遥?结局惨烈
不少上了年纪的人有个习惯,隔些日子就去银行把存折补登一遍,坐在大厅椅子上一笔一笔对。数字对上了,心里才踏实;差了几块钱,也要找柜员问个明白。二十五年前,中国银行也对了一回账,不过对的是全国的账。2001年10月12日,中国银行将全国1040...
2026-11-04 14:44:36 美国中国银行许国 -

人去楼空!百余门店欠薪闭店,老板疑似跑路,又一巨头跌落神坛?
前言零食这行当,这两年热闹得不像话。街上量贩零食店一家挨一家开,赵一鸣、好想来跟比赛似的抢地盘。商场里现烤现卖的炒货店门口,年轻人排着队等栗子出锅。看着谁都在赚钱,谁都在扩张。可就在这热乎劲儿底下,有人悄没声地倒了。不是刚冒头的新牌子,是个...
2026-11-04 14:43:10 门店欧味上海 -

以色列大选结果对中东局势有何影响?内塔尼亚胡或延续强硬政策
以色列大选结果对中东局势有何影响?内塔尼亚胡或延续强硬政策。以色列中央选举委员会周五公布了议会大选的最终结果,现任总理内塔尼亚胡领导的右翼及极右翼联盟虽然保持了领先优势,但未能获得议会多数席位,导致以色列陷入政治僵局。在2026年10月27...
2026-11-04 14:37:29 以色列内塔尼亚胡政策 -

美民主党拿下三个关键州 马斯克4.42亿重金阻击失败
美民主党拿下三个关键州马斯克4.42亿重金阻击失败。投票日前几天,马斯克投入了4.42亿美元,专注于参议院的51个席位。他认为,如果民主党在2028年赢得白宫及参众两院,美国现有的政治平衡将被打破。华盛顿特区和波多黎各可能会升格为州,边境管...
2026-11-04 14:36:53 民主党马斯克席位 -

邵永灵:福建舰与罗斯福号同处南海 西太海上力量对比显现
邵永灵:福建舰与罗斯福号同处南海西太海上力量对比显现!10月31日,山东舰结束了长达9个月的船坞改造,终于出海。这次改造的核心任务是为了部署歼-35隐身舰载机。这一举动意味着中国在西太平洋的战略布局进一步加强。近期,辽宁舰编队赴西太平洋进行...
2026-11-04 14:36:07 罗斯福福建海上 -

美媒预计民主党将夺回众议院多数席位 92%概率领先
美媒预计民主党将夺回众议院多数席位92%概率领先。民主党有92%的概率夺回众议院,但数据师哈里·恩滕提醒这不是100%。11月2日,美国媒体报道了恩滕发布的最终预测,在“恩滕指数”节目中他给出具体数字:众议院民主党237席,共和党198席。...
2026-11-04 14:35:26 民主党众议院席位


