存款大局定了!2026年9月起,银行存款利率,或将迎来5大变化
2026年9月,一边是大量储户抱怨定期存款利率越来越低,另一边却有银行重新拿出五年期大额存单,还有部分中小银行逆势上调利率。
表面看方向有点乱,实际上背后的主线很清楚,银行正在从过去统一降价、统一压成本,转向更加精细的负债管理。存多少钱、存几年、在哪家银行存,今后的差别会越来越大。
先看最硬的一组数据。央行公布的2026年7月金融统计显示,前7个月人民币存款增加17.79万亿元,其中住户存款增加6.95万亿元。
上半年住户存款增加7.58万亿元,这意味着仅7月份住户存款规模出现了阶段性下降。前7个月住户贷款减少8271亿元,家庭部门一边减少新增负债,一边开始重新安排手里的现金,资金去向已经比前几年复杂得多。
这也是第一大变化:存款利率大方向仍然处于低位,但银行不会再简单采取“所有期限一起降”的办法。截至8月20日,1年期LPR仍为3.0%,5年期以上LPR为3.5%。到了9月11日,央行7天期逆回购操作利率仍是1.40%,没有出现9月份突然大幅降息的情况。
因此,所谓“9月开始全国存款统一再降一轮”,目前没有权威依据。更准确的判断,是低利率环境没有改变,银行仍有压降高成本存款的动力。
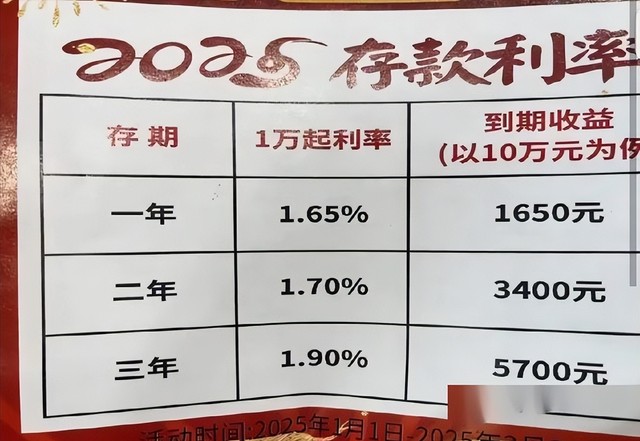
为什么银行这么在意存款成本?因为存款对储户来说是资产,对银行来说却是负债。银行收进100万元长期定存,就意味着未来几年持续支付利息。
如果贷款收益率已经降下来,而老百姓的长期存款仍然维持较高利率,中间的利润空间就会越来越薄。2026年上半年42家A股上市银行中,23家净息差同比下降,17家有所回升,行业已经出现明显分化。银行下一阶段拼的不是谁敢给最高利息,而是谁能把负债成本管得更细。
第二大变化会更直接地改变储户过去几十年的习惯,那就是“存得越久、利息越高”这条经验正在失灵。
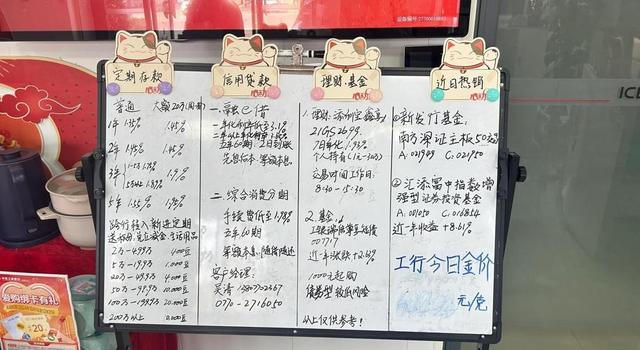
四川阆中融兴村镇银行8月25日调整后,一年期整存整取利率为1.4%,二年、三年、五年期却统一降到1.35%。其他银行也出现三年期高于五年期、不同期限利率趋同的情况。它说明银行已经不愿意为了获得长期资金,持续支付明显更高的长期溢价。
以前储户有30万元暂时不用,往往直接选五年期,因为利率最高。今后如果一年期1.4%,五年期只有1.35%,再锁五年就没有多少经济意义。
银行宁愿储户选择较短期限,也不愿在未来多年承担固定高成本。对普通家庭来说,今后选存期不能只看“最长几年”,而要比较利率差、提前支取规则和自己的资金使用计划,流动性的价值会明显提高。
第三大变化更容易让人产生误判:五年期大额存单回来了,但这并不代表高利率时代回来了。
2026年7月开始,中国银行、农业银行、建设银行陆续恢复五年期大额存单,工商银行8月1日跟进,部分产品20万元起存,最高年利率约1.60%。交通银行也在8月加入,部分产品上架不久便售罄。看起来很抢手,可1.6%的水平与几年前的大额存单相比已经明显降低。
银行为什么又愿意发行五年期产品?核心不是重新发动“高息揽储”,而是2026年恰好进入一批高息定期存款集中到期的阶段。
2022年至2023年前后形成的一些较高利率定存,今年开始陆续到期。如果银行什么长期产品都不给,到期后的大额资金可能流向其他银行、理财、保险或者基金。
现在拿出1.5%至1.6%左右的五年期大额存单,可以留下稳定客户,同时又不会让银行承担过去那么高的利息成本。
第四大变化,是银行存款利率会越来越“因人而异”。9月初已经出现非常明显的迹象。有国有大行三年期大额存单年利率1.55%,20万元起存,但限定教师客群;另一些同期限产品虽然也是1.55%,起存门槛却达到100万元,主要服务高端客户。
南京银行、厦门国际银行等机构也推出区域、客群限定产品。今后银行给储户看的不一定是一张全国完全相同的利率表,而可能是不同客群看到不同产品。
这意味着存款市场正在从“价格竞争”走向“客户竞争”。银行不愿意普遍提高挂牌利率,却可能愿意给工资代发客户、高净值客户、特定职业客户或特定区域客户增加一点收益。
原因也很简单,这类客户往往不只有一笔存款,还可能带来银行卡、贷款、理财、保险等业务。银行愿意为综合价值更高的客户支付稍高的资金成本,但不会轻易把同样待遇给所有储户。
第五大变化,是中小银行利率与大型银行的分化会继续存在,而且方向不一定永远向下。
2026年8月,湖北、广东等地部分城商行、农商行和村镇银行就曾逆势调整部分存款利率,上调幅度大约10至33个基点。这并不意味着全国银行进入加息周期,更像是部分机构为了补充负债、稳定客户采取的阶段性动作。不同银行的资金需求不同,自然会给出不同价格。
这一点尤其值得普通储户注意。以后看到一家中小银行利率比国有大行高二三十个基点,不必立刻理解成“利率行情反转”。
一家银行是否需要更多存款,与它的贷款投放、存款流失、区域竞争、负债结构都有关系。局部加息和全国利率趋势完全是两回事。未来很可能出现一个新常态:大型银行长期利率保持较低水平,中小银行阶段性高一点,但持续时间和额度都更有限。
2026年上半年住户存款增加7.58万亿元,同比少增3.19万亿元,而非银行业金融机构存款增加4.65万亿元,同比明显多增。
同期资管产品规模也继续扩大,部分居民资金从普通存款转向理财、基金、保险等渠道。这里不能简单理解成老百姓“不爱存钱了”,更准确的描述是,低利率正在迫使家庭重新分配自己的金融资产。
但资金迁移并不代表所有人都应该离开存款。家庭的应急资金、半年到一年的生活开支,本来就不应该为了多赚一点收益承担较高波动。
真正发生变化的是资产分层:需要随时使用的钱保持流动性,几年不用的钱再考虑定存或大额存单,能够承担一定波动的长期资金才去寻找其他资产。这比过去“有钱全部存三年或五年”的方式复杂,却也更符合当前的金融环境。
再看9月份银行间市场,也能理解银行为什么没有必要大规模提高存款价格。
9月9日,一年期国有大行、股份行同业存单二级市场收益率大约在1.485%附近;9月11日,7天期Shibor约1.42%。银行从市场获得部分资金的成本已经处于较低区间。
如果一家银行能够以相对低的成本从市场融资,自然不会为了吸收普通储户存款,轻易把三年、五年定存利率重新抬到高位。
期限开始倒挂,大额存单重新出现,中小银行局部加息,专属产品越来越多,居民资金也在发生迁移。这五种现象看似互相矛盾,其实都指向同一个方向:银行已经从单纯追求存款规模,转向计算每一笔存款究竟值不值得留下。
接下来几个月,存款利率大幅普遍回升的概率并不高。贷款端利率仍处于低位,银行净息差刚刚出现部分企稳迹象,重新大规模提高负债成本缺乏经营基础。
更可能看到的,是银行继续压低普通长期定存成本,同时利用限量大额存单、专属存款和短期局部加息留住关键客户。也就是说,未来不是“所有存款一起降”,而是同一家银行、不同期限、不同客户之间的价格差距越来越明显。
对于普通家庭来说,2026年的真正变化不是“钱不能存银行了”,而是过去那种闭着眼睛选最长定期的时代正在结束。
50万元应急钱和50万元五年不用的钱,本来就不该采用同一种安排。面对1%左右到1.6%左右的存款产品,储户更应该关注资金什么时候要用、提前支取损失多大、银行是否参加存款保险,而不是只为了几十个基点不停搬家。
银行负债成本进入精细管理阶段,长期存款高溢价正在消失,客户分层正在加快,局部加息与长期低利率可以同时存在。对储户而言,今后最重要的问题已经从“哪家银行利息最高”,变成了“自己的钱到底要承担什么任务”。
相关文章
-

人口大迁徙已成定局?明后年,将越来越多的人会举家流入这几座城市
“过年回来吗?”,“不回了吧,房子都租好了,孩子下学期的学籍也转过来了。”这对话现在几乎每个家庭群里都在上演。翻翻最新的数据,湖南一年少了29万人,吉林走了22万,山东那边更是甩出42万人的缺口。这已经不是春运时候的短暂离乡,而是户口本、房...
2026-09-14 07:42:26 城市人口武汉 -

存款大局定了!2026年9月起,银行存款利率,或将迎来5大变化
2026年9月,一边是大量储户抱怨定期存款利率越来越低,另一边却有银行重新拿出五年期大额存单,还有部分中小银行逆势上调利率。表面看方向有点乱,实际上背后的主线很清楚,银行正在从过去统一降价、统一压成本,转向更加精细的负债管理。存多少钱、存几...
2026-09-14 07:40:14 银行存款利率 -

如今黄金价格变成了一个天大的笑话,买黄金的人可笑到什么程度?
我有个毛病,最近半年养成的。路过商场一楼的黄金柜台,脚就不听使唤,非得凑过去看一眼价签。看完之后,心里就一个念头:这东西到底是给谁买的?1300多一克。足金。素圈。还不算工费。你要知道,两年前我给家里那位买过一个差不多的镯子,六百出头一克,...
2026-09-14 07:38:39 黄金金条工费 -

发现一个残忍真相:联合国总部若迁中国,最优城市居然不是北上广
阅读此文之前,麻烦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持。文|清扬编辑|清扬大家好,我是赫熏辞,不聊虚头巴脑的闲事,只分享实打实的故事,用安静文字记录烟火日常,带大家感受人间冷暖。假如有一天,联...
2026-09-14 07:37:44 城市联合国国际 -

周末突发三大利空,9.14(周一),可能大跌的三个板块
(本文不构成投资建议,股市有风险,投资需谨慎)炒股的老股民都懂一个规律:周内看资金情绪,周末看消息定节奏!A股每次周一出现大幅分化、局部跳水、板块集体回调,几乎都不是随机波动,基本都是周末消息发酵、资金提前避险、利空集中落地导致的结果。刚刚...
2026-09-14 07:34:54 高位板块利空 -

凌晨早评:9月14日盘前分析
上周期指进入震荡回调,周内维持震荡下探延续预期。工业品:有色板块进入反向深调阶段,留意提示弱势品种杀跌表现;贵金属,黄金、白银回落至区间下沿,观察能否下破;黑色板块,螺纹进入回调延续,铁矿延续下探走势,双焦进入拐头下行;化工板块,原油、燃油...
2026-09-14 07:34:36 测试一带高点 -

日本慌了,韩国急了?现在的中国乌鲁木齐,先进制造悄然成势
前阵子我和首尔的一位行业分析师朋友通电话,他手里正攥着韩国产业研究院一份刚出炉的欧亚贸易内参。电话那头,他叹了一口气跟我说,以前首尔总觉得中国制造业的威胁在长三角和珠三角,但现在他们盯着卫星图才发现,真正让他们后背发凉的工业发动机,正不动声...
2026-09-14 07:34:10 乌鲁木齐中国中亚 -

早盘主线能否延续强度?我直接说结论,开盘前听我一言!
昨天走强的主线,今天早盘能不能继续扛住?是直接趁热打铁继续冲高,还是开盘就走分化跳水?这也是我每天开盘前,首要复盘思考的问题今天不说太多弯弯绕绕,开门见山,聊聊我的看法。一、主线能不能持续,不靠利好消息,看资金承接力度很多散户有个习惯,晚上...
2026-09-14 07:32:43 主线板块龙头 -

9.14股市早8点丨加息利空出尽 股市不跌反涨
加息利空出尽股市不跌反涨股市早8点老沙自媒体2026年9月14日(周一每日大道正道消息▊加息概率骤升至90%本周美联储将召开9月议息会议,多项数据支持加息,多家投行开始转向。最新数据显示,美联储9月加息25个基点的概率达90%;同时,市场已...
2026-09-14 07:32:26 股市市不跌反涨巨头 -

2027年人口将跌破14亿,经济学家建议:若不征税就刺激富人消费
2026年1月19日,国家统计局公布2025年人口数据,全国人口为140489万人,比上一年减少339万人;全年出生人口792万人,死亡人口1131万人。到了2月28日发布的2025年国民经济和社会发展统计公报中,这组数字再次得到确认。人口...
2026-09-14 07:31:33 消费人口家庭


