下一个许家印?地产老总暴雷,欠1065亿仅是冰山一角,害惨老百姓
一个曾经出门只坐头等舱、住惯了总统套房的富豪,如今想买张高铁软卧的票,系统直接给他弹回来;想在星级酒店订个房,前台一查身份也得摇头。这不是电影桥段,这是2026年9月10日富力地产在港交所公告里白纸黑字承认的事——公司连同董事长李思廉,被广州市天河区人民法院列入了限制高消费名单。
那份禁令看着都替他憋屈。飞机不能坐、软卧不能睡、高尔夫不能打、夜总会不能进、房子不能买、装修不能搞豪华的,连让孩子上高收费的私立学校都被卡死。
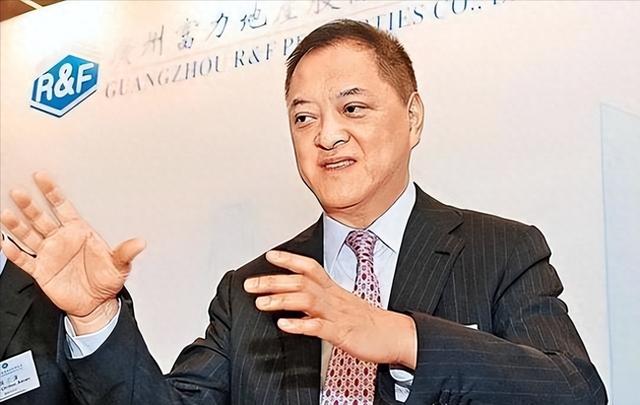
整整九条,条条戳在过去那种挥金如土的日子上。公告末尾富力还硬撑着补了句"正在积极协商争取妥善解决",可这话听着,怎么都透着一股外强中干的虚。
九项禁令扎心 千亿欠账压顶
限高这事儿,表面看罚的是老板一个人不能潇洒了,往底下一挖,露出来的是整家公司的血管早就快堵死了。富力2026年半年报(截至6月30日)里那串数字,我看着都替它发怵。
各种银行贷款、境内债券、优先票据一股脑加起来,有息负债飙到了1065.89亿元。这数儿对咱普通人来说,就是几辈子攒不出来的天文数。
可比总额更要命的,是这堆债的到期日全挤在了一块儿——光是未来十二个月内就得还上约912.95亿元。那公司兜里还剩多少活钱呢?
半年报写得清清楚楚,现金及现金等价物就剩约8.6亿元,比2025年底的9.56亿还缩了水。一头是九百多亿的催命符,一头是不到十亿的救命钱,这中间差着上百倍。
搁老百姓的话说,就是下个月得还上百万的账,翻遍全身兜儿里只摸出几千块,剩下的窟窿你说往哪儿填?填不上的结果,就是违约一笔接一笔地爆。
到现在,富力没能按期还上的借款本金已经堆到771.54亿元,连本带息逾期没还的累计达580.31亿元。单看2026年7月31日那个时点,光逾期本金余额就有471.09亿元。
金融圈的规矩冷得很,第一笔债一违约,就跟推倒第一张多米诺似的,后头债主蜂拥而上要债,谁也按不住。我得说句掏心窝子的话。
这些数字念出来干巴巴的,可背后是多少交了首付、等着收房的普通家庭,是多少还没拿到工钱的建筑工人,是多少给富力供了料却收不回款的小老板。大佬玩杠杆玩崩了,最后疼的从来不是坐头等舱的那位。
接盘万达埋雷 重资产拖垮身
要说富力是怎么一步步走到今天这份儿上的,绕不开2017年那笔轰动全国的买卖。那一年,万达急着甩包袱,富力斥资约199亿元,一口气把万达手里七十多家酒店全接了过来。
当时外头一片惊呼,都说李思廉这波是"世纪抄底",砍价砍到了骨头缝里,捡了天大的便宜。可现在再看,这哪是便宜,分明是把公司往火坑里又推了狠狠一把。
酒店这玩意儿,是典型的"吞金兽"。你砸进去一大笔钱买下来,往后每年还得贴钱养着、修着、运营着,回本得熬上十年八年。
楼市火的时候,房子不愁卖,借新债还旧债、卖住宅快速回款,这盘子还转得动。可风向一变,销售慢下来、银行贷款收紧,这些沉甸甸的重资产非但换不来稳当的进项,反倒天天吸血。
再叠上当初买酒店借的那笔巨债,硬生生把富力的现金流给拖断了气。这就是活生生的教训——拿短期借来的钱,去赌那种猴年马月才回本的项目,说白了就是在刀刃上跳舞。
风平浪静时看着威风,浪头一拍过来,连挣扎的机会都不给你留。如今的富力,已经站在了资不抵债的悬崖边儿上。
半年报显示总资产约2602.98亿元,总负债却高达2579.29亿元,账面上那点正数薄得跟纸似的。更扎心的是,短期内要还的流动负债,比手里能立马变现的流动资产足足多出约411.93亿元。
翻译成人话就是:哪怕把眼下所有能马上换成钱的家当全卖光,也堵不上这个大窟窿。主业更是彻底哑火了。
2026年上半年,富力归属母公司股东的净亏损达到52.68亿元,比上年同期约40.82亿元的亏损又扩大了近三成。曾经最能挣钱的卖房生意,毛利率从当年的19.4%一路跳水到惨不忍睹的3.4%,卖得越多亏得越狠。
销售数据更是难看到家——2026年前八个月累计合约销售才约88.5亿元,单是8月份低到只有8.23亿元,一个月才卖八个亿,全年估计连150亿都够呛。你想想,一家曾经号称"华南五虎"之首的巨头,如今一个月的销售还不如当年一个像样的项目,这落差谁看了不唏嘘。
失信黑名单缠身 黄金岁月落幕
债务这么个压法,官司自然排着队找上门。因为违反财产报告制度,富力已经被法院列成了失信被执行人,案件执行情况那一栏赫然写着"全部未履行"。
作为法定代表人,李思廉也跑不掉,一块儿被钉上了"老赖"的黑名单。监管这边同样没手软,此前上交所就因为信息披露违规,对富力以及李思廉、张力等相关责任人公开谴责过。
企业越到危机的后半段,越爱捂盖子。怕真实欠账一亮出来,债主全跑来挤兑;怕官司一公开,剩下那几个还没跑的合作伙伴也连夜溜号。
可纸终究裹不住火,越藏越拖,非但填不平那滔天的债,反倒把公司在市场上仅剩的一点信誉给彻底败光。这道理,其实一点都不新鲜。
说到这儿,就绕不开另一个刚落下帷幕的大事。2026年8月20日,深圳市中级人民法院一审宣判,恒大创始人许家印因非法集资等罪名被判处无期徒刑,恒大集团及恒大地产还被合计罚了逾百亿元。
这位当年的中国首富,最后为自己亲手挖的债坑,赔上了后半辈子的自由。判决的余温还没散,李思廉这边的限高令就来了。
于是网上炸开了锅——李思廉会不会是下一个许家印?说句实在的,两个人的路数确实像,都是靠着高杠杆、高负债把摊子铺得铺天盖地,都是在潮水退去时被拍在沙滩上。
但富力眼下的核心是债务违约和经营困境,走的是债务重组这条道,跟许家印那种涉及刑事犯罪的性质,还不能画等号。这一点,咱得实事求是,不能瞎带节奏。
不过有一层意思是相通的。这些年国家一直咬着"房子是用来住的、不是用来炒的"这个定调不放松,稳步给房地产去杠杆,一遍遍督着各地"保交楼",图的就是把泡沫慢慢挤出去,把千千万万普通购房者的血汗钱给守住。
那种靠借钱狂欢堆起来的虚假繁荣,早晚得还回来,而且往往是连本带利、以最难看的方式还。李思廉还能不能拽着富力从这个资金黑洞里爬出来?
我得老实讲,眼下真看不到啥实打实的盼头。属于他和他那一代地产大佬的黄金年代,是真的翻篇了。
留给李思廉的,恐怕就是那一屁股这辈子都不一定还得清的烂账,还有那张连高铁软卧都买不了的、被限高的身份。写到最后,我心里其实挺不是滋味的。
倒不是心疼哪个坐不了头等舱的老板,而是每回这种巨雷炸开,最先被埋、埋得最深的,永远是那些老老实实攒钱买房、盼着有个安稳窝的普通人。潮水退了才看清谁在裸泳这话,说了多少年,可代价,总还是普通老百姓在替他们扛着。这,才是这场"暴雷"里最该被记住的一笔账。
相关文章
-

9月15日预测利好:AI网络安全。利空光通信存储芯片半导体等
根据9月15日美股收盘情况,市场呈现明显的结构性分化:AI硬件端(光通信、存储芯片、半导体)遭遇重挫,而AI安全(网络安全)板块则逆势暴涨。利空板块:AI硬件端全线重挫。光通信、存储芯片、半导体是这次下跌的“重灾区”。光通信:康宁跌逾13%...
2026-09-15 07:42:26 网络安全存储芯片光通信 -

老美AI卷不动了吗?
作者:卡夫卡很忙来源:局外人的视界(ID:hooyar_380097485)其实很久之前就有人在炒作AI阴谋论了,说是AI产生了自主意识,有可能危险到人类的生存。这消息隔三差五就会被拿出来说一下。毕竟我看过《终结者》系列,那时候施瓦辛格还在...
2026-09-15 07:41:48 模型安全美帝 -

加拿大急了,要“加入欧盟”,联手对抗美国!
作者:夏斐君来源:斐君思享汇(ID:feijunsixianghui)加拿大被美国逼急了,遵循“敌人的敌人就是朋友”的原则,于是寻求成为欧盟“准成员国”;欧盟也被美国逼得挺急,遵循同样的原则,于是积极讨论加拿大成为欧洲“准成员国”。加拿大总...
2026-09-15 07:41:14 加拿大欧盟美国 -

AI巨头主动踩刹车?AI毁灭人类的警告是怎么回事?
来源:大白话时事微信号:xhdb66随着AI的快速发展,AI涉及到的道德问题、技术边界问题,会不会毁灭人类的问题,这些在科幻作品里常见的智械危机话题,却开始从科幻作品里,变成人类需要认真严肃讨论的话题。并且这个问题,甚至开始影响到当前全球A...
2026-09-15 07:40:22 人类OpenAI阿莫 -

跑路前,最后捞一笔!
来源公众号:言他君9月13日,特朗普在访问爱尔兰时表示,希望看到爱尔兰南北统一。此话一出,英国举国炸裂,美国总统公开支持分裂英国,绝对是头一回。简单说说英国和爱尔兰的恩怨。两国从12世纪开始互殴,到了1801年,占尽优势的大英吞并爱尔兰,被...
2026-09-15 07:39:49 爱尔兰英国特朗普 -

比信息更重要的,是你如何知道信息!
来源:圆方你怎么看啊微信ID:yflooklook01昨天有位小伙伴说:我经过对半生经验的总结得出来的结论是:当一件赚钱的事情传到我耳朵里时,就是它要开始赔钱的时候了。同理,一个与我八杆子打不着的“爆炸性新闻”进入我的视域,它一定是个局。我...
2026-09-15 07:39:03 信息行动成本 -

英国双重受辱,悔不当初!
作者:戎评来源公众号:戎评(ID:rongping898)已获转载授权最近几天,英国岌岌可危,苏格兰、威尔士、北爱尔兰三方正式合流,三个主张分裂的地方政治势力:苏格兰民族党、威尔士首席大臣、北爱新芬党签署谅解备忘录,准备掌握自己的未来,“苏...
2026-09-15 07:38:32 英国特朗普伦敦 -

富豪排队补税千亿,离岸信托再无避税功能!
原创:一棵青木来源公众号:远方青木已获转载授权大规模的富豪补税开始了,涉及资金超千亿。9月9日,海底捞盘中暴跌12%,原因不是业绩暴雷,而是创始人张勇的妻子舒萍宣布减持27.5亿港元。减持的原因则是要给中国税务机关补缴税款,哪怕张勇夫妻都已...
2026-09-15 07:37:41 信托离岸富豪 -

沙特难了,海湾会有大变化!
来源:静思有我(ID:jingsiyouwo666)我上一期分析霍尔木兹海峡封住没,让有些朋友有些失望。我猜这些朋友大概率是希望伊朗赢,而海峡是伊朗的一张牌,所以这些朋友希望伊朗把海峡封得很死。但我提供的结果是,从明船的角度基本封到位了,以...
2026-09-15 07:36:55 沙特伊朗美国 -

云南首府,为什么不是大理?
作者:温伯陵来源:温伯陵的烟火人间(ID:wenboling2020)大理曾是云南首府,长达五百年的时间里,号令西南所向披靡,但到了元明时期,随着昆明崛起,大理便失去了首府地位,成为一座滇西的地域性城市。洱海未改,苍山仍在。云南的地理格局演...
2026-09-15 07:36:22 大理云南南诏


