富豪排队补税千亿,离岸信托再无避税功能!
原创: 一棵青木
来源公众号:远方青木
已获转载授权
大规模的富豪补税开始了,涉及资金超千亿。
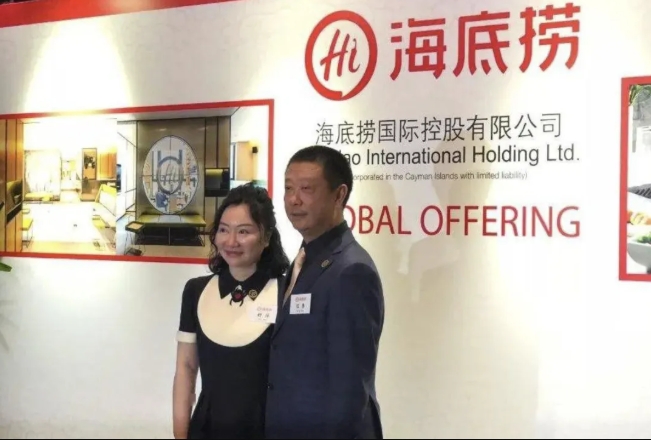
9月9日,海底捞盘中暴跌12%,原因不是业绩暴雷,而是创始人张勇的妻子舒萍宣布减持27.5亿港元。
减持的原因则是要给中国税务机关补缴税款,哪怕张勇夫妻都已经是新加坡国籍了也一样。
离岸信托这个被理财师吹了二十年的“避税神器”,彻底被废了。
很多年来,只要简单的一个设定,富豪就能免税20%,而且还能把资金转移到境外。
企业在缴纳完增值税和企业所得税后,如果选择分红到股东的个人账户,那就需要缴纳20%的个人所得税。
但如果这个股东不是个人,而是境外的一个企业主体,把钱分到这个企业主体账上,那就不需要缴纳这个20%的税。
理论上说,不管你企业是境内还是境外的,最终都是要分红的,只要最后分红了那就要补足税款。
可如果境外企业选择永远不分红,那这个税就永远不用缴了。
当然具体的架构比这个要复杂的多,富豪是通过多层操作来实现避税的。
给大家介绍一个最基础的架构。
中国境内企业经营盈利后,利润第一步分配到香港的壳公司。
然后在类似开曼群岛这些避税天堂注册一家公司,把香港壳公司的利润分配到这里。
然后再在海外弄一个离岸信托,把开曼群岛那家公司里的利润装进去,做法律隔离。
实际操作比我简单介绍的这个要复杂多,一般来说都要层层叠叠嵌套七八层。
你股权穿透后发现就是那几个自然人富豪在控制,但他们偏不用自己的自然人身份持有,就是要在全球各地注册一大堆公司,层层持股。
仅从避税角度,最终承载利润的那个主体是公司还是信托都一样,但信托还具有很多其他功能,所以富豪都喜欢用信托来当最终载体。
比如说个人可能面临的债务、离婚财产分割、遗产继承纠纷啥的,面对已经被装入信托的财产就基本无法追索。
而且委托人还能在信托文件里任意制定受益权的分配规则,自由度非常高,也能实现隔代传承。
同时这么搞,可能出现的遗产税就被完全避免了,因为富豪装入信托的财产从未被人“继承”过。
对富豪而言,这么做不仅省了所得税,还省了遗产税,同时还对自身财产做了法律隔离。
富豪的核心诉求“避税、增值、传承”,离岸信托一次性搞定,所以大受欢迎。
但这么一搞,这些钱就一直在海外配置资产、消费、传承等,不回流国内,也不在国内纳税。
为什么这么多年我国都能容忍这种情况?
因为改革开放之后,中国急缺外资,政策的核心就是招商引资。
外资都是以企业身份来注资的,赚了钱自然要拿回到境外的母公司账上,这天经地义没什么问题。
而境内的子公司把钱转给境外母公司,这里面也确实不涉及到个人所得。
反正增值税和企业所得税都已经缴了,其他的少一点就少一点吧,就当优惠政策来吸引外资了。
不止是中国这么想的,在那几十年全球很多国家都是这么做的,都在拉拢国际投资,你不这么做就对外资失去了吸引力。
但很快全球各国的富豪们就找到了里面的漏洞。
我老老实实在国内分红要缴20%所得税,但用境外企业可以不用缴这个税。
那我也注册个境外企业呗,我也可以当“外资”。
什么你说我是中国籍,所以不能是外资?
那我连国籍都换了还不行么,现在我是外资了吧。
就以海底捞的张勇夫妻为例,虽然大家都知道他们是中国人,但账面上他们夫妻俩都已经是新加坡国籍了,用来投资持股的也是正儿八经的境外企业。
那怎么看都应该是外资啊,应享受外资待遇。
于是就出现了非常夸张的情况,SOHO中国上市十几年累计分红近200亿,三分之二流入潘石屹家族的离岸信托;龙湖每年分红几十亿,直接进吴亚军的离岸家族信托,类似的案例还有一大堆。
钱在信托账户里躺着、滚着、用来再投资,就是不分配回个人,也就一直不用交 20% 的个人所得税。
其他国家也有类似的问题,为了满足全球各国富豪的类似需求,甚至诞生出了开曼群岛、英属维尔京群岛等“避税天堂”,专门设立了特殊的当地法律来给这些公司免税,就赚个注册年费的钱。
英属维尔京群岛总人口不到3万,结果注册的公司超过40万家,当地的第一经济支柱就是公司的注册年费。
为了解决这个问题,我们准备了8年。
2018年9月,中国首次启动CRS信息交换,和全球多个国家挨个签协议,让中国的税务机关从此可以获取境外账户、交易和资产变动的信息。
2019年1月,中国颁布新《个税法》,首次引入反避税条款,把对离岸避税进行监管的CFC规则,从企业扩展到个人。
2025年央行颁布新规,要求所有在中国开展业务的金融机构,都有义务层层穿透股权,识别离岸信托的中国居民委托人并登记备案。
2026年1月,新规CRS 2.0全球生效,废掉了依靠小国身份规避中国税务居民身份的漏洞。
2026年7月24日,开始收网,颁布21号公告,即刻生效,杜绝了富豪紧急转移的可能性,只给了90天补税期,逾期需要缴纳滞纳金。
而且直接往前追溯3年,从2023年开始计算,并且三大环节都需要纳税。
比如设立环节,你把财产转入信托的那一刻开始,视同财产转让,需要缴纳20%个税。
对于已存续的信托,那么信托内产生的收益,无论是否实际分配,均需按年申报,缴纳20%个税。
如果信托终止,那么清算收益同样按20%征税。
而且弄个外国国籍也没用,各大国之间的税务谈判结果,是按居住地来判断税务居民身份。
比如你是中国公民,但常年定居海外,一年回国不超过183天,那么虽然你是中国国籍,但税务上是非居民,只对中国境内收入纳税。
比如你是外国公民,但常年定居中国,一年在中国境内累计居住满183天,那么这个人在税务上就是中国居民,全球收入都要在中国缴纳个税。
为了防止有人故意待在外国不回来,还特地加了一条,对于取得外国国籍,且长期居住国外,但主要经济利益来源于中国境内的个人,依然会被判定为中国税务居民。
过去几十年的全球规则是“税收竞争”,各国争相搞低税率,对避税天堂视而不见,抢夺全球资本。
而现在各国相继出台穿透征税规则,联手围剿离岸信托,本质上是全球政府都缺钱,于是合伙对跨国资本加税,数据打通,协同执法,消灭全球税收洼地,彻底结束跨国资本的免税红利期。
根据业内测算,仅头部民营上市公司创始人沉淀在离岸信托里的财富,总规模就超过万亿级别,光这一次对应的应缴税款,高达上千亿。
如潘石屹张欣夫妇补税规模20-70亿,龙湖吴亚军25-30亿,宗庆后家族20-25亿,达利许世辉15亿左右。
以上只是其中一小部分,就不一一列举了。
这么收税,不怕有钱人跑了?
这话说的不对,难道不收他们就不跑了?
甚至之前那种税收制度,本质上是在逼人跑,因为跑了税率反而会降低,逐利本能会促使资本跑。
但现在就不一样了,如今你把钱放离岸信托直接当场缴税,甚至每年增值的部分都要自动缴税。
但放在境内公司账上反而可以一直不分红,只要不分到个人账上,那就可以一直这么挂在企业公账上。
对中国而言,只要你把钱放境内公账上,那这个20%的分红税就可以暂时不缴,反而肉烂锅里跑不掉。
这就把税收优惠的方向给反过来了,从跑境外会优惠变成了留境内会优惠,这才是正确的方向。
这是规则级别的重构,用8年的时间布局,涉及到10万高净值人群。
这样做拿到的不止是税款,还能打断资本的体外循环。
资本回流带来的投资、就业、内需的乘数效应,那才是真正的大头,比税款大得多。
这是在提高离岸持有成本,倒逼资本回流国内,投入实体经济。
这不是杀富,是把富豪的特权拿掉,回归公平,劳动所得税率最高45%,富人不应该免税。
相关文章
-

英国双重受辱,悔不当初!
作者:戎评来源公众号:戎评(ID:rongping898)已获转载授权最近几天,英国岌岌可危,苏格兰、威尔士、北爱尔兰三方正式合流,三个主张分裂的地方政治势力:苏格兰民族党、威尔士首席大臣、北爱新芬党签署谅解备忘录,准备掌握自己的未来,“苏...
2026-09-15 07:38:32 英国特朗普伦敦 -

富豪排队补税千亿,离岸信托再无避税功能!
原创:一棵青木来源公众号:远方青木已获转载授权大规模的富豪补税开始了,涉及资金超千亿。9月9日,海底捞盘中暴跌12%,原因不是业绩暴雷,而是创始人张勇的妻子舒萍宣布减持27.5亿港元。减持的原因则是要给中国税务机关补缴税款,哪怕张勇夫妻都已...
2026-09-15 07:37:41 信托离岸富豪 -

沙特难了,海湾会有大变化!
来源:静思有我(ID:jingsiyouwo666)我上一期分析霍尔木兹海峡封住没,让有些朋友有些失望。我猜这些朋友大概率是希望伊朗赢,而海峡是伊朗的一张牌,所以这些朋友希望伊朗把海峡封得很死。但我提供的结果是,从明船的角度基本封到位了,以...
2026-09-15 07:36:55 沙特伊朗美国 -

云南首府,为什么不是大理?
作者:温伯陵来源:温伯陵的烟火人间(ID:wenboling2020)大理曾是云南首府,长达五百年的时间里,号令西南所向披靡,但到了元明时期,随着昆明崛起,大理便失去了首府地位,成为一座滇西的地域性城市。洱海未改,苍山仍在。云南的地理格局演...
2026-09-15 07:36:22 大理云南南诏 -

俄罗斯用拳头,中国用脑子!
作者:猫哥本文由公众号猫哥的视界(ID:maogeshijue)授权转载。最近,菲律宾又作妖了。9月8日,在韩国2026首尔安全对话上,菲律宾国防部长特奥多罗因为一个纸条而现场破防。他不仅情绪化地宣读纸条,对递纸条的人员(不确定是不是中国人...
2026-09-15 07:34:44 俄罗斯中国菲律宾 -

下一个许家印?地产老总暴雷,欠1065亿仅是冰山一角,害惨老百姓
一个曾经出门只坐头等舱、住惯了总统套房的富豪,如今想买张高铁软卧的票,系统直接给他弹回来;想在星级酒店订个房,前台一查身份也得摇头。这不是电影桥段,这是2026年9月10日富力地产在港交所公告里白纸黑字承认的事——公司连同董事长李思廉,被广...
2026-09-15 07:34:04 富力李思廉地产 -

房价有很大可能会重走 1998 年老路,大家要有心理准备
如果你手里正好有一套房,是准备等反弹,还是准备认命?如果你还没上车,是趁现在抄底,还是继续观望?这两个问题,最近被身边太多人反复问起。把时间拨回到1998年那一年。眼下这轮楼市的走法,跟当年房改后的头几年,实在太像了。它不是一次简单的调整,...
2026-09-15 07:32:13 城市房价房子 -

人口大迁徙已成定局?明后年,越来越多的人会举家流入这几座城市
你有没有留意到,身边搬家的朋友越来越多了?不是年轻人只身去大城市打拼,而是拖家带口,把老人孩子、家里的锅碗瓢盆全都打包,直接去另一座城市定居。老一辈人闯关东、下南洋,都是一个人出去闯,赚了钱还要叶落归根。现在这套逻辑早就行不通了。一场覆盖全...
2026-09-15 07:30:14 城市人口深圳 -

俄军持续猛炸敖德萨港有何意图 掐断补给与军援通道
2026年9月13日至14日,俄军加大对乌克兰主要港口城市敖德萨的打击力度。最近一波袭击集中在三个方向:后勤枢纽、电力系统和无人机作战链条。俄军试图切断敖德萨的补给能力,使其无法运输粮食和军援,也无法使用无人机。敖德萨是乌克兰最大的黑海港口...
2026-09-15 07:30:05 敖德萨俄军无人机 -

莫迪:印方在台湾 涉藏问题上的政策和立场没有改变 经贸与边境合作并进
莫迪:印方在台湾涉藏问题上的政策和立场没有改变经贸与边境合作并进。9月12日,新德里金砖会场内,莫迪对中方表示,印度在台湾和涉藏问题上的政策和立场没有改变,不允许任何势力在印度从事反华活动。同一天,数据显示2025年中印货物贸易额达到155...
2026-09-15 07:29:16 莫迪印方台湾


