全球市场大洗牌!
作者:阿旦
来源:六爷阿旦(ID:liuyeadan888)
全世界都在关注美国加息的事情。但实际上,现在加息已经被市场进行了重新的定价。也就是说,整个市场对这件事情已经做出了提前的反应。只不过这一次的反应时间确实比较短。
从上一轮加息的情况来看,一般来说至少会提前两个月给出这个预期的引导。但是这一次满打满算,从9月初美国劳工部公布超预期的非农数据,开始出现加息预期,也就不过是不到两周的时间。
这比过去预留的市场反应时间,明显进行了大幅的压缩。你要说这是一个突然袭击,似乎也并不为过。
这个我们从芝商所的美联储政策观察工具也可以看得出来,在一个月之前,对于加息的预期,市场给出的概率是33%。直到一个星期前,也还只是不到60%。然后基本上是到了议息会议当周,这个概率才升到了90%以上。
而在过去,基本上两个月之前,通过美联储的预期引导,包括美联储主席的讲话,劳工部的数据以及点阵图的分析,和相关的一些御用的新闻机构所做的报道,这个概率会早早的就定到90%以上,所以市场提前做出反应的时间往往在两个月左右,就会对政策的变化做出相应的调整。
当然现在市场已经在做出反应了,只不过说呢,这个反应总体上来说是比较仓促的。不管是对于普通的投资者,还是对于大型的金融机构来说,应该都面临着相同的问题,也就是时间和空间都被大幅压缩,面临着反应不够的问题。说通俗点就是,如果要进行避险,这个时间太短,出货的空间不够。
所以这反过来,可能也是这一次的市场反应并不会太激烈的一个主要原因。就是大家没有时间和空间提前抢跑,所以相对而言,这是给主力资金提了一个难题。
对于普通投资者而言,加息的短期反应其实已经不那么重要了,因为大家都没足够的反应时间,整体上就都可以按年底加息的这个节奏去应对就行。因为加息一旦重启,第二次加息就是确定的,主力资金也一样会按这个确定的节奏去做准备。
我们现在更需要关注的,其实是更深层次的一些决定性因素,这些因素可能会对市场中长期运行的逻辑产生重要影响。
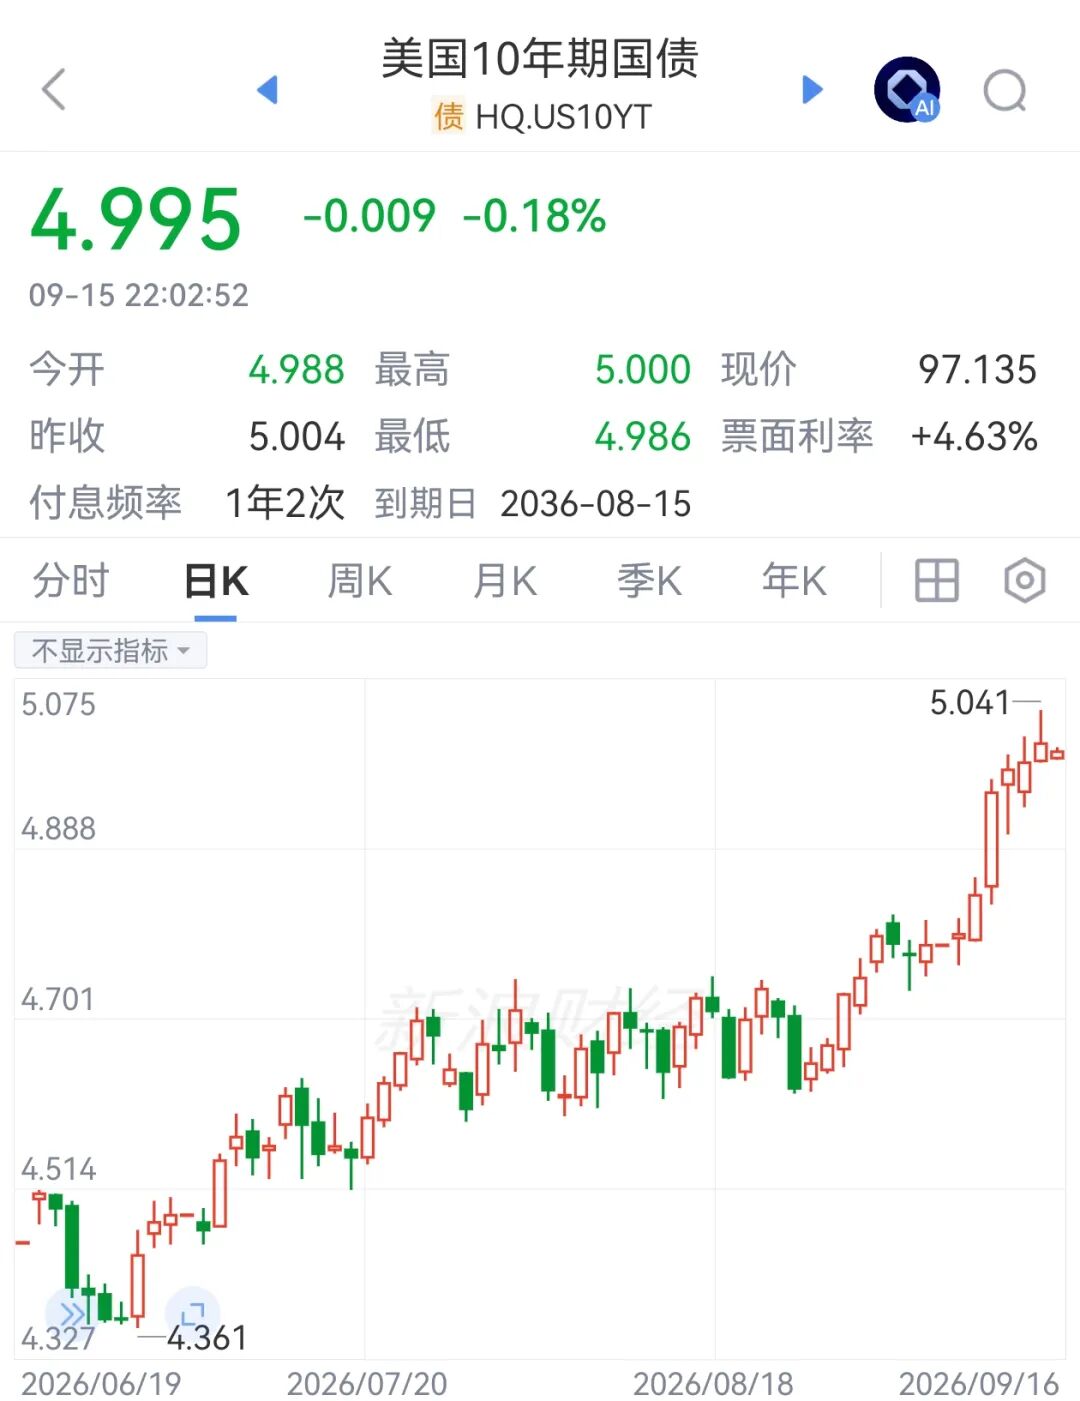
这里面首当其冲的就是美债市场的结构性变化,尤其是美国10年期国债收益率的大幅上涨,对于全球资金的成本定价,将会带来决定性的影响。
现在美国十年期国债收益率已经摸到了5%的红线。我之前一直讲5%是美国10年期国债收益率的一道红线。就是因为在美国的金融市场,有大量的资金是通过美债市场进行融资和加杠杆,然后再转向美股去进行高收益的投资。
对于国债市场的加杠杆,最典型的操作就是进行循环抵押融资。但是这里面就涉及到一个质押线的设置,过去美国国债的市场价格运行非常稳定,收益率长期是维持在2%以内。那么通常情况下,以价值100美元的10年期国债为例,它的质押率就可以达到98%。
但是最近这几年美债市场也不像以前那么稳定,美国10年期国债收益率,基本上是全球资金的一个风向标,或者说是成本参考的锚。在这之前,10年期美债收益率基本上都是维持在5%以下,那么简单理解的话,这个质押率就可以达到95%。
如果10年期美债收益率突破5%,也就是美债的价格进一步下跌,这就表示抵押物的价值不够了,就需要补充抵押物。要补充抵押物的话,对于金融机构来说,就需要在美股市场进行变现,同时还要降低杠杆,因为不确定未来美债收益率是否会进一步上涨。
如果10年期美债收益率长期维持在5%左右,甚至大幅突破5%,这对于全球的资金而言,就意味着中长期的资金成本将要全部进行重新定价。
相对应的就是过去有大量的资金,都是通过美债市场直接或者间接加杠杆后取得的融资。这些资金在高风险市场进行投资,现在都要面临底层资金风险和成本上升的问题,在这个基础上,最现实的选择就只能是降低头寸来控制风险,同时对未来的预期收益要进行重新评估。
全球资金成本的上升,意味着对应的风险溢价也必然上升,否则所有的市场就会失去对资金的吸引力。但是在这种情况下,你需要看一个基础的情况,就是风险市场的基础价格,也就是它现在的市盈率到底是在一个什么样的基础之上。
至少来说,美股是需要讲一个更宏大的故事,给科技股需要上更高的情绪价值,才有可能去对冲这种资金成本的上升。这也是为什么加息预期一落地,先是科技股跌了一轮的主要原因。
而对于大多数普通投资者而言,也需要重新审视当下的资金成本和投资环境,因为风险和收益的参考坐标,相当于都被重置了。提前看明白这一点很重要,因为等到整个市场都看明白的时候,你就没有机会了。
相关文章
-

900亿还没完又要270亿,乌财政已烂到底,欧洲再不拔管恐人财两空
泽连斯基这回是真扛不住了。9月8日,他公开表态:乌方准备在粮食和能源问题上与俄方寻求妥协。9月14日,他又在社交媒体上说,如果俄方停止袭击乌克兰关键基础设施,乌方可以对等停止打击俄方同类目标。从"打到底"到"准备妥协",措辞转变背后只有一个...
2026-09-17 07:24:39 欧洲乌克兰财政 -

马来西亚总理强硬回应扣押以色列货物 坚决执行禁运政策
8月19日,马来西亚柔佛州丹戎帕拉帕斯港的工作人员在扫描一批从中国工厂发往以色列阿什杜德港的集装箱时,发现舱单上标注为“电动车零部件”的三箱货物。彭博后来获取了这些舱单并对照马士基追踪数据,发现这批箱子到9月仍未离开马来西亚。边境保护机构和...
2026-09-17 07:23:51 以色列马来西亚货物 -

-

美股加密货币概念股普跌,Circle跌近9%,Robinhood跌超4% 比特币跌破7.7万美元
美股加密货币概念股普跌,Circle跌近9%,Robinhood跌超4%比特币跌破7.7万美元。9月15日,美股三大股指小幅低开。截至北京时间22:15,道琼斯指数跌0.7%,标普500指数跌0.22%,纳斯达克综合指数跌0.27%。科技股...
2026-09-17 07:23:13 币概念股Circle比特 -

9月16日分析:按计划加仓!
来源:大白话时事微信号:xhdb66今天大盘整体是探底回升,并且科创50出现大涨。科创板今天收涨4.14%,收涨点位1616.19,又拉回到1578这个悬崖线上方。科创板今天这个大涨,就确立9月11日的转折效果,在9月11日有一个精准的转折...
2026-09-17 07:22:48 科创板按计划分析 -

战火烧到波兰门口 乌还能撑多久 敲响欧盟大门
9月12日上午,俄军投放了453架无人机,其中405架被乌克兰的电子设备压制或击落,但剩余的无人机成功击中了目标。这次空袭并非寻常,从9月12日到13日,俄罗斯总共发射了超过900架无人机,单日投放量达到453架,而前一天已经投放了400多...
2026-09-17 07:22:35 波兰无人机乌克兰 -

-

也门胡塞武装:沙特战机一天内发动52次空袭
新华社科威特城9月15日电萨那消息:也门胡塞武装15日说,过去24小时内,沙特阿拉伯战机对也门5个省份发动了52次空袭。也门胡塞武装军事发言人叶海亚·萨雷亚当日在社交媒体平台发表声明说,空袭波及也门西南部塔伊兹省、中部贝达省以及北部萨达省、...
2026-09-17 07:21:25 胡塞武装沙特 -

匪夷所思!贺晓龙分析当年疑点:樊振东酒店事件可能是仙人跳?
一张房卡,撕开乒坛旧事件的疑点。2026年9月,贺晓龙直播抛出一番言论,瞬间搅动乒乓球圈。他提起樊振东2023年新乡酒店旧事,直言这件事绝非普通私生追星那么简单,背后藏着不少疑问。消息一出,不少老球迷瞬间想起当年的种种蹊跷。陌生女子,为何能...
2026-09-16 15:40:07 樊振东酒店贺晓龙 -

男童父亲反击后,熊某再迎坏消息,让她口碑败光的,不是男童一家
一句“他还是个孩子”,差点毁了一个四岁男孩的一生。一句“我是干自媒体的”,却把自己送进了万劫不复的深渊。8月26日长沙那家餐厅的监控,我反复看了三遍。不到一秒钟的意外擦碰,硬是被一个人剪成了一部五十万播放量的“受害者控诉大片”。而这部片子的...
2026-09-16 15:36:55 熊某孩子男童


