美联储政策天平已倾斜 加息预期升温
美联储政策天平已倾斜 加息预期升温。近期全球资本市场动荡,美联储是否加息成为焦点。本周,美联储将召开议息会议,计划于美东时间9月15日至16日举行,并在美东时间16日(北京时间17日凌晨)宣布利率决定。市场普遍预计美联储将加息25个基点。
CME“美联储观察”数据显示,美联储9月议息会议加息25个基点的概率达87.3%。BNY Wealth首席投资官Alicia Levine认为政策天平已倾向于加息。eToro分析师Bret Kenwell也表示,目前很难避免加息,但更重要的是加息之后的市场反应。如果加息被视为防范通胀上升而非长期加息周期的开始,市场可能会将其视为“鸽派加息”。
一项业内最新调查显示,受美国官方CPI数据揭示通胀依旧顽固影响,大多数经济学家现在认为美联储将在本周宣布加息,并在明年3月底前至少再加息一次。此前,美联储主席凯文·沃什发表的杰克逊霍尔演讲被广泛视为“鹰派”,加上一系列强劲的经济数据和市场对加息预期的升温,促使多位经济学家重新评估了之前的预测。
最新的媒体调查显示,85%的经济学家(101位受访者中的86位)预计美联储将在9月15日至16日的会议上加息25个基点至3.75%—4.00%,这将是自2023年7月以来的首次加息。高盛利率策略师指出,油价上涨、美联储加息路径重新定价、强劲的经济增长以及AI投资热潮共同推动了长端利率的上行。利率市场目前已提前消化了2027年年中前超过三次25个基点加息的预期,这在一定程度上抬高了政策进一步超预期收紧的门槛,降低了市场被“鹰派意外”冲击的风险。
牛津经济研究院高级经济学家鲍勃·施瓦茨表示,CPI数据走强推动美联储倾向于加息。核心价格加速上涨集中在非住房核心服务业,尤其是交通服务,凸显能源价格向更多消费品传导的风险。住房成本保持平稳,短期内不太可能再度加速上行。核心商品通胀有所降温,为2021年3月以来最低水平,关税带来的通胀影响将继续消退。
摩根大通认为美股震荡下行风险偏高。当前市场低估“多次加息”的尾部风险,一旦沃什释放“偏鹰”信号,长债收益率上行会压制估值。如果美联储释放“单次加息”信号,标普500有望反弹;如果明确保留后续加息选项,美股将出现1.5%—2.5%的回调。
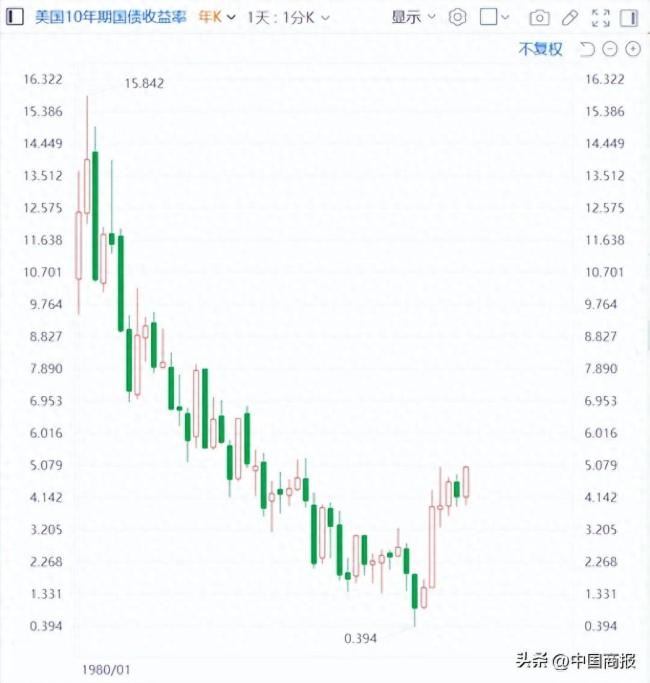
9月15日,美国10年期国债收益率升至5.033%,创2007年年中以来新高。美国10年期国债收益率是衡量该债券年化收益率的指标,反映了投资者持有到期所能获得的回报率,被视为全球资产定价之锚。美联储前主席伯南克的分析框架将其分解为预期通胀、对实际短期利率未来路径的预期以及期限溢价三部分,决定了各类资产收益率的下限。
相关文章
-

沙特疏远中国选美国,现在已经在等死了!
作者:叶立华来源:求实处(ID:gh_a2f5eb6a8f0c)胡塞武装现在攻城略地,掐的反而是沙特的能源咽喉,因为胡塞拿到了曼德海峡。曼德海峡承载全球约10%贸易,约12%海运石油,在胡塞控穆哈、荷台达、哈尼什、丕林后,红海西岸火力可以完...
2026-09-17 07:30:11 沙特胡塞美国 -

中美签订20年LNG购销大单意味着什么 能源安全与经贸合作双赢
中美签订20年LNG购销大单意味着什么能源安全与经贸合作双赢。中国与美国签署了一份为期20年的液化天然气(LNG)长约,这一事件背后蕴含着多重考量。从能源安全角度来看,该协议有助于对冲供应中断风险。例如,2026年伊朗战争曾导致霍尔木兹海峡...
2026-09-17 07:30:10 LNG能源安全长约 -

突发重磅!美联储加息25基点:利率破4%背后的信号
美联储加息25基点、利率破4%:沃什为什么转鹰,A股和人民币怎么扛?凌晨2点,美联储这只“靴子”落地:联邦基金利率目标区间加25个基点,到3.75%—4.00%。市场之前押了很久,CME定价概率一度超过90%,所以“加不加”不意外,“后面还...
2026-09-17 07:29:43 美联储利率基点 -

美联储政策天平已倾斜 加息预期升温
美联储政策天平已倾斜加息预期升温。近期全球资本市场动荡,美联储是否加息成为焦点。本周,美联储将召开议息会议,计划于美东时间9月15日至16日举行,并在美东时间16日(北京时间17日凌晨)宣布利率决定。市场普遍预计美联储将加息25个基点。CM...
2026-09-17 07:29:30 美联储预期政策 -

不服就干!韩国打响反华第一枪,通告全球,断的就是中方退路
图|三星电子总部大楼9月13日,首尔一纸新规落地,韩国半导体行业的神经被再次拉紧。这一次,韩国盯上的不是某一家企业,而是一整套技术流动通道。修订后的间谍罪相关条款扩大适用范围,将外国机构涉及的技术窃取行为纳入刑事追责框架,最高刑罚可达30年...
2026-09-17 07:28:39 韩国技术全球 -

全球市场等待美联储利率决议 加息预期主导市场定价
股票和债券温和上涨,但投资者普遍保持观望,等待美联储本周利率决议。市场预计美联储将宣布自2023年以来的首次加息。同时,近期强劲的油价涨势出现停滞。日经225指数收盘涨0.7%,报63923点;日本东证指数收盘涨0.6%,报4061.72点...
2026-09-17 07:28:39 美联储利率决议 -

美国召八国军方高官密会 中东军事同盟雏形显现
美国召八国军方高官密会中东军事同盟雏形显现。美国自己人说不撤,但这场会议本身就够离谱。2月底伊朗战事爆发后,美军中央司令部司令布拉德·库珀上周将8国军方高官悄悄叫到德国一处僻静度假地,包括以色列、沙特、阿联酋、巴林、科威特、卡塔尔、约旦和埃...
2026-09-17 07:27:45 军方美国高官 -

美联储加息靴子今夜落地 市场情绪分化显现
北京时间9月17日凌晨,美联储预计将进行自2023年7月以来的首次25个基点加息,联邦基金利率目标区间将上调至3.75%-4.00%。MacroRiskAdvisors创始人迪恩·柯纳特警告称,此次加息可能导致标普500指数出现8%-10%...
2026-09-17 07:27:09 美联储情绪分化 -

鹰派加息!美股尾盘大跳水!不出意外,A股开盘这样走!
加息落地、美股承压,A股昨日放量反攻后今天怎么走?北京时间9月17日凌晨,美联储9月议息结果落地:联邦基金利率目标区间上调25个基点到3.75%—4.00%。市场对此前已有较高预期,但点阵图比预期更“硬”——18名提交预测的官员中,16人认...
2026-09-17 07:26:53 A股科技半导体 -

“异类”魏德尔,何以出圈?
执笔/胡一刀德国政坛的天平,正肉眼可见地发生倾斜。德国选择党(AfD)在萨克森-安哈尔特州议会选举取得大胜后,该党领袖爱丽丝·魏德尔在社交平台一路走红。认为她未来有可能成为德国总理的声音,也越来越多。魏德尔语不惊人死不休。她对德国现任总理默...
2026-09-17 07:26:17 德尔中国异类


