蚂蚁基金刚破2万亿,监管连出两招,支付宝买的基金,规则要变?
打开支付宝翻看基金持仓,页面还是熟悉的绿绿红红,可背后那套让你不停买入的机制,九月三十号就要换一副面孔。
央行等八部门去年四月联合发布的《金融产品网络营销管理办法》进入倒计时最后一周,上海证监局赶在正式施行前把六条落地要求送到辖区内每一家基金公司、资管机构和代销平台的案头。
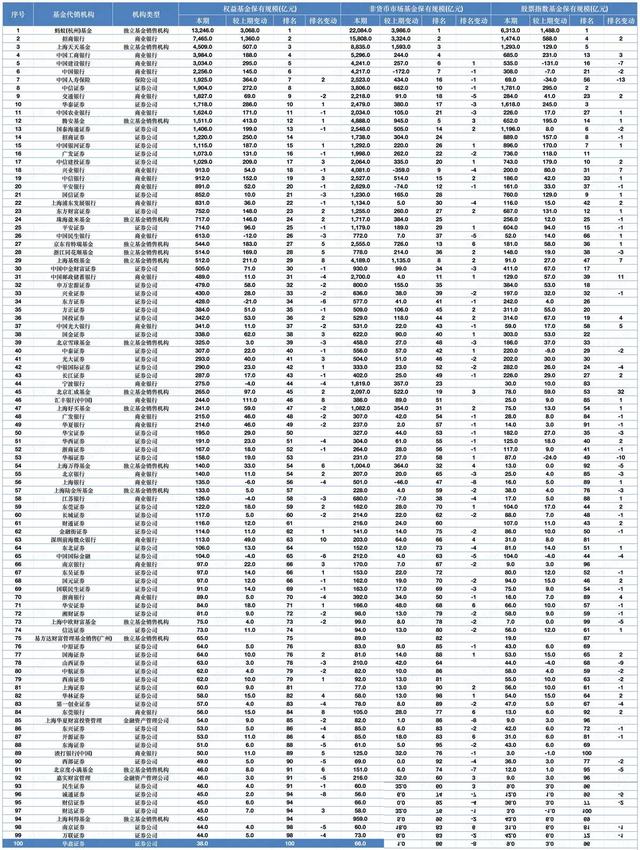
其中两条直指蚂蚁这类互联网巨头——一刀断掉了它们和网络大V的合作通道,另一刀否定了按开户量、交易量、手续费、资金量抽成的分账玩法。蚂蚁基金刚刚在半年报数据里踩上了22084亿元这个门槛,成为国内首家非货基金保有规模跨过两万亿的代销机构。
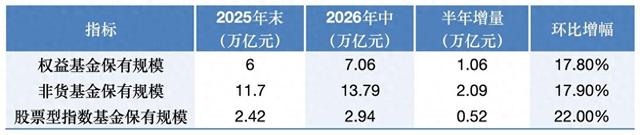
就在同一份榜单上,第三方渠道(含保险)合计规模5.40万亿元,头一次盖过银行渠道的5.33万亿元。互联网玩家用十年时间把银行踩下去的这一幕刚刚上演,规则重置的号令就压了上来。
这个时间点的巧合,几乎不像巧合。时间线拉长了看更耐人寻味。
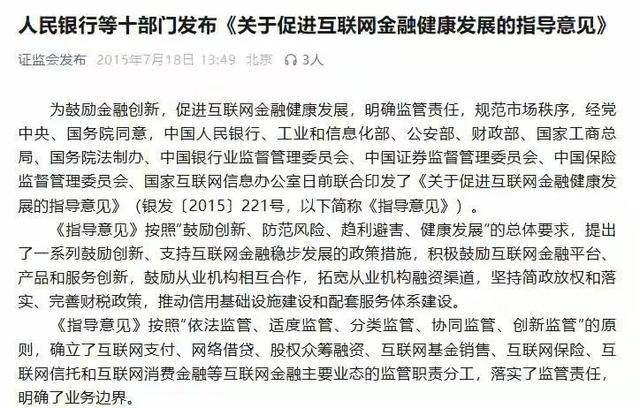
2015年那份互联网金融健康发展指导意见铺下了初始框架,之后进入分类监管周期。真正把网络营销单拎出来立规矩,是2021年底的征求意见稿,正式版打磨到2026年4月才由央行、金融监管总局、证监会等八部门联合落地。
九月三十号正式施行前的这几天,各家平台的合规团队几乎都在通宵开会。这五年的过渡窗口,恰恰是互联网代销吃肉最快的黄金期。
代销平台的赚钱路径并不复杂:内容制造购买冲动,一键申购降低操作门槛,尾随佣金持续抽成。
平台端赚得越多,越有动力把高佣金产品往榜单前排推,把"稳健打底""半年翻倍"的标签塞进推荐位,把大V直播间里的加仓截图刷到你眼前。这不是算法出了偏差,是算法本来就为这套激励结构服务。
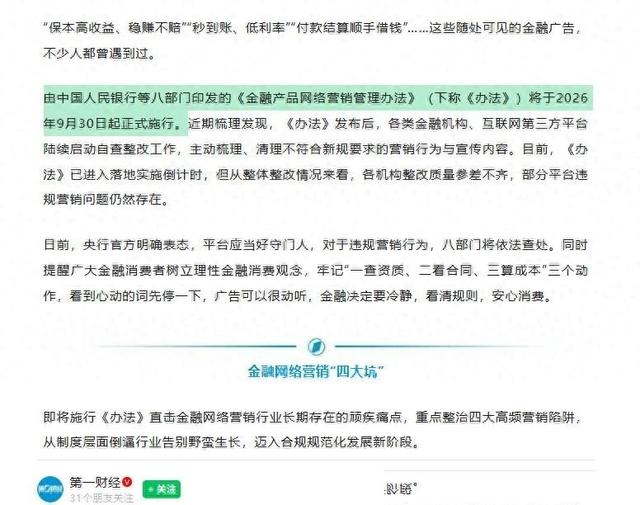
新规的第一刀砍向内容侧。基金公司、资管机构不得再和第三方互联网平台以外的组织或个人合作开展金融产品网络营销,直接把网络大V、财经博主、直播喊单这些流量入口关进合规笼子。
以后短视频里那句"我重仓了这只"、评论区跳转到申购页的丝滑闭环、直播间"闭眼入"的口令式话术,都失去了商业化的落脚点。KOL不是不能聊基金,是不能再拿基金公司的推广费替代销平台带货。
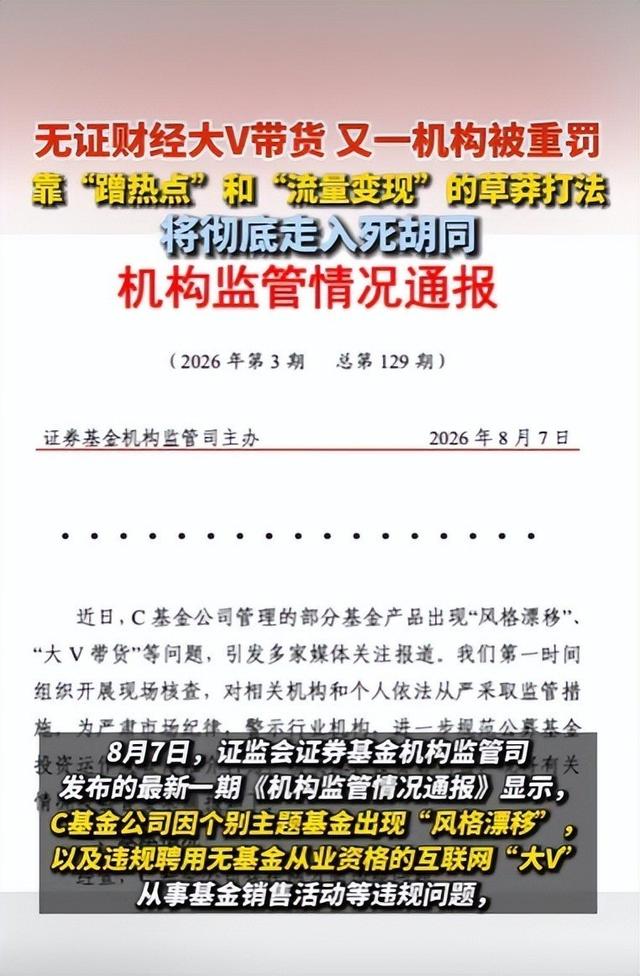
第二刀更硬,直接砍向分账机制。平台向基金公司收的钱不许再和开户量、交易量、手续费、资金量挂钩,必须按实际提供的技术服务、广告展示价值来定价,做到质价相符。
"卖得越多赚得越多"这条命脉被拧断之后,代销平台再也没法躺在流量口子上按笔抽水。两条合起来看,本质是把互联网代销的流量变现闭环焊死了——上游截断内容供给,下游堵住分成通道,中间那一整套精密的转化漏斗被架空。
这场手术对不同玩家的疼痛感完全不一样。头部平台像蚂蚁基金、天天基金短期阵痛最直接,两万亿的存量业务大部分靠尾随佣金支撑,收入模型必须重写。
中小代销机构反而可能松一口气,因为它们本来就没能力把大V资源和内容工业玩到极致,规则一拉平反而缩小了差距。
持牌基金公司这一头处境更微妙——通知同步要求它们加强自主运营App的建设,第三方一旦技术故障必须能自己接住客户,等于逼那些前几年把渠道全部外包的公司现在把命脉收回来。大V圈子里的震动这几天已经很明显。
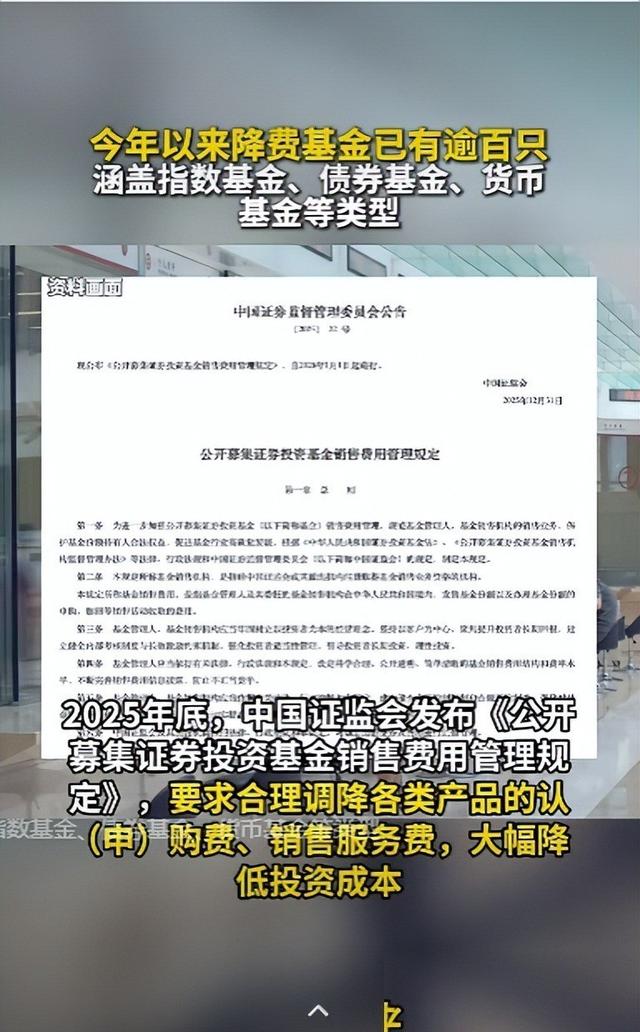
头部财经博主的商务合作报价被临时下架,MCN机构的基金专场直播档期集体取消,好几个百万粉丝级别的账号已经开始清理历史推荐视频。这两年靠"稳健基金测评""定投攻略"起量的中腰部博主处境更被动,广告主没了,纯靠内容广度维持流量的可行性并不高。
九月三十号之后,能继续做金融内容的只剩两种人——持牌机构自己的员工,或者获得机构合法开立账号授权、具备执业资质的从业者。对普通投资者,短期使用感肯定会变糟一点。
热榜没那么花哨,推荐没那么"懂你",直播间没那么热闹,购买链路也没那么丝滑。可换个角度想,平台不再有动力把高管理费产品塞到你眼前,你也不会再被"限售倒计时""日光基售罄"这种红色标签逼着做决策。
买基金这件事总算能慢下来一点,从冲动消费的赛道退回到财富配置的赛道。这是长期的保护,用户体验上的"退步"就是投资纪律上的"进步"。
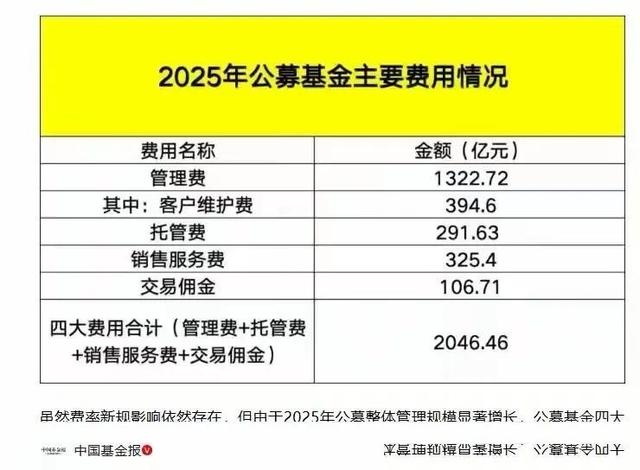
监管这波组合拳里还藏着另一条暗线。2025年底出台的公开募集证券投资基金销售费用管理规定,把整个销售费用体系砍下34%,每年预计给投资者省下约300亿元的显性成本。
晨星中国那边喊出2026年是买方投顾拐点年,这话我半信半疑——方向确实转过来了,但从"免费推荐"跨到"付费顾问"这道心理门槛,投资者能不能迈得过去,眼下还是未知数。牌照在扩容,机构在申报,市场教育的功课才刚开个头。
把这次监管放到全球坐标里看,中国不是孤例。新加坡金管局今年也在收紧网红荐股的合规边界,欧盟MiCA框架的二期条款在压平台的信息披露义务,香港证监会对KOL推广虚拟资产早就落下了明确的持牌要求。
全球主要金融监管机构不约而同地在收拾"网红卖金融产品"这摊事,本质是一种共识性的转向——流量红利期结束之后,金融消费者保护回到了监管排序的头部。中国这次动作只是这波浪潮里一个比较硬的注脚。
值得关注的还有一个细节。就在9月中旬,金融监管总局在推动银行保险机构消费者权益保护体系升级,把"适当性管理"重新写进硬指标里。
同一时间窗口,证监会对私募基金销售适当性的检查也在多个辖区铺开。这些动作看似分头进行,方向盘却指向同一个坐标——把持牌业务里被无牌者、被算法、被流量截走的那部分主导权收回来。
选择在公募基金网络营销这个最典型的领域开第一刀,既有示范意义,也有技术上的可操作性。我对后续走向的判断有三条。
一是代销行业的座次会重新洗牌,头部的规模优势会被削弱,专业化能力更强、投顾能力储备更足的机构会浮上来;二是基金公司自建App、自建直营运营会加速投入,第三方渠道的话语权会从"渠道商"降级为"技术服务商";三是投资者结构会往两端分化,一部分人真金白银买投顾服务走机构化路径,一部分人退回被动指数产品自己DIY,中间那部分被大V情绪煽动来煽动去的散户会大幅缩减。
两万亿的渠道帝国不会崩塌,但它必须学会在新规矩里重新长骨头。蚂蚁基金、天天基金这些巨头手里的用户体量、技术积累、场景优势依然在,改变的是变现方式而不是存在基础。
从"按销售规模吃提成"切换到"按信息服务价值收费",这条路会走得辛苦,但走通了反而摆脱了对佣金分成的过度依赖,估值逻辑会更接近科技服务商而不是准券商。断奶阶段一定疼,可没断过奶的孩子长不成大人,这个道理放在两万亿的蚂蚁身上一样管用。
回到最开始的场景。你在支付宝里买的那几只基金,九月三十号之后不会突然消失,App也不会突然打不开,页面还是那个页面。
变的是你看不见的那一层——推荐算法背后的分账逻辑、直播间里的话术合规边界、平台向基金公司要钱的方式、大V能不能继续拿着推广费替产品站台。
蚂蚁刚刚站上两万亿的山顶,监管的两刀就落了下来,这既是给互联网代销黄金十年画的休止符,也是给下一个十年买方投顾时代按下的启动键。少一点"闭眼入"的幻觉,多一点自己动脑的耐心,这才是这波新规给普通投资者最实在的红利。
相关文章
-

蚂蚁基金刚破2万亿,监管连出两招,支付宝买的基金,规则要变?
打开支付宝翻看基金持仓,页面还是熟悉的绿绿红红,可背后那套让你不停买入的机制,九月三十号就要换一副面孔。央行等八部门去年四月联合发布的《金融产品网络营销管理办法》进入倒计时最后一周,上海证监局赶在正式施行前把六条落地要求送到辖区内每一家基金...
2026-09-24 14:40:47 基金蚂蚁监管 -

于东来彻底翻车!曾经全网夸赞的良心老板,如今被自己人设困住了
阅读此文之前,麻烦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,您的支持就是我最大创作动力!本文信源来自权威报道:【观察者网、界面新闻、封面新闻、中国经济网】等(详细信源附在文章末尾)为提升文章阅读感,细节可能存在...
2026-09-24 14:39:28 员工家庭新闻 -

不顾央媒警告顶风作案!跨界艺人扎堆开唱 演出市场为何乱象频出?
现在演唱会市场的热闹,一半是专业歌手撑场面,一半是跨界艺人凑热闹。从影视演员到人气网红,从选秀出身的艺人到综艺常驻嘉宾,好像只要有粉丝基础,就能开一场个人演唱会。央媒此前就发文指出,部分演出存在内容注水、票价虚高的问题,呼吁行业回归演出本身...
2026-09-24 14:36:20 跨界艺人演唱会 -

三大央行同步加息!全球市场一片紧张,人民币竟逆势涨破6.70关口
谁能想到,欧美日三大央行同时加息,全球市场一片紧张的时候,人民币汇率却突然大涨,直接突破了6.70关口。不仅如此,从去年4月到现在,人民币累计涨幅已经接近10%。海外利率高得吓人,钱按理说应该往外跑,为什么人民币反而越来越值钱?一、反常的升...
2026-09-24 14:33:56 人民币汇率央行 -

几乎全是假货!利润高达2400%,为何有些消费者前赴后继争相购买
在国家市场监管总局2026年二季度例行发布会上,一组数据引发热议:仅2026年4月,监管部门联合7家主流电商平台开出总额35.97亿元的罚单,涉及违法店铺超过7万家。这是《食品安全法》施行以来金额最高、覆盖面最广的一次集中处罚。数字背后,是...
2026-09-24 14:31:47 假货消费者农资 -

套现3亿才1个月,央媒宣布章子怡“新身份”,汪峰当时并未撒谎 !
一个月前从资本市场套走3个亿,一个月后央媒亲自官宣“新身份”。这两件事单拎出来都够炸,但放在一起看,才有意思。先说那笔让不少人眼红的交易。8月11日,港股上市公司上美股份发了份公告,旗下全资子公司要花大约3.045亿收购上海怡页23%的股权...
2026-09-24 14:30:52 章子怡汪峰身份 -

风向又变了?曾经跑去印度越南的制造业,如今兜兜转转又回中国了
路透社9月14日一篇署名EllenZhang和MariusZaharia的深度稿子扔进了外贸圈,激起的浪花不小。两位记者跑了北京、香港,蹲点采访了一批做金属铸造、户外家具、包装、电子储物柜的老板,得出的观察是——过去一年响应"去中国化"号召...
2026-09-24 14:28:50 中国越南印度 -

短短一周,三大央行集体加息,360万亿资金撤退,人民币逆势突围
二十年放水的日子说停就停,全球最便宜的那笔钱要连夜回家,谁最先被浪头掀翻?风声鹤唳的九月,为什么偏偏是人民币敢在漩涡里立住脚跟?故事得从九月中旬那一周说起。那七天像被人调快了节奏,欧洲、美国、日本三家最有分量的央行接连翻牌,动作一次比一次狠...
2026-09-24 14:27:35 人民币日元利率 -

英美首次从无人潜航器试射鱼雷,奥库斯推进水下无人战力发展
英国政府当地时间9月21日宣布,英国与美国上周在英国海域完成一项测试,首次从水下无人潜航器发射鱼雷。此次测试使用的是英国制造的“Excalibur”水下无人潜航器,该平台长约12米。中国外交部已多次就美英澳所谓“三边安全伙伴关系”(AUKU...
2026-09-24 14:27:34 水下无人奥库斯 -

美伊为何既释放重启谈判信号 又相互强硬放话?
直新闻:美伊释放了重启谈判的信号,但同时两国军方也有强硬表态,您怎么看?特约评论员孙兴杰:特朗普公开表示,希望这场战争“接近结束”,并表现出与伊朗总统佩泽希齐扬在联合国大会期间会面的意愿。美国也已允许包括佩泽希齐扬和外长阿拉格齐在内的伊朗核...
2026-09-24 14:27:00 美伊伊朗谈判


