杭州降39%、广州降32%、上海降31%!不是房子卖光了, 是房东不卖了
“房价止跌回升”这句话里,最不重要的就是“回升”。
2026年9月前20天,重点20个城市的二手房成交套数同比增长13.1%;截至6月末,北京、上海、广州、深圳等8个重点城市的二手房挂牌量,比历史高点少了28万套。
新挂出来的房子在减少,成交却在放大,两个方向指向同一件事:房东不再急着降价出手了。
真正值得琢磨的是8月那份70城数据。上海新房价格环比涨0.4%,深圳涨0.2%,北京跌0.2%,而三线城市新房还在跌0.2%。它们都叫房价,已经不是同一件事了。
中信证券9月29日判断,预计2027年春节前后,房价会在“较为广阔的范围内”止跌回升。真正需要拆解的,是前面那句容易被跳过的限定,“较为广阔的范围内”。
 图源网络 城市商务楼群与住宅外景
同一份数据里,两个市场正在同时运行
看数据前先弄清一件事。环比是相邻两个月的对比,同比是同月跨年的对比。买房人感受最深的是环比,判断趋势却要看同比。
8月,一线城市新房价格同比只降0.9%,二三线分别降2.7%和4.1%;二手房这边,一线降2.7%,二三线分别降4.9%和5.6%。
同样是一个跌字,一线跌了不到一个百分点,三线城市二手房跌了5个多点。这两组数字在上一轮周期里基本同步涨跌,现在幅度差出5个身位。
总量上确实还在跌。8月百城二手住宅均价12527元/平方米,环比跌0.45%,同比跌7.08%;当月下跌的城市93个,上涨的只有7个。
按这个均价换算,一套100平方米的二手房总价大约125万,也就是同比便宜了7%上下。
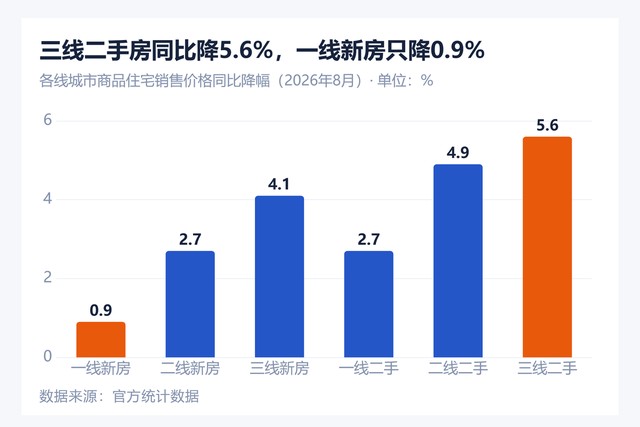 各线城市商品住宅销售价格同比降幅(2026年8月)数据来源:官方统计数据
交易的主角换了,定价权也就换了
现在市场里的房子,主要不是开发商在卖了。
2026年1至8月,全国二手房网签面积5.49亿平方米,连续多个月高于新房销售面积。这句话很直白,现在全国成交的房子里,一半以上是别人住过的房子。
中指研究院数据显示,2026年1至8月,重点30城二手住宅成交套数占比达68%。
这就是存量房时代。过去主战场是新房,价格由开发商统一拍板;现在由一个个房东自己定。房子没有变多,但定价的人变了。
开发商定价看成本和节奏,那是机构行为;房东定价看当初的成交价和心情。这是几百万个分散的个体行为,没人能统一指挥。
这批城市的二手房挂牌量比历史高点降了约19%,其中杭州降39%、广州降32%、上海降31%、北京降27%、成都降26%。
挂牌量就是挂着待售的房子数量,有点像饭店门口的排队人数。它下降不是房子卖光了,是有些房东把牌子撤了。
房东为什么敢撤牌?因为持有成本变了,首付已经付了,月供基本固定。
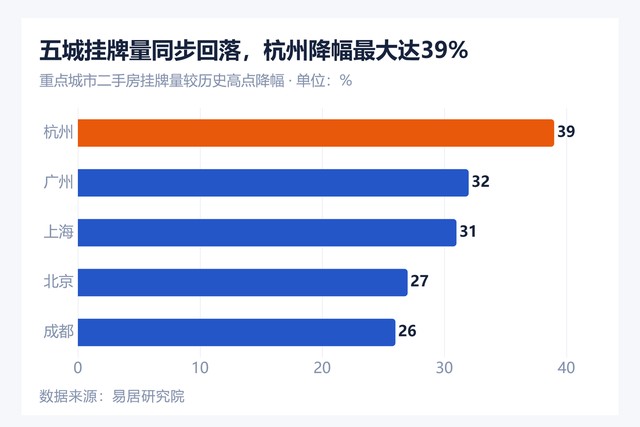 重点城市二手房挂牌量较历史高点的降幅 数据来源:易居研究院
两套定价系统,一套按资产算,一套按消费品算
同一套房子能当成两种东西看。当成资产看,它是一只会下蛋的母鸡,租金是蛋,房价是母鸡本身的价格;当成消费品看,它是一台冰箱,好不好用、能不能卖掉,比值多少钱更重要。
20年来,绝大多数人把它当资产看,但看的不是蛋,是母鸡本身越来越值钱。说白了,现在母鸡不涨价了,蛋就成了唯一还能算的东西。
租金回报率的公式很简单:年租金除以房子总价。中指研究院数据显示,截至2026年6月,50个城市平均租金房价比升到2.28%。分层看,一线城市1.67%,二线城市2.37%,三四线代表城市2.17%。
这个2.28%要跟一条叫无风险利率的线比,最常用的代表是10年期国债收益率,2026年9月末在1.68%附近。再看存款,国有大行三年期定存只有1.25%。
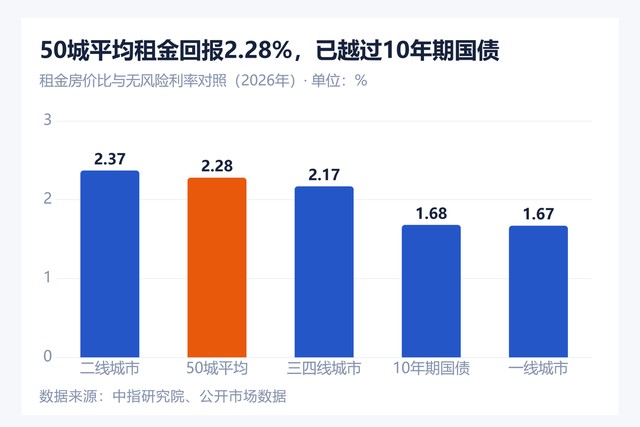 租金房价比与无风险利率对照(2026年) 数据来源:中指研究院、公开市场数据
房子的租金回报2.28%,10年期国债1.68%,三年期定存1.25%,这是很多年没出现过的排列。
算一笔具体账。1000万元存一年期定存,利息约9.5万到9.8万;同样1000万元的房子,按2.45%的租金回报率算,年租金约24.5万元。这笔账普通人不是算不明白,是过去20年根本没机会算。
2026年8月底,个人住房贷款期限已经从最长30年延长到最长40年。中信证券据此提到,40年期的按揭贷款,月供负担已经低于房租。但月供低不等于总成本低,年限一拉长,总利息会明显增加,这道题不能只看月供。
但必须把减法做完。真实持有要扣掉空置期、物业费、维修计提,扣完之后一线城市的租金回报还在往下走。官方数据显示,8月住房新发放贷款加权平均利率约3.1%,比一线1.67%的租金回报高出一截。
 图源网络 房产中介门店玻璃贴满中文房屋出租纸条广告
真正算得过来的是另一些房子。易居研究院测算的核心区老破小平均租售比是2.67%,成都3.80%,北京只有2.00%。差在哪里?不在租金高低,在房价本身。
再看库存这本账。去化周期就是按现在的卖房速度,手上的房子还要卖多少个月。截至2026年5月末,一线13.3个月、二线23.6个月、三四线32.4个月。
一线手上的房子1年多就能卖完,三四线要将近三年。
这里要把话说清楚。三四线城市库存高、流动性弱是真实压力,但它对应的现实是,部分城市进入存量消化阶段,定价逻辑切换到了看当期收益与流动性。
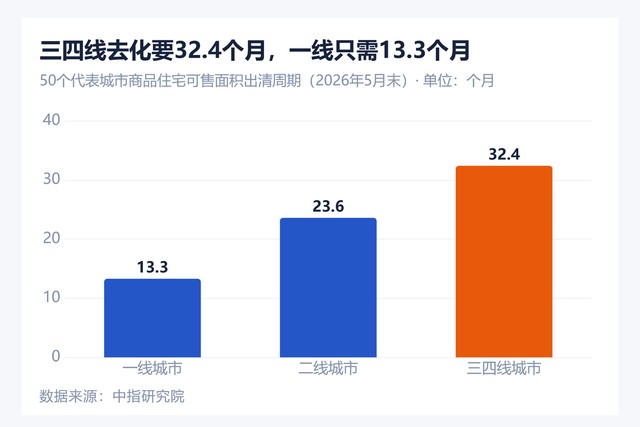 不同层级城市商品住宅可售面积出清周期(2026年5月末)数据来源:中指研究院
机构的分歧本身,就是这份分层地图的证据
先讲个常识。研报里的未来数字是预测值,不是已经发生的事实。
中信证券这份就很典型。除了那个判断,它还列出了3条风险:2026年房地产公司业绩可能进一步下行;多数发展商可能经历资金链更紧的阶段;部分发展商可能无法适应现房销售时代。
一个判断配上3条风险,这才是研报的正常样子。而整句话里信息量最大的,恰恰是那个容易被跳过的限定语。
再看同一时间几家机构的判断。中金公司认为一线和强二线城市会先于全国企稳;摩根士丹利的判断是,这轮调整已经进入第6年、可能接近尾声,但全面企稳还需要时间。
高盛认为上海、深圳核心区2025年底已经见底,全国市场要到2027年年中才可能全面触底;瑞银的判断更靠后。核心城市和全国之间,底部时点差出1年以上。
说法虽然散,方向其实一致,没有一家说全国会普涨,也没有一家说一线城市还会大跌。分歧在全国总量这一层,共识在核心城市已经回暖这一层。
国内的情况也要讲清楚。官方数据显示,2026年1至8月,全国房地产开发投资同比下降19.9%,到位资金下降21.0%,商品房销售面积下降12.1%。
 图源网络 房地产开发封顶
分层定档之后,买房这件事该怎么算
顺便说一个能快速定位的指标。房价收入比,就是一套房子总价相当于一个家庭多少年的收入。
据国泰海通证券研究,按使用面积计算,2026年北京、上海、深圳的市中心房价收入比分别是27倍、28倍、22倍,同期纽约11倍、东京8倍、伦敦12倍。
这个数字已经在往下走。同一批样本里,一线城市外围区的房价收入比降到了8倍到13倍,全球排名比2021年年中下调了4到8位。房价跌了、收入涨了,购房能力才叫实质改善。
再说一句国际经验。中泰证券统计了过去50年15个经济体:从底部回到危机前的高点,平均需要12.69年,中位数11.26年。止跌的含义是不再往下走,不是开始往上走。
中国与海外的条件也不一样。这次调整是主动调控的结果;2025年末全国常住人口城镇化率是67.89%,还有提升空间。
 图源网络 不动产登记服务窗口
判断一套房子站在哪一层,看3件事就够。
第1件,它所在的城市,库存要多少个月才能卖完。业内常把18个月看作库存压力的分界线,前文那组一线和三四线的差距,就是最直观的答案。
第2件,它的净租金回报率能不能稳定超过10年期国债收益率。算法是年租金减掉空置损失、物业费、维修计提,再除以总价。站上这条线,它是资产;站不上,就是消费品。
第3件,房东在跌价的时候是什么反应。撤牌,说明这套房在他眼里还是资产;继续挂,说明他已经在按消费品清仓了。这个动作比任何预测都真实。
 图源网络 售楼处沙盘
上面3个问题是用来看的,不是用来替你做决定的。2026年的中国楼市,最值得琢磨的不是某个价格数字,是那个数字背后站着谁。过去房子的价格由一批机构定,现在由几百万个房东各自的账本定。
分层不是市场失灵,是市场在重新学会定价。
你所在的城市,二手房挂牌量最近半年是涨了还是降了?你家那套房,年租金除以总价,大概能到百分之几?
相关文章
-

深圳再曝新骗局!精准收割全国女性,有人被骗超50万,报警也没用
一个天天跟海外客户磨报价、学金融管理出身的00后深圳女孩,在46天里分11次,把513701元现金亲手放到了奶茶店的桌子上、肯德基的餐盘边、甚至通风管道旁的楼梯间里。而接钱的人,她一个都没真正认识过。那个在视频里穿军绿色短袖、留短寸头、背后...
2026-09-30 14:30:45 深圳骗子楼梯间 -

杭州降39%、广州降32%、上海降31%!不是房子卖光了, 是房东不卖了
“房价止跌回升”这句话里,最不重要的就是“回升”。2026年9月前20天,重点20个城市的二手房成交套数同比增长13.1%;截至6月末,北京、上海、广州、深圳等8个重点城市的二手房挂牌量,比历史高点少了28万套。新挂出来的房子在减少,成交却...
2026-09-30 14:29:26 房子城市房东 -

中国挖出世界第一大油田,全球格局一夜变天!复兴之路谁能挡
2026年6月的一份海关报表,把不少能源分析师看愣了。中国当月原油进口量同比暴跌四成出头,创下十年来最低。原因不复杂——2月底美伊战争打响,霍尔木兹海峡被战火事实上锁死,一船船中东原油在港口外干等着。这条水道一断,中国进口油源立刻见血。也正...
2026-09-30 14:28:22 中国油田全球 -

美研制“轨道母舰”,提升太空战快速响应能力
美或在太空部署“轨道母舰”,提升“金穹”系统中天基资产的快速部署能力美国已在部署在轨“太空控制武器”的新闻引起了大众对太空武器化的讨论。9月24日下午,国防部在举行例行记者会上对此进行了回应,国防部新闻发言人蒋斌表示,中方一贯坚持和平利用太...
2026-09-30 14:27:56 太空母舰轨道 -

美国华裔岳父母开枪射杀女婿 家庭纠纷悲剧
美国华裔岳父母开枪射杀女婿家庭纠纷悲剧。2026年9月26日下午约3时08分,在美国加州都柏林市的一个运动场停车场内,40岁的《纽约时报》游戏部门工程总监乔纳森·麦肯锡身中多枪身亡。警方迅速逮捕了两名留在现场附近的嫌疑人,他们是麦肯锡的岳父...
2026-09-30 14:27:25 岳父母麦肯锡射杀 -

三个时代反面样本:第一个许家印、第二个释永信、第三个周文强
一个开发商、一个和尚、一个讲课的老师,十年前,这三种人凑不到一张桌子上。可到了2026年,他们的名字却被一起摆上了台面,成了同一堂社会课的教材。许家印栽在楼盘和账本上,释永信栽在袈裟和账户上,周文强还在东南亚的酒店里对着一群中年学员喊口号。...
2026-09-30 14:27:01 释永信周文强财商 -

关于“爱国者”拦截弹,欧盟的“最后选项”也卡住了
【文/观察者网尧云栖】“关于拦截弹,遗憾的是,今天没有新的承诺。”9月28日的欧盟防长会结束后,欧盟外交与安全政策高级代表卡娅·卡拉斯这样说。据报道,欧盟提出了“存货替换”方案,即成员国将现有库存提供给乌克兰、后续再行替换。但该方案目前并未...
2026-09-30 14:26:53 爱国者欧盟乌克兰 -

王文:世界局势到底怎么了?熵增!熵增!熵增!
编者按:为迎接俄罗斯瓦尔代国际辩论俱乐部第23届年会召开,中国人民大学重阳金融研究院院长,全球领导力学院院长王文应邀在2026年9月26日《今日俄罗斯》官网刊发长篇评论《全球体系正步入“熵增”时代》,引起多国学界关注。现将中文版发布如下。【...
2026-09-30 14:26:22 全球王文秩序 -

印度拿美军F-35当陪练意欲何为 模拟歼-20对抗经验
印度拿美军F-35当陪练意欲何为模拟歼-20对抗经验。美国空军计划派遣6架F-35A隐身战斗机前往印度参加“塔朗·沙克蒂2026”联合军演。这将是印度空军首次在本土的模拟军演中与美制F-35A隐身战斗机进行模拟空战对抗。这次演习对印度空军来...
2026-09-30 14:25:47 印度战斗机当陪练 -

3天内,菲全国上下乱了,菲政府已找上中国,求中方帮忙渡过难关
大家好,我是墨忆!9月28日凌晨六点,MANIBELA运输团体发起的三天全国罢工准时打响。PISTON团体29日、30日两天叠加跟进。马尼拉早高峰直接瘫痪,数百万上班族挤不上车。医院护工、学校老师、工厂工人通勤受阻。一场交通罢工,把菲律宾能...
2026-09-30 14:25:45 中国菲律宾比索


