恒安老板施文博病逝,380亿未传给儿子,却传给40年老搭档的儿子
恒安国际创始人施文博在2026年9月29日下午因病去世,享年78岁。当天晚上公司发了两份文件,一份是讣告,另一份董事会声明的措辞只有一句话,大意是不会对营运造成影响。
一个人当天下午走了,公司当晚就告诉市场“别慌”,这个节奏本身就说明了很多事。这证明公司对这位掌权人的去世早有准备且有条不紊。
非常值得注意的一点是,施文博的股权和主席职位没有交给自己的儿子施煌剑,而是由老搭档许连捷的长子许清流接手,这件事在外人看来像是一个反常的选择,但如果把恒安四十年的合伙结构摊开来看,它其实是顺理成章的。恒安从来就不是一个人的企业。
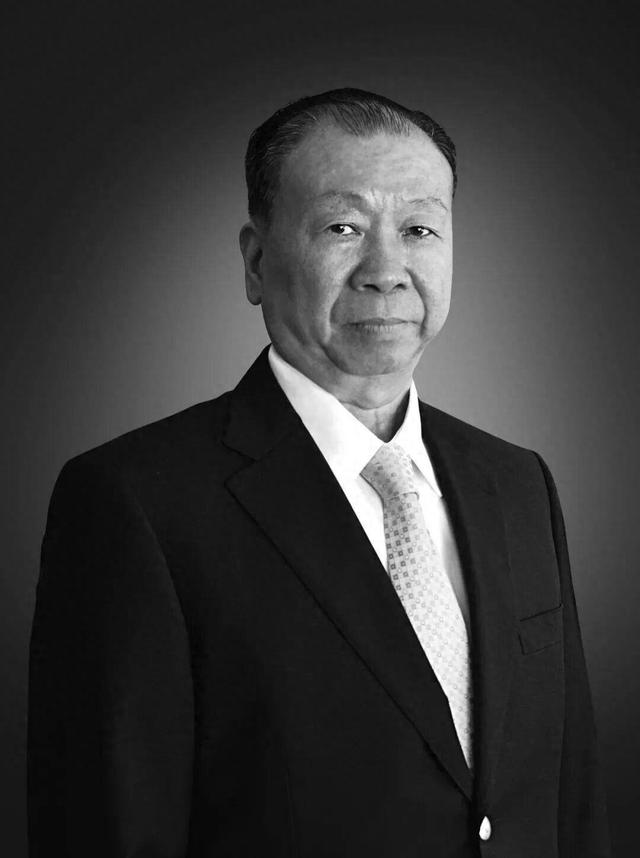
许连捷在2025年4月已经先走了一步,享年73岁。从那时候起,恒安两位创始人中只剩下施文博一个人在世。
2026年6月,施文博因健康原因暂停履行主席职务,董事会随即委任许清流出任代理主席。
换句话说,权力的交接在施文博去世前三个月就已经实际完成了。施文博去世后由许清流正式接任,只是把已经发生的安排补上了一个法律程序。
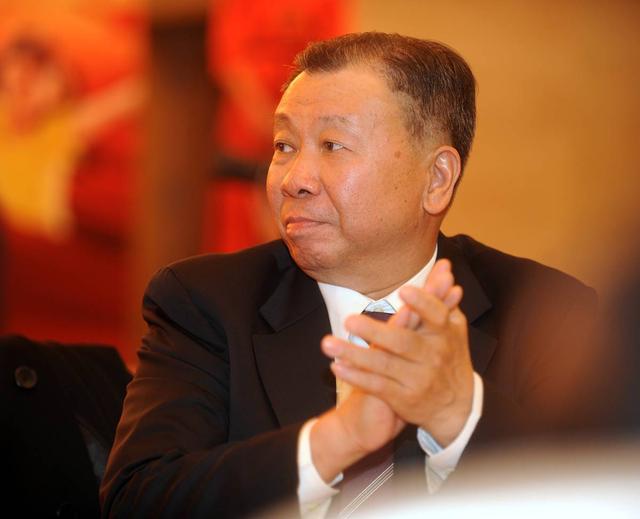
所以“380亿没传给儿子”,其实是非常顺理成章的——施文博拥有的从来就不是一个可以自由指定继承人的私人帝国,他持有的是一家香港上市公司约20%的股权,主席职位是董事会任命的,不是遗产的一部分。这两件事的性质完全不同。
要理解为什么是许清流而不是施煌剑,得先看恒安的合伙结构。1985年,施文博和许连捷各凑了一笔钱在福建晋江办厂,做的是卫生巾生意。
那个年代让男销售去推销卫生巾是一件极其难堪的事,许连捷带着人跑遍全国的商店,被轰出来是家常便饭。
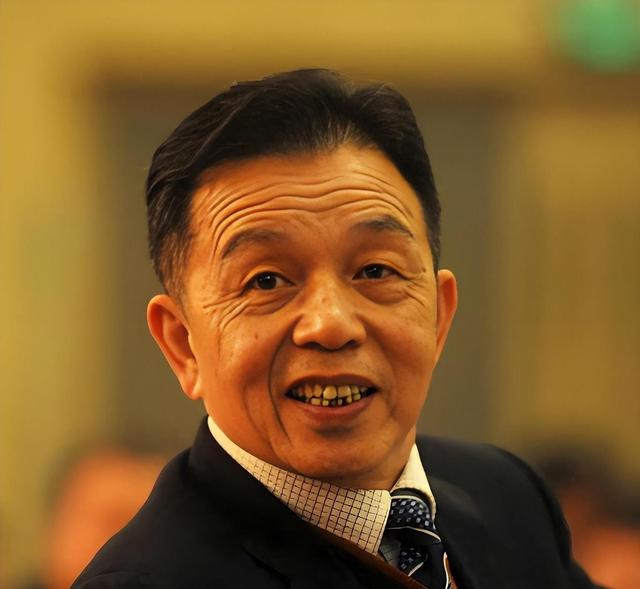
两个人硬是把一个说不出口的品类做成了大众消费品。1998年恒安在香港上市,施文博持有约22%的股权,许连捷持有的比例不相上下,施文博担任董事局主席,许连捷坐镇运营,一个主外一个主内,这种分工维持了二十多年。
恒安从第一天起就是“两个人的公司”,不是“一个人的家族企业”,时至今日,仍然如此。
这意味着恒安的主席职位从来就不是施家的私产。施文博在世时担任主席,是因为他是联合创始人之一,董事会和股东认可他的资历和威望。他去世后,主席职位需要的是一个能让董事会和资本市场都接受的人,而不是一个靠血缘关系自动上位的人。
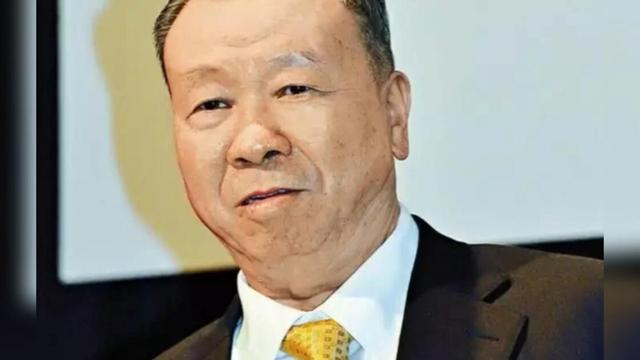
许清流在2021年8月就已经从父亲许连捷手中接过了行政总裁的职位,到2026年已经实际管理公司运营接近五年。他在施文博休假的三个月里代理主席职务,期间的运营没有出问题。
相比之下,施煌剑虽然也是执行董事,负责集团业务发展战略,但他在公司内部的角色更偏向战略规划层面,不是日常运营的核心负责人。
选许清流而不是施煌剑,本质上是董事会选择了一个已经在管理公司的人,而不是选择一个需要从头熟悉公司的人。这跟“传给谁的儿子”没有关系,跟“谁能把船开稳”有关系。
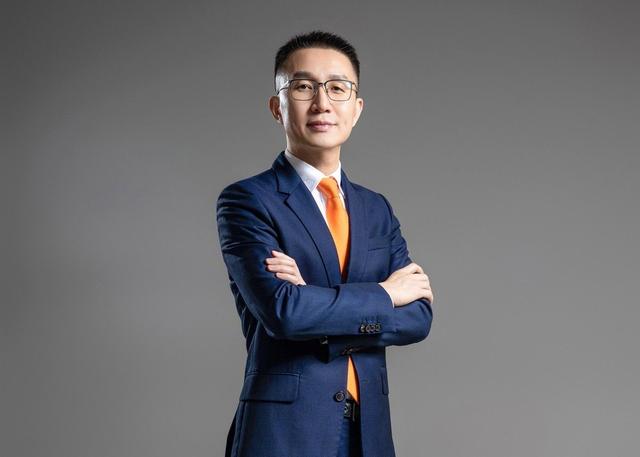
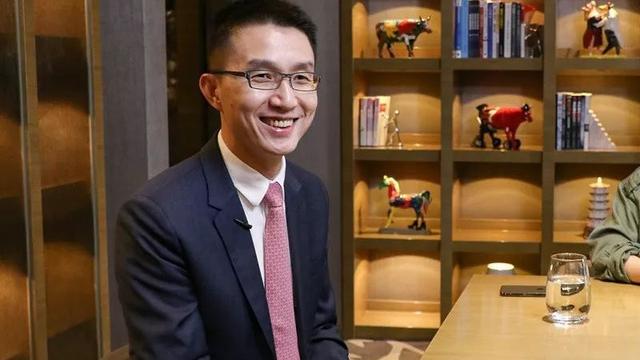
许清流这个人本身也值得仔细看。他是1979年出生的,今年47岁,2002年从英国帝国理工学院拿到金融学硕士之后,先做了多年投资业务,2020年底才进入恒安,2021年8月接任行政总裁。他形容自己是“空降”到恒安当CEO的。
空降这个词用得很诚实。他在接受采访时说过一句话,说自己“除了拿着职业经理人的工资,还操着一个老板的心”。这话听起来像玩笑,但它点出了一个关键问题:一个空降的二代,在创始人还活着的时候,和创始人去世之后,面对的权威基础是完全不同的。
许连捷在世时,许清流做决策,底下的人知道背后有老许总撑着。许连捷走了,施文博也走了,许清流现在面对的是一个没有创始人的董事会和一个需要他自己建立权威的组织。
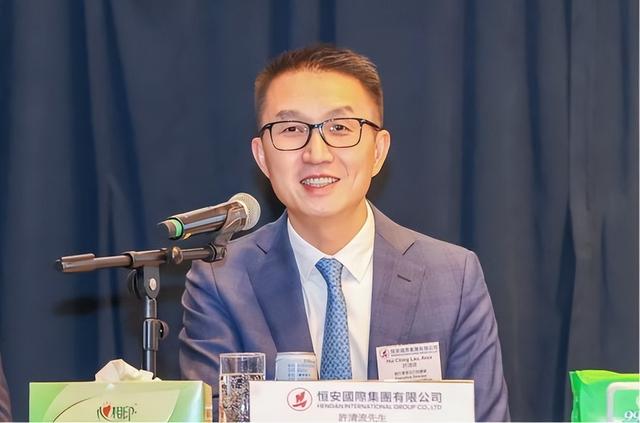
他在2026年提出的两个战略方向是出海和AI转型,重提了“百年千亿”的目标。方向本身没有问题,但恒安真正的问题不在战略层面。
看2025年的业绩,恒安全年营收230.69亿元,同比增长只有1.8%,归母净利润25.35亿元,增长10.3%看起来还不错,但这个利润增长很大程度上来自毛利率的提升,而不是收入的扩张。
更关键的是结构问题:纸巾业务收入141.69亿元,占了六成,而卫生用品业务——也就是卫生巾和纸尿裤,恒安起家的老本行——收入跌了5.3%。
纸巾业务是走量的生意,毛利率本来就不高,靠的是木浆价格低位和高端产品放量撑着。卫生用品才是恒安利润最厚的一块,卫生巾的毛利率长期在58%以上。老本行的收入在收缩,利润的增长靠的是成本控制和产品结构上移,这不是一个可以长期持续的状态。
恒安面对的真实问题不是传承问题,是基本盘能不能守住的问题。这个判断需要放在行业背景里看。
国内生活用纸和卫生用品市场的竞争在过去几年发生了很大变化,维达国际被收购后有了新的资本支持,中顺洁柔也在加大投入,更不用说各种新兴品牌在细分赛道上的蚕食。恒安的优势在于品牌认知度和渠道覆盖,心相印和七度空间在消费者心里的位置短期内不会被取代。
但品牌优势能不能转化成定价权和持续的收入增长,是另一回事。许清流自己在2026年的内部会议上说了一句话,大意是竞争不可避免,要通过优胜劣汰留存下来。
这话在逻辑上没问题,但说这话的人有没有足够的权威让整个组织跟着他打硬仗,是另一个层面的问题。
我认为恒安这次交接最值得琢磨的地方,不是“为什么没传给儿子”,而是“为什么可以传给搭档的儿子”。
这件事能发生,前提是恒安在公司治理层面早就完成了从家族企业到公众公司的转型。许连捷在1998年推动上市的时候,做了一件在晋江商人圈子里很少见的事:劝退了一大批在公司里任职的亲戚,引入外部专业人才,用上市公司的规矩来约束家族关系。
2002年他花1000万美元请美国汤姆斯集团做流程改造,2008年金融危机期间继续做组织架构重组,2014年拉IBM做供应链信息化。
每一次都是伤筋动骨的事,但每一次做完之后,恒安离“家族作坊”就远了一步,离“现代公司”就近了一步。如果许连捷当年没有做这些事,恒安到今天可能还是一个施家和许家各自安插亲戚、靠人情关系运转的企业。
在那种结构下,主席去世后把权力交给搭档的儿子,几乎是不可能的事,因为两个家族内部的利益关系根本理不清。恰恰是因为恒安早就是一家上市公司,主席职位是一个由董事会决定的岗位,这次交接才能以相对平稳的方式完成。
还有一个容易被忽略的细节:施文博和许连捷的股权是通过离岸信托架构来持有的,这种安排在代际更替中避免了控制权纷争。施文博持有的约20%股权会由他的继承人继承,但这些股权的投票权如何行使,和谁坐在主席位置上,是两套不同的机制。
施家继承的是股权对应的经济权益,许清流担任的是管理公司的职务。这两件事并行不悖,而且这种分离恰恰是现代公司治理的常态。把“380亿帝国传给谁”简化成一个家族内部的血缘选择题,是对上市公司运作方式的误读。
从更大的视角看,恒安这次交接其实是一个中国第一代民营企业家群体正在经历的普遍过程的缩影。第一代创始人靠个人威望和合伙关系来管理企业,他们之间的默契和信任本身就是公司最重要的治理资源。当这一代人集体退场,接班的二代面对的是一个没有创始人的组织。
二代能不能建立自己的权威,靠的不是继承了谁的股权或者坐上了谁的椅子,靠的是能不能在真实的业务挑战中做出让组织信服的决策。
许清流在2026年的业绩会上讲的东西没有问题,出海是对的,AI转型也是对的,但战略的正确性和执行的有效性之间隔着巨大的距离。
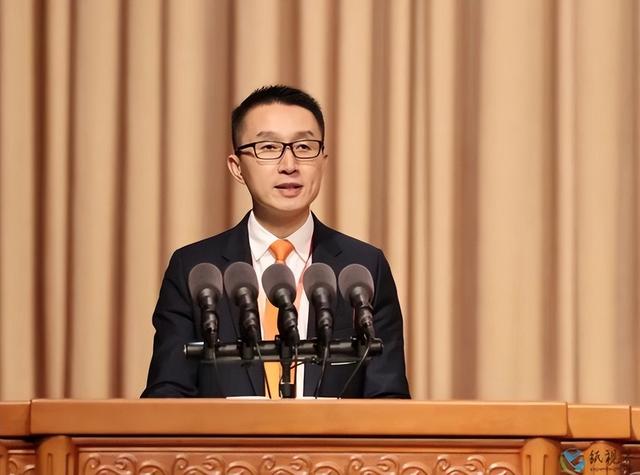
一个空降五年不到的CEO,在两位创始人都不在的情况下,要推动一家四十年历史的公司做实质性的转型,难度不在于他想不想做,在于他能不能让足够多的人愿意跟着他做。
施文博走了,恒安的故事翻到了下一页,但这一页上真正需要回答的问题,不是许清流能不能守住380亿,而是恒安这块四十年的牌子,在新的竞争环境里还能不能继续赚钱。传承本身不创造价值,能继续做对生意才创造价值。
参考资料:
恒安集团:董事局主席施文博逝世——澎湃新闻
相关文章
-

75岁还在生娃!湖南首富建私家庄园玩翻牌,10位情妇,11个私生子
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,能给您带来不一样的参与感,感谢您的支持!编辑:LSK一个被网上通缉的逃犯,居然能大摇大摆回老家,警车开道、小孩捧花夹道欢迎。这话搁谁身上敢信?湖南益阳的倪福林,还真就这么干过。...
2026-10-02 07:31:04 庄园福林益阳 -

恒安老板施文博病逝,380亿未传给儿子,却传给40年老搭档的儿子
恒安国际创始人施文博在2026年9月29日下午因病去世,享年78岁。当天晚上公司发了两份文件,一份是讣告,另一份董事会声明的措辞只有一句话,大意是不会对营运造成影响。一个人当天下午走了,公司当晚就告诉市场“别慌”,这个节奏本身就说明了很多事...
2026-10-02 07:28:53 恒安施文博清流 -

正式开业!海珠后航道“无敌江景”商场来了!
在珠江后航道28公里珠江黄金岸线,海珠区聚焦服务型制造和产城融合持续发力,打破产业与生活的边界。随着2026年8月海珠区商务局正式挂牌成立,商贸迈入全域协同、产商共生的全新发展阶段,为新消费场景打开广阔发展空间。9月28日上午,岭南集团旗下...
2026-10-02 07:27:28 航道江景商业 -

基辅多个中心被炸!泽连斯基求停火,普京说乌克兰必须感受报复
9月25日,普京在接受采访时表示:“乌克兰已经开始请求能源和空中停火,还要求俄罗斯解除在黑海的封锁,以便乌农业出口。”显然,在俄罗斯的高强度空袭下,乌克兰的民生经济已经有些承受不住了,泽连斯基当前正在寻求有限度的停火,然后争取喘息的窗口期。...
2026-10-02 07:26:41 乌克兰泽连斯基普京 -

仅三天菲全国大乱了,菲政府已向中国求助,盼中方出手助渡难关!
一场由几万名小车司机掀起的罢工,三天时间就把整个马尼拉按在了地上。更尴尬的是,马科斯政府转头拨通了北京的电话——油真的要烧完了。这事表面看是油价涨得离谱,往深了扒,是菲律宾几十年攒下来的能源欠账,一次性全冒了头。吉普尼这种车,大概相当于咱们...
2026-10-02 07:25:54 马尼拉全国司机 -

长沙40年包子老店翻车,店员操作台剪趾甲!老板回应后网友更怒了
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!编辑:[kiss]9月29日晚,长沙人的朋友圈被一段视频刷屏了。清泉阁包子铺中山店里,一名男员工把脚翘在操作台上,低头专心剪脚趾甲,旁...
2026-10-02 07:24:36 操作台长沙包子 -

特朗普政府敲定对乌最新军援 资金承诺确保援助到位
特朗普政府敲定对乌最新军援资金承诺确保援助到位。9月27日,据知情人士透露,特朗普政府已对国会去年底批准的4亿美元对乌军事援助中的绝大部分作出具有法律约束力的支出承诺,以确保这笔资金不会在9月30日到期失效。截至上周初,“乌克兰安全援助倡议...
2026-10-02 07:23:41 特朗普援助乌克兰 -

迪拜客机遇恐怖袭击未遂事件背后 以色列高压安全环境
当地时间9月30日,以色列国防部长卡茨发表声明称,当天稍早前发生的迪拜航空客机事件是一起恐怖袭击未遂事件。媒体报道显示,机长在重伤之际解开驾驶舱锁,促成机组人员与乘客合力制服试图劫机的副驾驶。几名以色列乘客强行闯入驾驶舱控制住劫机者,并协助...
2026-10-02 07:22:41 以色列迪拜客机 -

印电诈窝点假冒苹果客服专骗美国人 西装革履的骗局
印度假苹果客服专骗美国老人,西装革履坐高档写字楼,凭一口流利英语把养老钱全卷走。FTC招牌都被拿来当恐吓道具,月入几十万美元的暴利生意背后,藏着一条美印两国谁都不愿捅破的灰色产业链。九月三十号的国际新闻里,印度警方在新德里和古尔冈这些地方突...
2026-10-02 07:21:43 美国服专骗客服 -


