下周A股重要看点:白宫高官稳市!AI抛售退潮!两类股将率先反扑
在昨天早上《A股重磅资金报告:空军主力已扯下面纱!国家队随时都会收网!》一文中,旌扬和大家聊到了本周A股市场出现剧烈震荡的主要原因。即三大路主力资金中,国家队全力护盘,主力机构跑步离场,多空双方激烈交锋。
而在本周末,消息面上发生的一系列大事,又会改变下周整个市场的多空博弈格局!其一,白宫高官安抚市场,特朗普称100%支持AI,意味着民主党获胜也不会阻碍数据中心建设!其二,美伊冲突再次爆发,伊朗南部格什姆岛传出爆炸声。其三,美国10月非农数据意外大增,美联储下月加息预期升温!
这些消息肯定会对下周A股市场格局产生直接影响,那么哪些板块将会是下周A股市场的核心主线热点呢?而在综合了市场消息面、基本面、资金面与技术面后,旌扬认为下周A股市场的核心主线热点仍然会围绕AI应用和机器人展开!
一,AI应用:行业基本面拐点悄然出现,两路主力疯狂加仓!
尽管7月后全球AI抛售潮极剧升温,但市场依旧相信,过去几年乃至未来十年,全球增速最高的行业仍然会围绕人工智能展开。只不过,市场焦点会不断在产业链的各个环节中轮动。而近期,接棒上游算力硬件的正是下游AI应用和物理AI!
AI应用方面,过去几年没能像AI算力那样大热,主要原因是应用场景未全面铺开,且没有一个落地的应用场景实现盈利。但这一窘境在近期已经悄然改变,国产AI短剧和3A游戏大作热卖,将彻底改变投资者对AI应用不赚钱的印象。也成为助力资本市场AI应用板块交投活跃度升温的重要推手!
我们先来看看近期围绕AI应用的几个主要利好:
1、近日,华为、阿里、腾讯、小米、中国信通院等20家单位联合发布《智能体发展自律公约》。其中提到,建设智能体互联基础设施。加速智能体赋能千行百业。不断降低智能体落地应用成本,助力行业提质增效。
2、11月初,QuestMbile发布《中国移动互联网秋季大报告》。从移动互联网使用时长增量看,短剧视频、短视频已成为核心引擎,截至2026年9月,其增长贡献率达到111.5%。9月,红果去重总用户量为4.3亿,已超过豆包的4.19亿。
3、第三方平台SteamDB监测显示,《影之刃零》发售首日Steam同时在线峰值站上43万人,稳居Steam全球畅销榜第一位。其发售后72小时销量已突破400万份,全球销售收入已突破10亿元人民币,实现三天回本!
4、据媒体报道,字节跳动旗下即梦AI正式推出即梦短剧工作室,其提供的自研剧本模型,能把剧本、图片、分镜、后期、本地化重制整合到同一个创作平台里。与此同时,最新数据显示,国产AI漫剧10月首周活跃用户达8968万,较9月首周提升44.1%。
我们从上述消息可以看出,在投资者还在争论AI应用赚不赚钱的时候,产业端已经给出了答案!一方面,科技巨头仍在加速推动AI智能体的发展;另一方面,下游AI短剧和游戏已经开始为企业贡献利润。尤其是AI短剧,已经在海内外各大平台杀疯,到了广电总局不得不出面规范的程度!
对此,有业内机构预计,2030年中国AI Agent市场将破5万亿元,智能体应用或将涌现丰富投资机遇。其中,微短剧市场规模今年将突破790亿,2030年将达到1500亿,行业持续高速扩张,已成为影视消费增量的核心引擎。
A股市场中,虽然大盘走势疲软,但AI应用近期的交投活跃度并不低。结合交易数据来看,是内外资机构合力加仓的结果。过去1个多月以来,AI应用板块内有24家公司被内资机构大幅买入,还有29家公司被外资集中加仓。AI应用是近期外资买入最多的板块,本周还在继续大幅加仓。同时也是内资机构买入第二多的板块,但内资机构迫于市场整体压力,本周没有继续买入。
二,机器人:物理AI进入爆发前夜!机器人成重要落地场景!
如果说短剧和游戏,是AI在软件层面的应用,那么机器人则是AI在端侧硬件层面的应用。因此,科技大佬们也给机器人起了另外几个名字,物理AI或具身智能!
物理AI在资本市场上的热度越来越高,从逻辑上也比较好理解。过去数年,机器人主要用在工业上,已经走进了很多制造业工厂,典型如机器臂等。这类机器人要面对的应用场景较为单一,所以程序并不复杂。未来,人形机器人想要走上街头巷尾,走进千家万户,就必须在智能化和关节灵敏度上大做文章。当这两个堵点同时打通时,也将是人形机器人全面爆发的前夜!而一天,已经悄然逼近!
下面,我们还是先来看看近期围绕机器人的几个重要利好:
1、11月4日,在2026年世界互联网大会上,宇树科技创始人王兴兴谈及机器人行业的技术突破时表示,2027年很大概率会成为机器人行业或机器人模型发展的一个临界点。
2、据媒体报道,Meta已经与中国机器人公司傅利叶智能合作,造出了一款人形机器人原型,内部代号Max,并且已经着手研发第二代。Meta首席执行官马克·扎克伯格将这款人形机器人视为Muse人工智能模型的“物理化身”,认为它能够承担日常家务。
3、2026智元创新日近期在上海世博中心举行。本次创新日,智元从硬件本体、运动智能、作业智能和交互智能出发,持续打磨可落地、可规模化上岗的人形机器人能力,带来具身智能部署态的全新突破。
4、上海市经济信息化委日前印发了《上海市加快发展新一代智能制造行动方案》。其中指出,建成满足新一代智能制造需求的新型基础设施,工业机器人密度达600台/万人,推动8000台人形机器人进工厂。
5、由宇树科技主办的2026世界物理AI大会暨宇树合作伙伴生态大会在杭州举行。宇树科技创始人、董事长兼CEO王兴兴在主旨演讲中再度表示遗憾未能更早相信AI。同时他还指出,物理AI可能最早在明年被前沿AI突破。
6、近日,英伟达宣布升级Isaac通用机器人开发平台,推出新的人形机器人参考框架、仿真工作流及数据工具,旨在加速通用机器人开发。
7、特斯拉不久前在提交的致股东年度报告材料中以书面形式宣称,第三代人形机器人Optimus已为大规模量产做好准备。埃隆.马斯克也在社交平台发文称,公司的Optimus人形机器人与Cybercab自动驾驶汽车,将构成特斯拉价值的“绝大部分”,并重申将重心放在机器人与人工智能领域。
不难看出,现阶段关于机器人的顶层政策设计并不多,行业已经进入了自我推进发展的新阶段。国内外科技巨头也会不遗余力的加速行业发展,明年或成为物理AI全面爆发的临界点!
对此,有业内机构指出,人工智能正从数字世界走向物理空间,人形机器人被视为物理AI最重要的落地载体之一。2026年有望成为机器人产业从主题预期向产业兑现过渡的重要转折窗口。物理AI数据资产的稀缺性与海外机器人供应链的卡位,有望成为下一阶段市场挖掘的重要方向。
A股市场方面,虽然板块龙头宇树科技探底回升,近期机器人板块的交投活跃度也被重新点燃。而旌扬统计的交易数据也显示,过去1个多月以来,机器人板块内有33家公司被内资机构大幅加仓,还有22家公司被外资集中买入。也就是说,机器人是近期内资机构最大的加仓方向,是外资机构第二大加仓方向,仅次于AI应用。
从上文分析可以看出,AI应用和机器人板块,基本面上的投资逻辑已经越来越清晰了。再加上近期消息面利好不断,内外资机构逆势加仓,所以短期内两个板块的交投活跃度仍然不会低!那么接下来,旌扬再从技术面上和大家聊聊这两个板块下周的操作节奏!
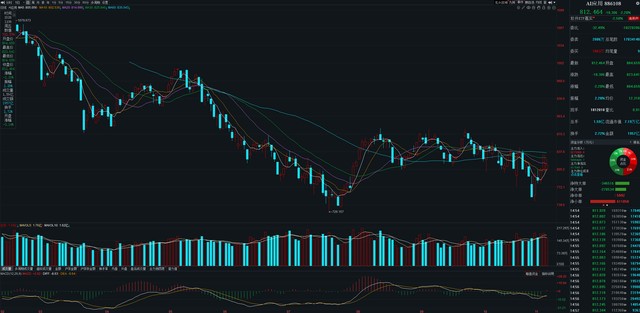
AI应用:AI应用板块指数中短期都是区间震荡走势,阶段表现要明显强于A股大盘。短期来看,本周AI应用板块指数连续反弹,截止到本周五收盘,板块指数还稳定在5日线和10日线之上,并未随盘转弱。下周是否能直接参与AI应用,有两个条件缺一不可,一是大盘止跌企稳,二是AI应用板块指数不重新跌破5日线和10日线。
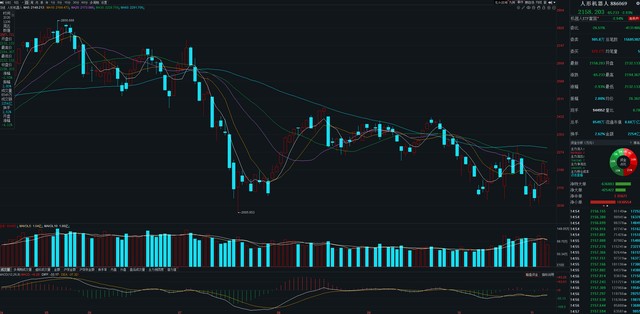
机器人:机器人板块的中短期走势和AI应用差不多,7月至今维持在区间震荡形态中,不过短期较AI应用要稍微弱一点。截止到本周五收盘,机器人板块指数还站在5日线上,但10日线却得而复失。下周是否能参与机器人板块,除了大盘止跌这个前提条件外,机器人板块指数也需要向上突破10日线,这样才能巩固短期底部结构。
相关文章
-

涉嫌严重违纪违法,中国工商银行安徽省分行财务会计部原高级经理尚静泉被查
中国工商银行安徽省分行财务会计部原高级经理尚静泉涉嫌严重违纪违法,目前正接受中国工商银行安徽省分行纪委纪律审查;经安徽省监委指定管辖,接受宣城市泾县监委监察调查。(中国工商银行安徽省分行纪委、泾县纪委监委)来源:安徽纪检监察网...
2026-11-08 07:22:44 安徽省中国工商银行理尚静泉 -

下周A股重要看点:白宫高官稳市!AI抛售退潮!两类股将率先反扑
在昨天早上《A股重磅资金报告:空军主力已扯下面纱!国家队随时都会收网!》一文中,旌扬和大家聊到了本周A股市场出现剧烈震荡的主要原因。即三大路主力资金中,国家队全力护盘,主力机构跑步离场,多空双方激烈交锋。而在本周末,消息面上发生的一系列大事...
2026-11-08 07:22:14 机器人A股智能 -

一非法移民来白宫行刺特朗普未遂 持械威胁再现
2026年11月5日晚上11点42分,在华盛顿宪法大道上,一辆蓝色福特F-150停在路边。特勤局特工注意到车里的人形迹可疑,上前盘查。那人告诉特工,他脑子里有声音让他来华盛顿杀掉特朗普。特工随后发现这辆车是报失车辆,嫌疑人承认车里有武器。打...
2026-11-08 07:22:08 特朗普白宫特勤 -

乌克兰面临人口崩溃风险 人不回来了
乌克兰正面临一场人口危机。《经济学人》的一篇文章指出,这场危机比任何军事或经济问题都更严重。文章提到,2022年开战前,基辅控制区有约3700万人,如今只剩下2700万到2800万。四年时间里,整整消失了一千万人。这些人不是全部死于战场,大...
2026-11-08 07:21:15 乌克兰人口回国 -

民主党扬言禁止AI,生产关系反作用于生产力
原创:一棵青木来源公众号:远方青木已获转载授权美国的AI公司集体大跌,那些你如雷贯耳的名字一夜之间跌出了一个看起来就觉得离谱的跌幅。跌这么惨,是因为民主党在夺取两院后的第二天,提出的第一个议程就是中止开发人工智能,郑重地重提《禁止人工超级智...
2026-11-07 15:08:28 生产力生产关系民主党 -

一觉醒来,卸磨杀驴了
文章经授权转载自牛弹琴(ID:bullpiano)作者:牛弹琴一觉醒来,卸磨杀驴了。中期选举惨败后,谁会成为特朗普开刀的第一人?很多人以为,国防部长赫格塞斯难逃此劫。但11月6日,特朗普突然宣布,白宫办公厅主任苏茜·怀尔斯离任,副主任斯蒂芬...
2026-11-07 15:07:48 特朗普美国米勒 -

3股力量合流,日本连环大招剑指中国!
原创:占豪来源公众号:占豪微信ID:zhanhao668战友们,放眼当今世界,俄乌打成了一锅粥,中东乱成了一团麻,咱们周边的台海和南海虽然总体稳定,但其实也一直暗流涌动。但占豪今天把话撂在这:如果说中国周边哪里最不安全,占豪认为,不是南海,...
2026-11-07 15:06:43 日本中国经济 -

台当局最大"友邦"出大事!银行倒闭,总统跑路
原创:后沙来源微信公众号:后沙已获转载授权11月3日开始,南美国家巴拉圭陷入了混乱之中,起因是该国最大的数字银行(韦诺,UenoBank)突然破产!据路透社报道,11月3日凌晨3点24分,巴拉圭央行(BCP)闪电宣布数字银行UenoBank...
2026-11-07 15:05:49 银行总统巴拉圭 -

一场大火过后,亚洲性都的秘密藏不住了
来源微信公众号:每日怡见已获授权见多识广的朋友们应该都知道,咱们隔壁的邻居外蒙古的首都乌兰巴托,有一个外号叫:亚洲性都。这地方都快成韩国人的后花园了。每年有超过20万韩国游客涌入蒙古国,其中近三成是直奔色情服务而来的男性。从首尔飞往乌兰巴托...
2026-11-07 15:04:31 蒙古国大火韩国 -

为什么满清的口碑逐渐变差了?
作者:龙牙来源:龙牙的一座山(ID:Longyadeyizuoshan)大家可能都知道中国的电影产业嘎了,《牛来》无厘头爆火,是中国电影棺材板上一颗大大的镇魂钉。然而在无人在意的角落,中国的图书出版行业已经“黄土垄头送白骨、红烛高香泛磷光”...
2026-11-07 15:03:20 阶层士大夫中心化


