30年房贷还清都白搭了?如今大批15年房龄高层,已开始快速贬值
银行比业主先感觉到风向。2025年下半年起,多家国有大行悄悄调整了二手房贷款的内部口径:房龄加上贷款年限不能超过七十年,个别优质地段松到八十年。这条看起来技术化的规则,对一套十六年房龄的高层来说,意味着下家最多能贷二十四年、首付直接从三成跳到四成以上。很多人把目光盯在中介的降价海报上,其实那是最滞后的信号。放贷机构的态度转向,才是真正的定价时钟——因为它背后是精算师在算残值,不是销售在喊口号。精算师什么时候愿意多给你二十年抵押期?答案是:他们看不到这栋楼在二十年后还有流通价值。这个判断比任何房产大V都更冷酷,也更靠谱。
这件事得倒过来看才看得明白。监管层2025年5月已经从源头上收口,对新建的十八到二十六层住宅卡死了八十米高度和3.1的容积率,更高层数的产品形态几乎被断了后路。表面上这是约束增量,骨子里是对存量超高层的一次隐性宣判——如果这种产品足够好,为什么要在设计端摁住它?监管从不会无缘无故去动一个产品类别,动了,就说明它在工程逻辑、治理逻辑、安全逻辑上都踩到了问题。那么已经交付的几千万套三十层、四十层塔楼怎么办?没人替它们兜底,也不会有人替它们兜底。中国人买房时信奉的那句"永久产权",面对的其实是建筑物理层面的衰老曲线,而物理规律不认合同条款,这是最朴素也最被忽略的常识。
真正能看出官方态度的,不是红头文件,而是真金白银往哪儿流。超长期特别国债这两年把老旧电梯更新纳入了支持范围,一台使用十五年以上的老梯,各地补贴额度大致在十五到三十万之间。北京通州一次性启动了上千台电梯更新,上海静安有小区拿到接近两百万的国家补贴,南宁一些2000年前后交付的高层,电梯整机更新每台总价二十万出头,补贴后业主仍要自掏五到七万的缺口。这些零碎的新闻拼起来,画面就清楚了:财政不是在做锦上添花,而是在替一代建筑的集中老化打补丁。换个说法——如果这类房子属于正常意义上的"耐用品",根本用不着国家掏钱来托底。补贴力度有多大,隐性风险就有多深,这是一道反向推理题。
接下来是最要害的部分,也是大部分购房者没想过的事:高层塔楼的老化不是渐进的,而是同步的。它不像一栋六层板楼那样东坏一块、西修一处,而是一整台巨型机器的集体衰老。电梯寿命十五到二十年,外墙保温和涂料十到二十年,大型给排水主管和消防系统二十到三十年,这些部件的设计寿命高度趋同,意味着它们会在同一个窗口期一起向业主伸手要钱。你以为是修电梯,其实后面排着队的还有外墙、消防、二次供水。这就是为什么偏偏是"十五年房龄"这个节点开始集中出事——不是巧合,是工程规律。
账单压力有多重,看几个真实的量级就够了。深圳某三十三层社区电梯整体更换报价接近五百万,摊到每户四万左右;青岛一处高层外墙空鼓脱落,整体翻修报价七八百万,而小区维修基金账面只剩三百万出头;北京东五环外一个2006年交付的千户大盘,电梯已经做到第四次大修,前三次把专项基金吃空,第四次只剩三万,业委会提出每户自筹八百元,三个月才收上来不到一半。全国服役超过十五年的住宅电梯数量在2024年底已经逼近百万台级别,这批设备绝大多数来自2005年前后那波交付高峰,现在正好集体撞上大修节点。这不是某个小区的个案,是一代产品的共同宿命。
设备账单之外,还有一张账单叫"治理瘫痪"。民法典对动用维修基金这种共有部分的大事,设了"双三分之二"的门槛——面积和人数都得达到三分之二业主同意。一栋三十层塔楼里住着谁?自住老人、长租客的二房东、法拍房背后的银行、常年失联的海外业主、短炒投资客、普通刚需,利益诉求南辕北辙。低层觉得自己几乎不用电梯凭什么分摊;高层恨不得明天就开工;投资客只关心转手价;老人根本掏不出钱。想让这群人在"每户再掏两万换电梯"这件事上签字达成一致,难度比谈一份跨境协议还高。签字流程拖上大半年甚至一两年,是全国绝大多数老小区的通行节奏。工程问题最终都会演变成人的问题,而人的问题,往往比钢筋混凝土的问题更难修。
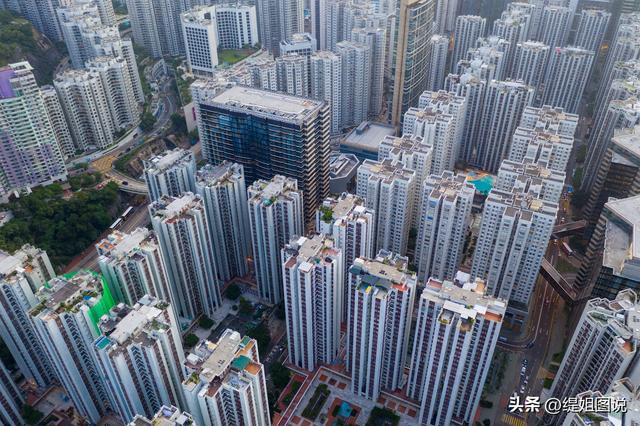
有人会说,熬一熬等拆迁。这条路现在基本已经封死了。老旧高层原地推倒重建的综合成本每平米早已超过八千,而同地段新建普通高层的成本不过四五千,这笔账开发商算不过来,政府也不会贴。何况从中央到部委这两年反复强调要严控超高层、推动"好房子"建设,"十五五"规划里明确把住房归入"大宗耐用消费品"类目——这个定性是整件事里最关键的一刀。耐用消费品是什么?是冰箱、空调、汽车,是要算折旧、算残值、算替换周期的东西,不是靠时间增值的金融资产。这个思路一旦钉死,房子过去二十年"储蓄+投资+消费"三位一体的玩法就彻底被拆开了。储蓄的属性被折旧吞掉,投资的属性被银行收紧,剩下的只有消费属性——而消费品从来没有残值预期。等拆迁的那批业主,大概率等到的不是补偿款,而是一张接一张的分摊通知。
二手市场已经先于舆论做出了反应,分化来得非常直接。南京一些2010年前后交付的高层楼盘近两年频繁出现在法拍平台,评估价一百六十多万的房子两次流拍后降到一百出头;西安高陵部分小区2021年新房单价还在一万二,到2026年二手挂牌价已经腰斩到七千附近;湖北某小区2018年开盘两万二,2026年挂一万二照样半年无人问津。但同一时间段,京沪杭核心区完成加装电梯和系统性旧改的老小区,部分房源成交价反而逆势上涨,带电梯的中高楼层改造房涨幅甚至能跑赢新房。上海内环二十年房龄的老公房,有些地铁加学区房源挂牌几天就被扫走。
这个分化才是整件事里最值得琢磨的地方。同样是老房,为什么有的被疯抢,有的跌成白菜?答案不复杂:地段资源是不可复制的,而楼体老化是可以用钱修的。核心区的老房子,背后站着的是学区、医疗、通勤、就业密度,这些东西增量市场无论如何复制不出来;而楼体和设备的问题,加装电梯、外立面翻新、管线更换这一套做下来,就能把居住体验的短板补上。真正塌陷的是另一端——远郊、无地段加持、物业弱、业主构成复杂的普通刚需塔楼。它们当年打的卖点是"便宜、新、带电梯",如今这三个卖点全部要变成扣分项:不新了、要花大钱修了、远郊二手卖不动了。所谓的"隐形贬值潮",本质上是价值定价公式换了版本。
前二十年的公式是"地段+涨幅预期",谁早上车谁赚;未来二十年的公式会变成"地段+持有成本",谁的楼能把老化成本压得住,谁才算资产。这个切换对普通家庭的杀伤力极大,因为中国家庭七成以上的净资产都压在房子上,一旦底层逻辑换版本,账面财富的性质就跟着变。过去你觉得自己拥有一套"升值资产",未来你可能发现自己其实背着一个"长期维护项目"。两者的区别不在产权证上,而在现金流方向上——前者给你带来被动收入或增值预期,后者持续从你口袋里往外抽钱。
绕回到标题那个问题:三十年房贷还清了,是不是就能松口气?从机械寿命的角度看,恰恰相反。熬完月供的那一天,大概率就是楼体进入第二轮大修的那一天。电梯、外墙、消防、管道、楼宇对讲,一样接一样排队要钱。月供只是入场券,不是终点线。前三十年你和银行打交道,规则白纸黑字写得清清楚楚;后三十年你要和二百户互不相识的邻居打交道,规则全靠临时磨合、临时投票、临时筹钱。前者比的是你个人的收入稳定性,后者比的是运气——你买的那栋楼里,到底有没有凑齐一群愿意为公共部分出钱的人。这才是中国高层住宅最隐秘也最残酷的那道坎。
房子作为资产的含金量,从来不只写在产权证上,它要经得起钢筋混凝土的时间考验,更要经得起几百户陌生人的共识考验。前者靠水泥,后者靠人心,两样现在都不便宜。四五十岁这代人手里的那套房,二十年后到底是财富还是账单,答案往往不在房价曲线上,而在业主群里有多少人愿意第一个站出来签字。这个判断听起来有点扎心,但越早想明白,越不至于到时候措手不及。
相关文章
-

10月6日美股成交额前20:英伟达涨超2%创历史新高 SpaceX涨超7% 马斯克重回万亿美元身价
来源:环球市场播报周一美股成交额第2名英伟达收涨2.12%,创历史新高,成交301.39亿美元。摩根士丹利报告维持英伟达增持评级,目标价300美元。大摩重列其为半导体首选股的逻辑主要有六点:一是客户结构广度,约一半业务来自模型公司、新型云厂...
2026-10-06 14:32:14 马斯克成交额SpaceX -

30年房贷还清都白搭了?如今大批15年房龄高层,已开始快速贬值
银行比业主先感觉到风向。2025年下半年起,多家国有大行悄悄调整了二手房贷款的内部口径:房龄加上贷款年限不能超过七十年,个别优质地段松到八十年。这条看起来技术化的规则,对一套十六年房龄的高层来说,意味着下家最多能贷二十四年、首付直接从三成跳...
2026-10-06 14:31:49 高层电梯房龄 -

中国精英为何怕中国赢?专家:一旦中国科技追上,那张绿卡就贬值
文章参考官媒资料撰写,无任何不良引导请理性阅读,为阅读通顺文章可能存在润色部分,如有侵权或文章错误请私信指出!【文章参考信源已放在文章结尾】编辑丨H沈逸教授有句话说得挺狠:有人花几百万买了一张外国长期居留,结果祖国越强大,他越像买了只一路下...
2026-10-06 14:31:11 绿卡中国美国 -

汶川地震后,8万遇难者的银行存款与贷款,最后全是咋处理的?
2008年5月12日14时28分04秒,四川省阿坝藏族羌族自治州汶川县映秀镇附近的地壳猛烈震颤,里氏8.0级的能量沿着龙门山断裂带向东北方向撕开近三百公里。依照后来国务院抗震救灾总指挥部的权威通报,这场灾难最终定格为69227人遇难、179...
2026-10-06 14:29:14 银行地震贷款 -

西方人死活搞不懂:中国精英都往美国跑,为何中国反倒越来越强?
2026年8月,中国规模以上工业增加值同比增长5.2%,其中装备制造业增长12.1%,高技术制造业增长16.7%。锂离子电池、工业机器人产量分别增长57.2%和34.6%。这说明中国眼下真正发生的事情,不是产业被人才流动“抽空”,而是新产业...
2026-10-06 14:27:47 中国人才制造业 -

上海通信管理局公示20260927批次空壳类ICP备案清理名单:含86个空壳移动应用数据、847个空壳网站数据、573个空壳主体数据
来源:新浪财经-锐眼工作室2026年10月5日消息,上海市通信管理局关于清理空壳类ICP服务的公示(20260927批次)信息显示,71个空壳移动应用数据,15个空壳移动应用数据,847个空壳网站数据,573个空壳主体数据被列入公示。上海通...
2026-10-06 14:26:14 ICP上海有限公司 -

A股:大家准备好,从10.8开始,结构性行情或复刻过往行情走势?
很多老股民应该都记得,往年国庆过后,大盘很少走出普涨普跌的单边行情,大多都是典型的结构性分化行情。那今年,10月8日开盘之后,会不会复刻之前熟悉的走势?今天我掏心窝子和大家聊聊我的看法,全部是我这么多年踩坑总结出来的心得。什么叫复刻式结构性...
2026-10-06 14:25:52 行情结构性板块 -

普京“瓦尔代讲话”传递什么信号 呼吁避免“破坏螺旋”
2026年10月1日,索契。普京在瓦尔代国际辩论俱乐部第23届年会上对来自40个国家和地区的约120名代表发表讲话。他提到冲突各方需要重建某种“稳定的平衡”,而不是追求“胜利”或“投降”。他还警告称,公开宣称要使俄罗斯遭遇“战略失败”只会提...
2026-10-06 14:24:48 瓦尔代普京乌克兰 -

涉事男子正脸照曝光!航协发声,东航取证报警,欧某终将自食其果
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!编辑:[熊猫][免责声明]文章的时间、过程、图片均来自于网络,文章旨在传播正能量,均无低俗等不良引导,请观众勿对号入座,并上升到人身攻...
2026-10-06 14:24:44 东航乘务员航协 -

读懂普京对西方认知的转变轨迹 从内部反思到外部背信
35年前,苏联签署的《条约》在一夜之间解体,数以千万计的俄罗斯普通民众失去了祖国的归属。2024年10月1日,索契的瓦尔代国际辩论俱乐部迎来了第23届全体会议。在这座充满古典魅力的会议厅内,俄罗斯总统弗拉基米尔·普京发表了一场关于苏联解体的...
2026-10-06 14:24:04 普京西方解体


