中国产业转移不再便宜东南亚,大西南布局多年,终于吃上自家红利
有个流传好几年的说法,说中国的工厂正在成批往越南、印尼跑,制造业要被掏空了。听起来挺吓人,可翻开实际数据,会发现一个相反的画面——那些最吃电、最压箱底的重工业,不仅没出国,还被一股无形的力量,从北方的煤矿区悄悄挪到了西南的水电站脚下。
云南、四川这些年埋头下的那盘棋,到2026年前后开始密集见效,国家在大西南布局多年的红利,终于稳稳落进了自家口袋。
云南文山这边最近挺热闹。那片以前只在旅游地图上才被提起的边境山区,这两年摇身变成了铝产业的新重镇,整个州的绿色铝产值已经踩上了千亿这个门槛。工厂一座接一座亮起灯,中老铁路上满载铝锭的货运列车一趟接一趟。谁能想到十几年前这里还只是输电通道的末端。
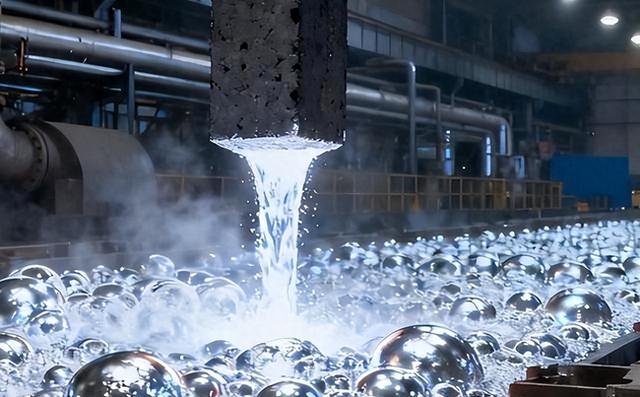
要搞懂这场腾挪,得先明白电解铝是个什么角色。手机外壳、空调散热片、新能源车的电池托盘、高铁车厢、民航客机——这些东西骨子里都离不开它。更关键的一点是,炼一吨铝要烧掉大约一万三千多度电,相当于一个三口之家好几年的用量。业内人给它起了个很形象的别名,叫做“固态的电”。
过去的中国铝业,几乎就是建在煤堆上的。山东、河南、新疆的大型铝厂,自己配套烧煤的电厂,一边挖煤一边炼铝,成本压得极低。靠着这套玩法,全球每十吨铝里有六吨多是中国造。可这种模式问题也显而易见——碳排放实在太大,每吨铝背后要吐出十几吨二氧化碳。
两道硬杠杠相继落下。国家把全国电解铝的产能上限死死锁在4550万吨,再多一吨都不批。双碳目标又一轮压过来,北方那些烧煤起家的老铝厂日子肉眼可见地紧巴起来。继续守着煤电厂熬,等于看着利润被环保成本一点点刮走。
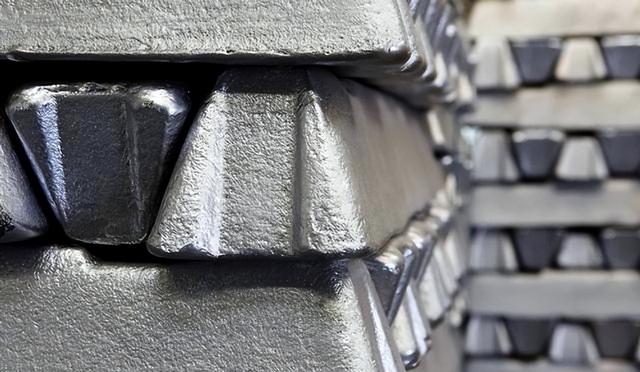
山东魏桥这家民营巨头做了一个让业内震动的选择。公司这几年陆续把接近四百万吨产能分批搬到了云南,差不多四千名员工跟着举家南下。这个盘子有多大?单论规模,几乎抵得上整个北美大陆的电解铝产能加起来。这种连根拔起式的工业迁徙,放在世界工业史里都算罕见。
企业为啥愿意折腾这一出?归根到底就是电费。山东工业电大致在每度五毛七上下,云南水电丰水期能压到三毛七。两毛钱的差,乘以一万三千多度,光是炼一吨铝就能省下将近三千块。几百万吨产能叠加起来,一年省出的真金白银能顶一座中型城市的财政收入。
讲到这儿,不少人心里会冒出一个疑问:既然这些厂子又耗电又污染,为啥不干脆打包送给东南亚?越南、印尼不是喊着要承接产业转移喊了好多年吗?答案其实挺冷静——电解铝本质上就是“打包好的电”。把它送出去,等于把中国几十年攒下的能源家底,用低价补贴别国搞工业化。
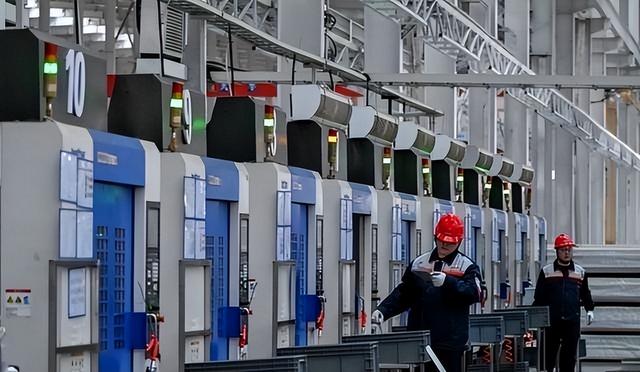
事实上越南那边也在使劲追。越南煤矿工业集团正把氧化铝产能从六十五万吨往两百万吨拉,还新规划了五十万吨电解铝厂。
多农省那个铝土矿到电解铝的一体化项目,投资折合人民币两百多亿,一期预计今年年中投产。可要说真正能在冶炼环节跟中国掰手腕,差距短期内还填不上。
中国选的是另一条路,让利润留在国境之内。大西南这些年几乎是基建的终极试验场,白鹤滩、乌东德、溪洛渡这些世界级水电站一个接一个落成,川滇山区的光伏板和风机铺得像银色的海洋。可随之而来的是另一个麻烦——这么多电,长距离往东送损耗大,东部沿海消纳也吃不下。
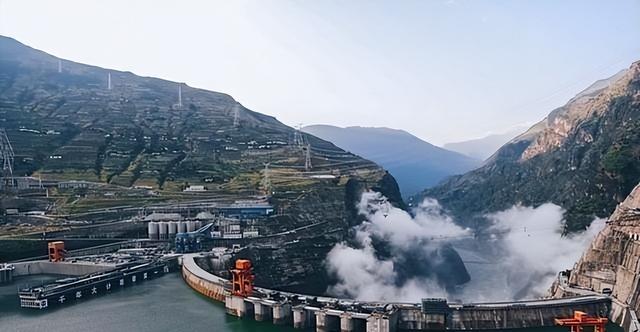
既然把电运出去费劲,那就把工厂直接搬到水电站脚下。澜沧江、金沙江边上,一座座崭新的铝业基地陆续点火投产。江水的势能,几乎一步跨到铝锭上,中间少了无数次能源转换的损耗。这种工厂挨着电源建的做法,在人类工业史上效率算得上数一数二。
中国现在是世界上唯一一家手里握着完整铝产业链的。几内亚的铝土矿运进来,广西、河南完成氧化铝提炼,云南、四川负责电解冶炼,长三角、珠三角再做深加工和合金。一条龙全在国境里。美国的冶炼早就丢光了,欧洲这些年也在加速退出,中东有钱但没配套。
把最核心的冶炼交出去,等于把新能源汽车、航空航天、特种合金的命门递给别人。这种事中国不会干。宁可在西南深山里凿路、架桥、拉电网,从零开始搭供应链,也要把这块肉留在自家锅里。
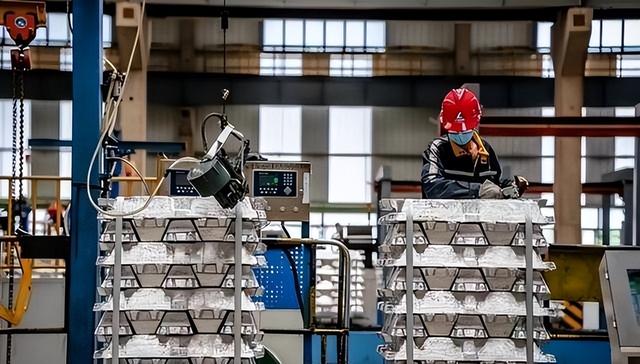
外部的压力也在加码。欧盟那套筹划多年的碳边境调节机制,年初正式结束过渡期,铝产品被列进了第一批征收名单。进口商需要在明年二月开始为今年全年的进口量购买碳证书。
按欧洲碳价目前八十多欧元一吨算下来,这笔账相当惊人。对还守着煤电的北方铝厂来说,出口成本会被一下拉爆。
可对那些早几年就把家当搬到云南、吃上绿电红利的企业,画面却反了过来。手里攥着水电背书的低碳铝认证,不仅能绕开欧盟那根关税大棒,还能在国际市场卖出一个绿色溢价。原本设计用来卡中国脖子的壁垒,阴差阳错变成了中国绿电铝的护城河。
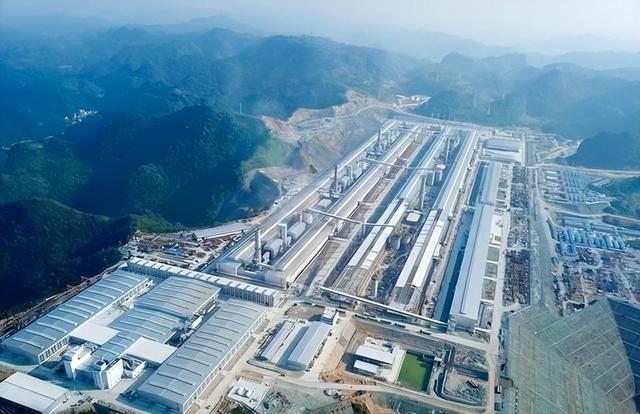
当然,这场腾挪的背后,并不全是喜气洋洋的画面。北方那些老工业城市,税收大户被抽走,熟练工人跟着南下,剩下的是产业空心化的阵痛和地方财政的窟窿。
而云南、四川、广西为了抢这些香饽饽,开出的条件一个比一个优厚——土地几乎白送,税收能免则免,再加上长期锁定的超低电价。
那把工厂留在西南,是不是意味着东南亚彻底没份?也不是。真实的局面更像是一种新的分工架构正在成型。文山这片新工业园区,定位已经不是单纯的内陆基地,而是面向中南半岛的区域枢纽。靠着中老铁路、中越班列这些跨境大动脉,一种新的玩法逐步浮出水面。
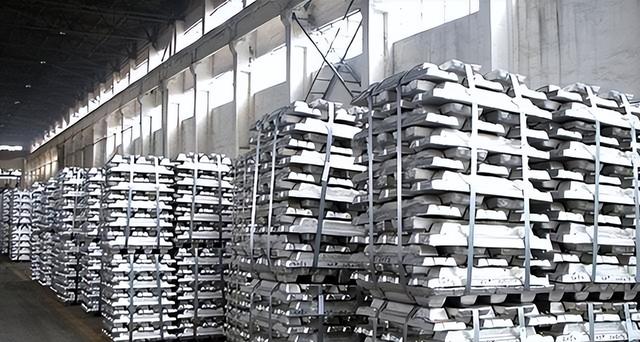
最核心的电解冶炼和高附加值合金留在国内,吃足西南绿电的成本红利。那些技术含量较低、劳动密集的初级加工和组装环节,再通过跨境铁路分发到越南、老挝这些邻居手里。
中国掌握大脑和心脏,把一部分手脚的活儿分出去。东南亚喝到了汤,但最高利润和话语权始终留在西南的大山里。
从一个单纯外送电力的大省,到千亿乃至万亿级别的绿色制造高地,大西南这盘棋走了十几年,到最近这一两年才真正开始兑现回报。中国在全球能源转型的牌桌上,用水电加冶炼这套组合拳,稳稳地按下了一张属于自己的王牌。接下来围绕绿色工业标准的话语权争夺还会更激烈,而西南这块昔日被看作偏远的土地,正在变成下一轮全球工业规则的策源地之一。
相关文章
-

特朗普恼羞成怒,终于说出心里话:韩国不对美国投资,就加倍报复
2026年9月30日,特朗普在白宫椭圆形办公室高调对外抛出一笔"大账",宣称韩国将向美国注入约2000亿美元资金,用于支持八座大型核电站、得州一处燃气发电设施以及阿拉斯加液化天然气项目。其中阿拉斯加管道那一笔,被他在TruthSocial上...
2026-10-13 19:41:50 特朗普韩国投资 -

中国产业转移不再便宜东南亚,大西南布局多年,终于吃上自家红利
有个流传好几年的说法,说中国的工厂正在成批往越南、印尼跑,制造业要被掏空了。听起来挺吓人,可翻开实际数据,会发现一个相反的画面——那些最吃电、最压箱底的重工业,不仅没出国,还被一股无形的力量,从北方的煤矿区悄悄挪到了西南的水电站脚下。云南、...
2026-10-13 19:40:28 中国大西南红利 -

今日,A股突然跌到3741大反转!信号非常强烈,周三将迎更大转变
A股探到3741.53,又拉回来了:这波深V,到底是"接住了"还是"诱多"?10月13日这天,A股的剧本写得很刺激。早盘,上证指数直接跳空低开近40个点,开在3760.80点。创业板指低开2.18%,科创50低开2.61%,盘中一度跌超3....
2026-10-13 19:39:36 A股双底电子 -

联合健康(UNH.US)Q3业绩超预期:医疗赔付率下降提振利润,再次上调全年盈利指引
智通财经APP获悉,联合健康(UNH.US)公布2026年第三季度业绩,并上调全年盈利指引。三季度调整后每股收益4.69美元超预期,年内第三次上调全年指引至至少20.50美元。当季营收1,126.94亿美元,同比下降0.4%,仍高于市场预期...
2026-10-13 19:38:56 医疗业绩预期 -

74项核心技术66项第一!外媒惊叹世纪逆转,中国对美手握4张王牌
2026年10月6日,新加坡星展银行举行的一场线上分享会,突然把中美科技竞争的账本摊开了。经济学家纪沫亮出一组数字:74项关键技术,中国竟有66项位居科研排名第一!二十多年前,中国还只领先3项,如今局面彻底变了。更让华盛顿头疼的是,中国手里...
2026-10-13 19:38:38 中国美国稀土 -

10月13日路德科技涨8.78%,中信保诚多策略混合(LOF)A基金重仓该股
证券之星消息,10月13日路德科技(688156)涨8.78%创60日新高,收盘报27.63元,换手率13.31%,成交量13.41万手,成交额3.55亿元。该股为环保、污水处理、饲料、固废处理、合成生物概念热股。10月13日的资金流向数据...
2026-10-13 19:36:29 信保诚中信基金 -

外资最新谈了三家公司!
今天的文章,我们分享百年资管巨头柏基的最新交流观点。近日,柏基旗下苏格兰抵押信托召开2026年度数字投资大会。会上基金经理团队深度探讨中国市场,直言当下不少成长快、竞争力强的中国优质公司正被市场低估。围绕投资中国的话题,团队既分享了地缘、监...
2026-10-13 19:35:30 中国宁德比亚迪 -

10月13日分析:深V!
来源:大白话时事微信号:xhdb66今天大盘再次出现深V走势。早盘各股指低开,全线下跌,是受昨晚美股存储芯片板块大跌的影响。再加上韩国股市今天开盘后,就低开低走,一度大跌超过7.2%;于是今天科创50早上大幅低开后,就一度杀跌3.6%;但临...
2026-10-13 19:35:08 分析走势上证指数 -

股市操盘 | 再度上演81点大逆转,周三将进入本周重要时间节点!
作者:海哥来源:钱眼(ID:mymoney888)已获授权今天(周二)A股再度上演逆转回升,上证大幅低开,最低3741.53,逼近前低3741.11边回升,午前快速回升,午后直接翻红,最高冲3822,收在3800,微涨0.10%;深成指、创...
2026-10-13 19:34:16 股市A股收盘 -

泽连斯基遭美俄同时“嫌弃”?
泽连斯基遭美俄同时“嫌弃”?特朗普让乌“变天”想法,正中普京大秘下怀,泽连斯基情况很不妙。克宫发言人佩斯科夫刚刚在接受媒体采访时表示,泽连斯基并未表现出政治解决俄乌冲突的强烈意愿,因此特朗普对外表态,基辅需要“换领导人”无可厚非。佩斯科夫表...
2026-10-13 19:16:59 泽连斯基特朗普美俄


