日本加息走过场!
来源:大白话时事
微信号:xhdb66
9月18日,日本央行宣布加息25基点。
对这个结果,市场是早有预期。
自从8月底,G20财长及央行行长会议期间,美国财长贝森特在跟日本财务大臣、日本央行行长会谈时,当面要求日本下一步应当加息后。
市场对于日本这次加息的预期概率一直是超过80%;
所以,在日本宣布加息后,18日日元汇率没有升值,反而贬值了。
日元在18日一度贬值1.31%,摸回158,到了晚上虽然升值回一些,但也仍然在156.8的位置。
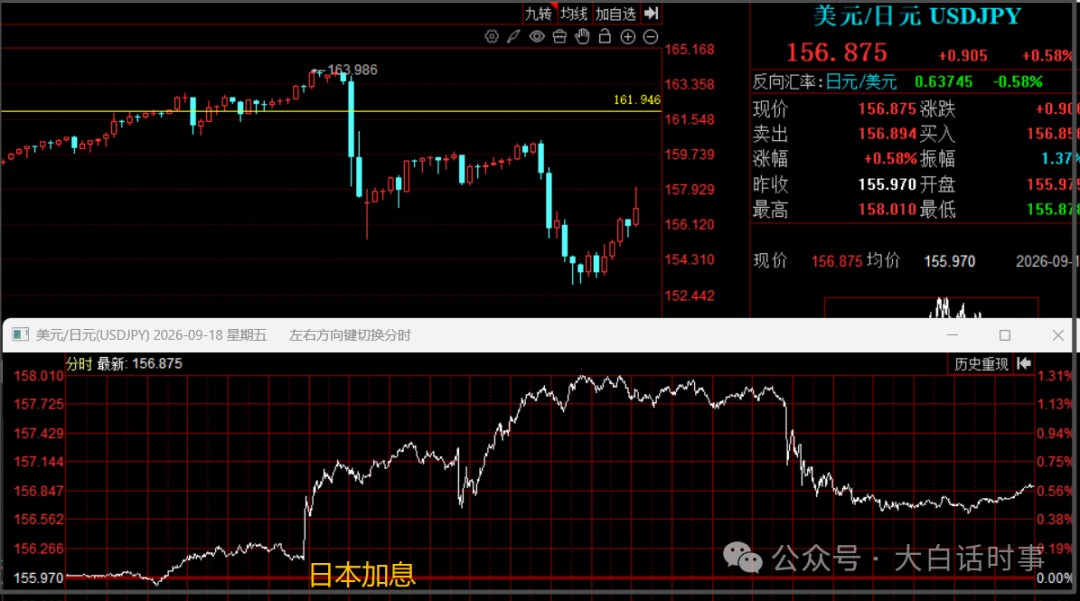
日元最近这一个多月,遭到日本央行多次干预,在9月8日是一度升值到152.9。
在干预和加息这些措施都祭出后,日元汇率目前仍然还没有完全扭转贬值态势。
原因在于,日本的加息幅度还是太小,加息节奏还是太慢了。
市场完全走在日本央行的前头。
日本央行在2024年3月首次加息后,过去这两年多,一共加息了6次,把利率从-0.1%,加到现在1.25%;
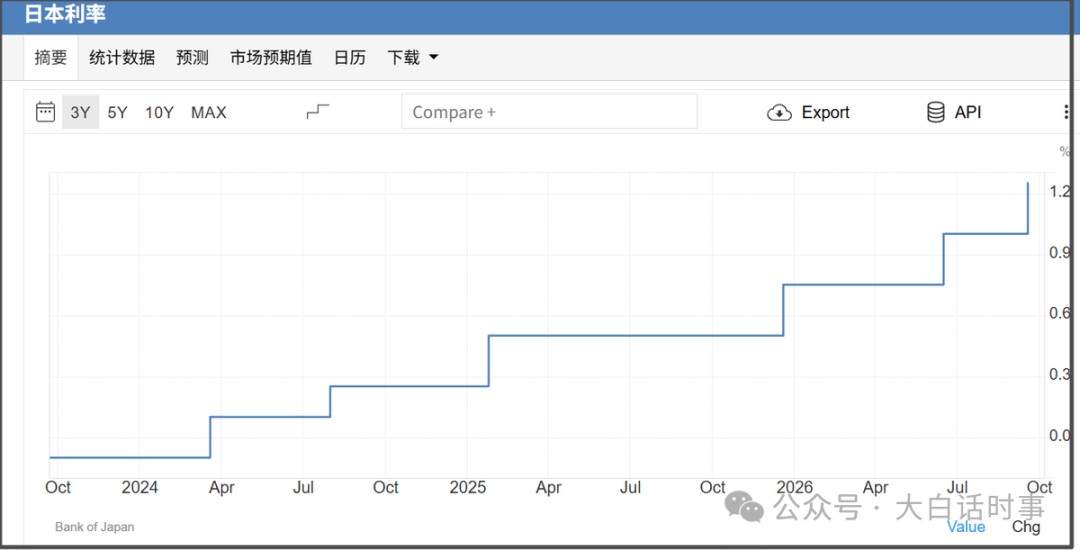
但当前,10年期日债收益率已经涨到了2.977%,一度摸到3%大关。
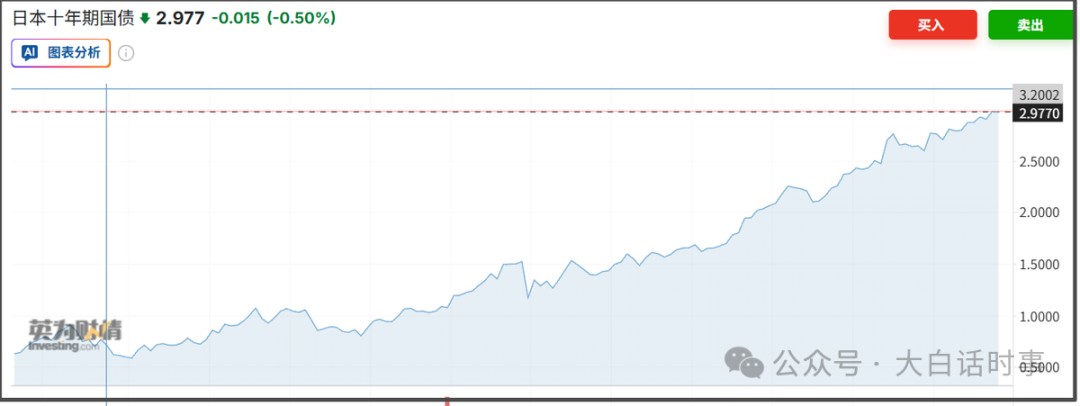
按照日本央行当前这个加息速度,起码还要加息两年,才能达到3%利率。
这个速度太慢了。
慢的原因也很明显,就是日本的债务压力太大了。
日本是所有主要经济体里,国债规模占GDP比例最大的国家。
并且,1997年亚洲金融危机过后,日本在1999年就迅速降到0利率了,日本过去这20多年是长期保持宽松货币政策,所以日本大量金融机构、企业,都在长期的0利率环境里,配置了太多的低利率债券。
这使得10年期日债收益率一旦大幅飙升,就会让日本金融机构手里的低利率长债出现严重的浮亏。
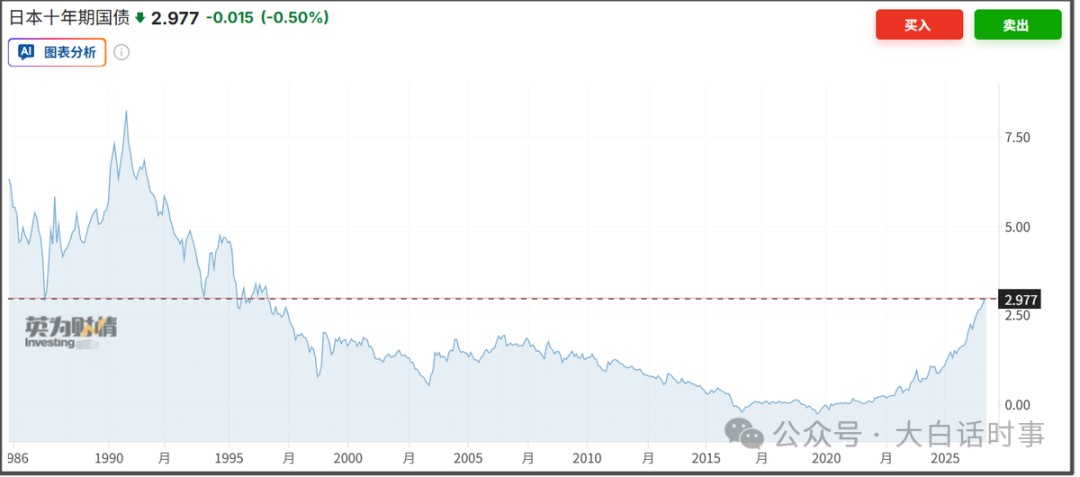
目前10年期日债收益率是已经涨到1997年以来的最高水平。
长债收益率飙升,日本政府还能学学美国,多发短债,少发长债,来延缓利息支出的增长速度。
所以,日本央行对于加息,一直都是能拖就拖。
我在两年前也分析过,在如此大规模的日债压力下,日本央行不可能自愿加息,只会被迫加息。
这个被迫有两方面压力。
一个是日元贬值的压力。
一个是美国要求日本加息的压力。
两年前我分析美国会强迫日本加息的时候,很多人还不信。
但现在这已经是挂在贝森特嘴巴上的日常话语,已经是明牌的事情。
很多人不太理解,是因为日本持续加息,一旦日元套利交易大规模平仓,对美国的伤害也很大。
这里,我觉得主要是因为,就算日本不加息,但市场会帮日本加息。
10年期日债收益率涨上去了,那么美日利差持续缩窄,只要缩窄到一个临界点,就算日本不加息,日元套利交易,也会大规模平仓。
现在10年期美债收益率已经达到5%,10年期日债也一度达到3%;
美日利差已经缩窄到2%附近,这已经是比较危险的值。
我个人估计,美日利差如果缩窄到1%-1.5%的范围内,就会引发日元套利交易大规模平仓。
之前市场的日元套利交易,是在日本低息借入日元,然后把日元换成美元,去买入高利率的美债,来赚取利差,这就是日元套利交易。
比如2024年的时候,10年期日债收益率还只有1%,当时10年期美债收益率是4.5%,二者利差是超过3.5%;
所以,有大量日元套利交易资金去赚取利差,这个流向是卖日元,买入美元,这是日元过去几年持续贬值的原因之一。
一旦日元套利交易大规模平仓,那么这些套利交易就会大规模抛售美债和美股,回流日本去还债,这个过程的资金流向是卖美元,买入日元。
所以,一旦日元套利交易大规模平仓,日元短期就会升值。
因此,我之前也提醒过,如果日元突然之间从大幅贬值,变成大幅升值,这也是金融危机爆发的观察窗口。
或者说,一旦金融危机爆发,日元就会从大幅贬值,变成大幅升值。
这个在1998年亚洲金融危机期间,还有2008年次贷危机,日元都有类似表现。
所以,在日本长债收益率持续飙升的大背景下,日本央行加息只是走个过场。
现在是市场走在前头,日本央行只是在后面被迫跟随。
说直白点,就是日本央行已经失去对债券市场的掌控能力。
要知道,在2022年之前,日本央行是长达20多年的时间,施行YCC的收益率曲线控制,通过无限印钞购债的手段,可以把日本长债收益率精确控制在某个区间。
但因为2022年日元大幅贬值,这迫使日本央行结束无限印钞,进而取消了YCC收益率曲线控制,从而失去了对长债收益率的控制,才会让长债收益率跟脱缰了野马一样,一下子就进入失控的状态。
这才是当前日本最危险的地方。
另外,高市早苗煽动民粹,搞军国主义,大幅提高军费开支,并且为了让选民支持其激进的外交和军事政策,高市早苗还迎合选民,大搞削减食品消费税。
9月15日,据日本媒体报道,高市内阁批准一项计划,从2027年4月起,将食品消费税税率由8%下调至1%,减税期限为期两年。
本来日本的财政赤字问题也很严重,由于庞大的日债规模,随着日债收益率持续上升,日本政府每年要支付的利息也越来越多,加剧了原本就存在的财政赤字问题。
这种情况下,高市早苗还要搞宽松的财政刺激计划,甚至还要大幅削减食品消费税,让日本财政赤字进一步恶化,这也是日本长债收益率过去一年飙升的原因之一。
此外,日本长债收益率飙升,也只是当前整个西方国家长债收益率集体飙升的其中之一。
日元长债收益率飙升,最终导致日元套利交易大规模平仓,也只是诱发金融危机的导火索,并非导致金融危机的根源。
日元套利交易大规模平仓,只是美联储激进加息的“果”。
先是美联储在2022年激进加息,到了2023年,美日短债利差一度达到5%,长债利差一度达到4%,于是大量资金进行套利交易,去买入美债,成为在美联储加息周期里,支撑美债的重要资金来源,这个过程的代价,就是日元贬值。
但这种模式是会有结束的一天,一旦日元套利交易大规模平仓,就会反过来冲击美国金融市场。
所以本质上,日元套利交易是美联储激进加息种下的“果”,是美联储的提前透支行为,日元套利交易大规模平仓,只是美国金融市场到了还债的时候。
本文提及的事件以及信息来源如下:
金融时报《日本央行加息至1.25%,日元却下跌!》26年9月18日
相关文章
-

大家坐稳扶好了,下周周一周二周三三天,股市或将再次重演历史!
周五这根阳线看着提气,沪指收3911.87,涨0.94%;深成指13640.87,涨1.72%;创业板3372.68,涨2.25%;科创50更狠,涨2.89%。全市场4234家上涨、1152家下跌,涨停80家、跌停就1家,两市成交约2.08...
2026-09-20 07:22:23 科技主力ETF -

曝美军AI曾误判中国货船险些惹大祸 零审查信任埋隐患
9月19日,美国CNN报道了一则离谱的新闻。一名特种作战司令部的情报分析员使用AI工具撰写了一份报告,错误地将一艘中国货船搭载的商品清单识别为核武器,并认为该船只正前往伊朗。这份情报引起了美军的高度警觉,甚至制定了拦截计划。已有美军飞机在商...
2026-09-20 07:21:36 美军情报报告 -

-

美联储加息真相:六年前的关键抉择,奠定了中美截然不同的国运!
作者:坏土豆来源:一个坏土豆(ID:iamhtd)明明特朗普强烈反对,明明要付出更高的国债利息,美联储为什么还是选择了加息?美联储给出的解释是通胀太高。很多人就不懂了,美国最新的整体CPI数据也就是3.4%,这看着不高啊。原来100块的东西...
2026-09-19 14:48:07 美联储通胀美国 -

一天求助三次全被拒,沙特最后找到了北京!
原创:占豪来源公众号:占豪微信ID:zhanhao668沙特终于求中国了!美国指望不上,这事咱管不管?沙特王储小萨勒曼一天之内给特朗普打了两个电话,全被拒了。转头找巴基斯坦,也被拒了。走投无路之下,利雅得终于把目光投向了北京。据路透社9月1...
2026-09-19 14:47:36 沙特胡塞中国 -

从F-15被击落看沙特军队战斗力水平!
作者:龙牙来源:龙牙的一座山(ID:Longyadeyizuoshan)昨天有个挺劲爆的消息:沙特侵略也门的F-15被胡塞武装打下来一架。当然这早都不是第一次了,早在2017、2018年就分别被“拖鞋军”打下来过。但这次情况可不一样,这次在...
2026-09-19 14:46:39 沙特武装发动机 -

“九一八”!告诉你什么是靠不住的!
原创:后沙来源微信公众号:后沙已获转载授权1931年9月18日,九一八事变爆发,中华民族开启了长达14年的浴血抗战。95年过去了,但血与泪的烙印永不能忘!关于“九一八”事变军事方面问题,有很多很多的记述,今天写一些不大提及的外交问题。当年国...
2026-09-19 14:45:19 日本国联公理 -

沙特已到了病急乱投医的地步!
作者:纵横十来源:种花城(ID:hqsycn)据中国新闻网等媒体9.18消息,当地时间17日,沙特持资243亿美元,向美国订购了48架F-35战斗机。F35的单价通常在1亿美元左右,但买给沙特却高达5亿美元,简直比杀猪盘还杀猪盘。▲F35视...
2026-09-19 14:44:22 沙特胡塞雇佣军 -

-

伊朗永远成不了中东王!
来源:鼠妈杂谈微信号:gh_6186907f13df伊朗献祭了哈梅内伊后,最近表现比较生猛,很有点中东王的意味,懂王忙着中期选举,不敢搭茬,阿联酋、沙特等王爷国被打得鼻青脸肿,到处拉帮结伙也无济于事。但伊朗不可能成为中东王,因为它的资源禀赋...
2026-09-19 14:43:11 伊朗中东世界


