中国游客赴韩消费变了!韩媒:10月中国游客涌入,免税店不在首选
韩国免税店老板们正经历一种从未有过的尴尬——人来了,钱没跟来。
10月,47万中国游客涌入韩国,同比增长超过20%。新世界免税店明洞店的中国游客人数更是暴增了约90%。但诡异的是,韩国免税店协会的数据显示,当月免税店销售额同比反而下降了5.7%。
人越多,卖得越少。这到底是怎么回事?我的判断是:这不是暂时的波动,而是中国游客的消费逻辑发生了根本性切换,旧的免税店模式正在被绕过。
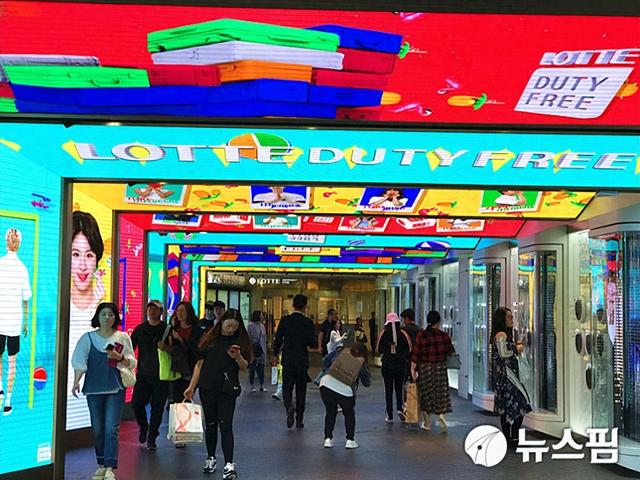
人潮回来了,钱包没回来
10月访韩中国游客47.2万人,同比增长20.5%。截至10月,累计访韩中国游客已达470万人次,在年末还剩两个月的情况下就超过了去年全年的460万。
但韩国免税店的账本完全是另一幅画面。10月免税店销售额1兆483亿韩元,同比减少5.7%。拉长时间看更触目惊心——2025年全年韩国免税店销售额12.5万亿韩元,相比2019年24.8万亿韩元的历史峰值,几乎腰斩。
更值得注意的细节是,外国游客在免税店的人数是增长的,从933万人次增至1092万人次,但消费额却同比下降了16%。人多了,人均花的钱少了。
这不是韩国独有的现象。日本百货店协会的数据显示,2025年前10个月日本免税销售额同比下降15%,毕马威的报告同样将其归因于“中国游客人均消费的下降”。
但韩国的情况更特殊。疫情前,韩国免税销售的70%来自中国游客。这个依赖度意味着,中国游客消费习惯的任何变化,对韩国免税业来说都是地震级别的冲击。
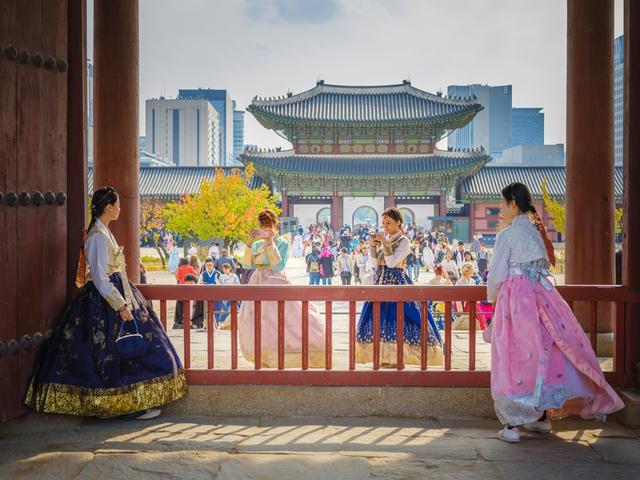
免税店的价格优势,正在被自己吞噬
很多人以为免税店天然便宜。这个认知在今天的韩国,已经不太成立了。
韩元兑美元汇率长期在1400韩元左右的高位徘徊,一度飙到1487韩元。免税店以美元计价,汇率一高,标价换算成韩元就贵了。而韩国本土百货商店和品牌直营店经常搞促销活动,打折后的价格反而不输免税店。
业内甚至出现了“在百货商店买奢侈品比免税店更划算”的说法。
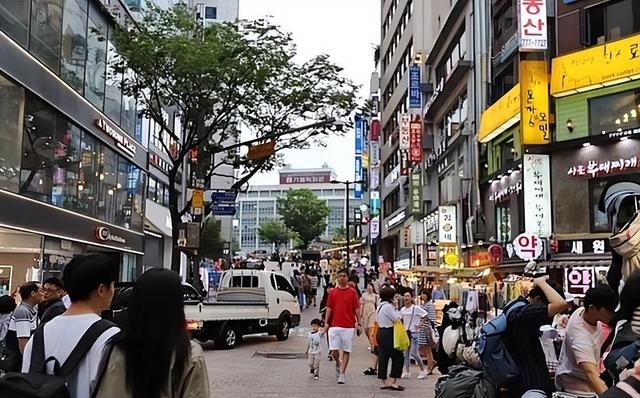
我的观点很直接:免税店的核心竞争力从来就是价格差,当这个价差被汇率和促销抹平之后,它剩下的只有“一站式”的便利,而便利这种东西,恰恰是年轻人最不在乎的。
更深层的问题出在供应链端。韩国免税店长期依赖中国代购撑起半壁江山,代购销售占比一度高达60%到70%。但中国国内免税政策放开后,海南离岛免税和跨境电商迅速发展,代购的套利空间被大幅压缩。韩国财政经济部明确将“中国代购需求明显下降”列为免税店销售额下滑的主要原因之一。
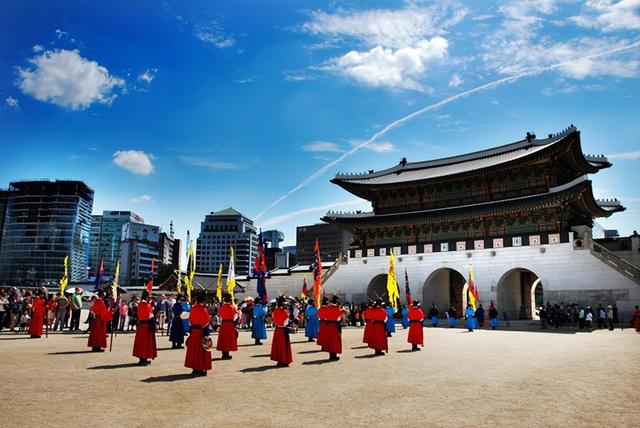
“欧利芙洋”们抢走了免税店的客人
那中国游客的钱到底花哪了?
答案藏在首尔明洞的街头。年轻人不再排免税店的长队,而是涌向Olive Young、Daiso和Musinsa——韩国年轻人管这三个品牌叫“ODM”,已经被中国游客当成了新的打卡路线。
在明洞、弘大等商圈,免签政策落地当天,便利店通过支付宝和微信支付的销售额比前一周暴增了100倍。Musinsa Standard明洞店的中国顾客销售额也大涨了71%。
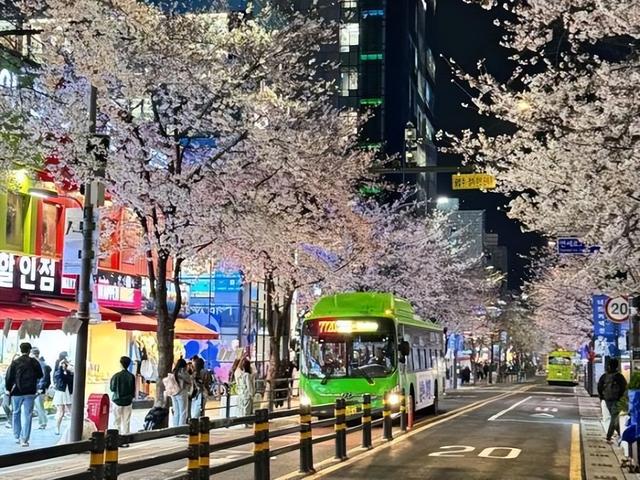
这背后的逻辑变化,比数据本身更有意思。 过去的团队游模式是“大巴拉到免税店,买完就走”。现在自由行占了绝对主流——2023年中国赴韩游客中自由行比例已达74.1%,团体游只剩不到26%。
自由行的年轻人不再被导游带去指定购物点。他们在小红书上提前做好功课,去Olive Young买面膜,去Daiso淘生活小物,去Musinsa试韩系穿搭。这些东西单价不高,但买得频繁、发朋友圈有面子、体验感强。
说白了,消费从“给别人看”变成了“给自己爽”。
从“搬货”到“体验”,花法完全不一样了
消费迁移的方向远不止购物。
一种叫“Karecation”的旅行方式正在兴起——韩国旅游加美容护理加度假,三合一。去年访韩医疗旅游人数约117万人次,接近翻倍增长。皮肤科和整形外科的就诊次数分别增长了11%和16%,中国游客在这两项的增幅也达到了29%和25%。
“人生四格”照相馆、韩服体验、传统汗蒸幕这些项目,正在成为新一代中国游客的“必选项”。
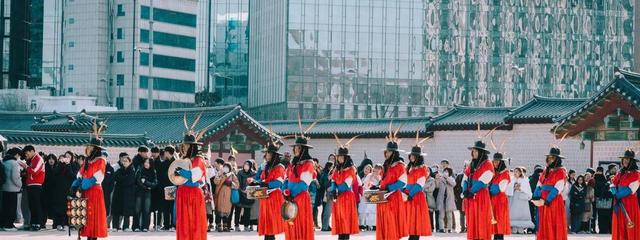
我个人认为,这个变化的方向是不可逆的。 不是说中国游客不愿意花钱了,而是他们把预算从“买商品”挪到了“买经历”。一台美容仪在免税店标价几百美元,消费者会反复比价;但在首尔做一次皮肤管理、穿韩服在景福宫拍一组照片,这种体验没法比价,也带不回国内转卖,反而更愿意掏钱。
对于韩国免税行业来说,真正的危机不是“中国人没钱了”,而是“中国人的花钱方式变了,而免税店的货架上没有对应的东西”。
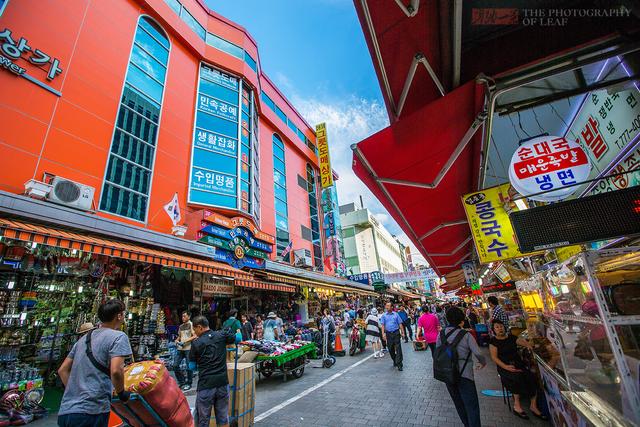
韩国准备好了吗?
韩国政府显然看到了问题。9月底推出的中国团客免签政策,覆盖到明年6月底。韩国央行估算,中国团体游客每增加100万人次,能带动韩国GDP提升0.08个百分点。
但免签解决的是“来不来”的问题,解决不了“怎么花”的问题。
新世界免税店已经开始调整策略——在明洞旗舰店扩大高端美容设备产品线,推出美容仪快闪店,试图抓住年轻中国游客的新兴趣点。
韩国旅游业界也在呼吁延长免签政策,认为制度对吸引游客和带动经济有较大效果。
我觉得方向对了,但力度远远不够。 免税店与其死守传统大牌化妆品的货架,不如想想怎么把美容体验、K-pop周边、本地设计师品牌这些“新刚需”装进自己的场子里。否则,它只会继续沦为游客“路过拍张照”的背景板。
这件事的启示,不只是关于韩国
中国游客在韩国消费模式的变化,其实是全球出境游市场正在经历的一个缩影。泰国、新加坡同样出现了中国游客数量恢复但人均消费下降的趋势。
过去十几年,中国出境游的消费叙事一直是“爆买”——买奢侈品、买化妆品、买电饭煲。那个时代的底层逻辑是信息差:国内买不到、买得贵、不知道好不好。现在这个信息差被跨境电商和社交媒体基本抹平了,消费者不再需要跑到国外去“搬货”。
新的消费叙事是什么?我认为是“在地体验”。 去韩国不只是买东西,而是体验一种在别处复制不了的生活方式。谁能提供这种体验,谁就能吃到这波红利;谁还停在“免税等于便宜等于必须买”的旧思维里,谁就会被绕过。
韩国免税店的困境,不是中国游客的问题,是它自己的问题。
相关文章
-

国家出手抓的4位首富,罪行恶劣,坑害老百姓,个个都不值得原谅
从改革开放到现在,中国出过不少风光无限的首富。有人靠实干起家,有人靠时代红利暴富,但有这么四位,曾经站在财富金字塔尖,最后全都被国家重拳收拾。他们的共同点是胆子大、套路野,把法律当摆设,把老百姓当韭菜。一个个名头响当当,干的事却一个比一个恶...
2026-10-04 07:26:57 首富老百姓李河君 -

巴勒斯坦主帅来自加沙地带 创造历史胜利
10月2日晚上,重庆龙兴足球场内聚集了28537名球迷,他们目睹了自己的国家队被巴勒斯坦队以5比0击败。赛前两队的世界排名仅差一位,国足第93,巴勒斯坦第94。历史交锋记录显示,国足曾5胜2平,打进17球仅失2球,60年来从未输给过巴勒斯坦...
2026-10-04 07:26:12 巴勒斯坦主帅比赛 -

美对台军售约9361亿新台币尚未交付 军售积欠困境
台湾媒体中时新闻网报道,美国至今仍欠台湾约297.2亿美元的军品采购款。这场积欠不仅仅是资金问题,更是一场复杂的等待与困境。原本计划今年交付的先进武器如F-16V战斗机和Mk-48重型鱼雷,都陷入了延宕。首批F-16V战斗机已在夏威夷机场停...
2026-10-04 07:25:30 军售美国困境 -

中国游客赴韩消费变了!韩媒:10月中国游客涌入,免税店不在首选
韩国免税店老板们正经历一种从未有过的尴尬——人来了,钱没跟来。10月,47万中国游客涌入韩国,同比增长超过20%。新世界免税店明洞店的中国游客人数更是暴增了约90%。但诡异的是,韩国免税店协会的数据显示,当月免税店销售额同比反而下降了5.7...
2026-10-04 07:24:47 免税店游客中国 -

博主:美国注射死刑太荒诞 执行失败引发质疑
2026年9月30日傍晚,田纳西州纳什维尔里弗本德最高安全监狱内发生了一起前所未有的事件。死刑犯克丽丝塔·派克在行刑床上发出响亮的鼾声,律师紧急提交动议,称她仍有心跳和呼吸。原本应将她送往殡仪馆的车辆没有出现,取而代之的是救护车。一个被判死...
2026-10-04 07:24:43 派克静脉戊巴比 -

俄军失守乌东重镇红利曼 战局急转直下
战局的转折点往往悄无声息却掷地有声。9月27日,乌克兰第三军团宣布维瓦尔第行动进入尾声时,红利曼的巨变已悄然拉开帷幕。乌军展示了令人震惊的战果:250名俄军士兵被俘,近两千人伤亡。此前,人们认为俄军能够凭借红利曼的协同作战对双子城发起猛攻,...
2026-10-04 07:24:02 俄军红利战局 -

中方欢迎普京总统出席APEC深圳峰会 暗藏中美俄世纪握手?
最近几天,国际政坛最热闹的事件莫过于即将在中国深圳举办的亚太经合组织(APEC)峰会。这个本应是经济合作的场合,却因俄罗斯总统普京的一句话而变得风起云涌。普京确认将亲自飞往深圳参加此次峰会,这本身就是一个重磅消息。然而,真正让外交官和分析人...
2026-10-04 07:23:21 APEC普京峰会 -

【财经早餐】2026.10.04星期日
►央视新闻:10月3日,中国男足在亚运季军战中战胜乌兹别克斯坦男足,时隔28年再次夺得亚运会男子足球铜牌。自2002年亚运会改制由U23参赛以来,中国亚运男足从未打进过四强。此前6届赛事中,中国亚运男足3次止步16强战、3次止步8强战。虽然...
2026-10-04 07:23:19 全球中国同比 -

大V:红利曼失守暴露俄军最致命问题 无人作战时代来临
当夜幕笼罩顿涅茨克北部,一场不同寻常的战斗悄然拉开序幕。9月下旬,乌军第3军团在红利曼方向发起代号为维瓦尔第的反攻,这并非为了扩张领土,而是一场对战争规则的勇敢挑战。乌克兰首次将自杀机器人和改装的BTR-60自杀装甲车投入实战,撼动了俄军坚...
2026-10-04 07:22:49 俄军红利机器人 -

俄两天炸两座基辅大桥释放何信号 战略升级预兆
夜色沉沉,基辅的灯光忽然被撕裂。10月1日凌晨,两架无人机精准地撞向了横跨第聂伯河的南桥,炸响声像一记闷雷,划破了这座城市的宁静。俄方随后公布通报,声称过去一天内空袭了乌克兰境内的142处目标。就在同一夜,俄罗斯本土也感受到了来自天空的威胁...
2026-10-04 07:21:42 基辅无人机桥梁


