从“易中天”看指数成分股调整给市场带来的伤害!
从“易中天”看指数成分股调整给市场带来的伤害!#观点创作激励赛#
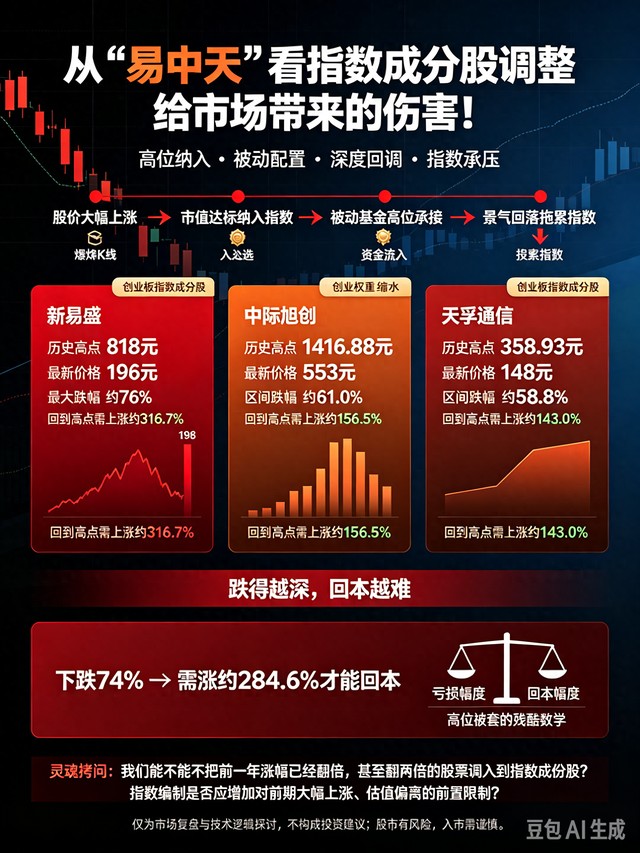
市场广为熟知的“易中天”组合,也就是新易盛、中际旭创、天孚通信,是本轮光模块AI行情最具代表性的标的,三只个股先后被纳入创业板等核心指数,而新易盛的走势,也让无数投资者开始抛出一个直击灵魂的拷问:我们能不能不把前一年涨幅已经翻倍,甚至翻两倍的股票调入到指数成份股?
新易盛完整数据
在前一年的行情之中,新易盛股价大幅上行,全年涨幅超270%,早已完成两倍级别的大涨。而到了今年,股价一路冲高,最高摸到818元,巨大的涨幅让它市值快速膨胀,满足各大指数纳入的门槛。指数编制规则以市值、流动性作为筛选的核心标准,并不会去考量个股前期是不是已经暴涨、估值是否处在泡沫区间。
在2023年12月11日,新易盛正式调入创业板指数,后续在2026年6月,再度被纳入中证A100指数。纳入中证A100之时,股价依旧维持在760元上方,处于行情的高位区间。跟踪指数的海量ETF、指数基金,必须跟随指数规则被动买入这只标的,被动资金在高位完成配置。
行情拐点到来之后,股价从高点818元一路回落至196元,整体最大跌幅接近76%。单单从中证A100调入的位置760元算起,调入之后的区间跌幅就达到约74%。
✅核心换算:
1、从调入价760元下跌74%,跌到约197.6元,想要回到760元的成本位置,股价需要上涨约284.6%
2、从历史高点818元回撤76%,若想要重新回到818元的高点,股价需要上涨316.7%
中际旭创完整数据
中际旭创本身就是创业板指数的核心权重标的,本轮行情启动前一年股价就已经实现翻倍上涨,2026年创出历史高点1416.88元,巅峰阶段总市值一度突破万亿级别,是创业板市值第二家突破万亿的上市公司。
截至周五(10‑30)收盘,中际旭创收盘价553.00元,总市值约6530亿元。对比历史高点1416.88元,区间跌幅 =(1416.88‑553)÷1416.88 ≈ 61.0%
✅回本换算:股价自高点下跌61.0%之后,想要重新回到1416.88元的历史高点,后续股价需要上涨约156.5%
作为创业板指数内部的大权重,股价持续下行,持续拖拽创业板指数重心下移。指数在高位将这类暴涨后的标的保留为核心权重,指数基金持续被动持仓,赛道景气下行阶段,指数净值持续承压。
天孚通信完整数据
天孚通信是“易中天”组合当中弹性同样突出的标的,前一轮行情股价一年涨幅超700%,随着市值规模达标,成为创业板指数成分股,历史高点358.93元。
截至周五(10‑30)收盘,天孚通信收盘价148.00元,总市值约1614亿元。对比历史高点358.93元,区间最大回撤 =(358.93‑148)÷358.93 ≈ 58.8%
✅回本换算:股价自高点下跌58.8%之后,想要重新回到358.93元历史高点,后续股价需要上涨约143.0%
即便基本面业绩依旧保持增长,前期高位跟随指数配置的资金,依旧深陷被套的困境。
三只标的,走出高度相似的剧本:一轮巨大的上涨之后,市值做大,顺利进入各类核心指数,被动资金完成高位承接。一旦赛道景气度回落,“易中天”组合标的集体杀跌,直接拖拽创业板指数、宽基指数持续走弱,指数仿佛被高位科技权重所绑架。
这里就暴露出现有指数调样机制的一个痛点:往往在个股热度最盛、前期已经翻倍乃至数倍上涨之后,才将其纳入指数。低位无人问津的时候达不到市值门槛,等到涨至泡沫阶段,刚好满足入选标准,指数基金被迫高位接盘。这样的规则设计,无形之中形成了“追涨式纳入”,在行业拐点来临之后,给指数、给持有指数产品的投资者带来巨大伤害。
灵魂拷问值得我们深思:指数编制,是否可以增加前置限制,对于过去一年已经大幅翻倍、估值脱离合理区间的标的,暂缓纳入成分股?如果依旧维持当下只看市值流动性的筛选逻辑,未来依旧会反复上演大牛股高位入指数,随后深度回调拖累指数的剧情。
看懂这一层,我们就能够理解近期指数持续承压背后的底层逻辑。大量前期暴涨之后纳入指数的科技权重持续释放风险,指数想要企稳,除了外部环境改善,同样需要消化这批高位纳入标的带来的持续下行压力。
著作权声明:本文为阿伦投研原创市场复盘分析,所有盘面逻辑、技术推演、赛道梳理、交易思路均为原创整理,受《中华人民共和国著作权法》保护。未经书面授权,严禁抄袭、截取、洗稿、私自转载、二次修改及任何商用传播,侵权行为将依法追究相关责任。
免责声明:本文仅为市场盘面、技术逻辑复盘交流,K线形态、时间窗口、均线支撑判断均为技术观点探讨,不构成任何个股投资建议、买卖指导。股市有风险,入市需谨慎,所有交易决策请投资者独立判断、自行承担盈亏风险。
相关文章
-

高人预测:今明两年,若房价继续下跌,有不少家庭将面临4大难题
很长一段时间里,买房是很多家庭头等重要的大事。不少家庭耗尽多年积蓄凑齐首付,背上长达二三十年的房贷,把房子当成安稳生活的根基,同时也默认房产具备保值增值的属性。随着房地产市场进入深度调整周期,房价、房产流动性、财富属性都发生明显改变。经过这...
2026-11-01 14:46:07 家庭房价房产 -

从“易中天”看指数成分股调整给市场带来的伤害!
从“易中天”看指数成分股调整给市场带来的伤害!#观点创作激励赛#市场广为熟知的“易中天”组合,也就是新易盛、中际旭创、天孚通信,是本轮光模块AI行情最具代表性的标的,三只个股先后被纳入创业板等核心指数,而新易盛的走势,也让无数投资者开始抛出...
2026-11-01 14:44:36 指数易中天成分股 -

一夜输1亿 , 一顿吃喝90万,2亿豪车买来当玩具,父子合力掏空百亿 !
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!编辑:f一张账单能把人看傻,一座车库能把人看沉默,一张越洋传票能把一家上市公司拖到除牌倒计时。蒋泉龙和蒋鑫这对父子,把这三样东西凑齐了...
2026-11-01 14:44:18 蒋泉龙稀土中国 -

眼下黄金价格成了一个天大的笑话,买黄金的人可笑到何种程度?
10月30日,国际金价跌到一年来最低。现货黄金跌破3900美元/盎司,这是去年10月以来的第一次,当天跌了约3%。收盘时现货黄金跌3.63%,报3875.55美元/盎司;现货白银跌5.79%,报49.15美元/盎司。国内也跟着跌。和年内高点...
2026-11-01 14:41:56 黄金金价许之彦 -

比考零分还难的事,美国做到了?亲手把中俄伊,逼成自己的"死敌"
2026年的世界,比任何时候都热闹也更难琢磨。美国这个“老大哥”依旧试图稳住牌桌,但牌局却不像过去那么听指挥。中国、俄罗斯、伊朗之间至今没有北约式军盟,也没有统一指挥链。但美国的持续施压,让三方在能源、本币结算、反制裁、多边外交上形成了一种...
2026-11-01 14:40:31 美国中国伊朗 -

G20外长会未发表联合公报 协商一致受阻
G20财长会结束后,联合公报未能发布。美国财长贝森特在记者会上表示,19个国家都同意了公报内容,唯独中国不同意。这似乎暗示中国被孤立。但实际上,自1999年以来,G20累计召开了79次财长和央行行长会议,其中有25次没有发布联合公报,占比超...
2026-11-01 14:38:51 协商一致公报财长 -

-

真相来了丨“西班牙列车事发前视频”不实!
近日,西班牙托莱多省发生高速列车追尾脱轨事故,造成重大人员伤亡。事故发生后,一段据称“拍摄于事发前车厢内的视频”在海外社交平台流传,并传播至国内,引发关注。然而,西班牙国家广播电视公司、埃菲社等媒体相继发布核查报道,确认这段视频并非此次事故...
2026-11-01 14:38:19 西班牙列车核查 -

日本民间团体参访七三一部队罪证馆
10月28日,日本“继承和发展村山谈话会”访华代表团走进黑龙江哈尔滨侵华日军第七三一部队罪证陈列馆,观看日本侵华期间实施细菌战、研制细菌武器、开展人体实验等罪行的史料、实物展品,通过实地探访,近距离了解这段黑暗历史,感悟战争伤痛与和平价值,...
2026-11-01 14:37:39 日本罪证山谈话会 -

拉夫罗夫:乌方破坏会谈氛围 俄美根本问题未解
乌克兰总统泽连斯基10月30日表示,乌方将扩充远程打击部队,已确定远程打击的“关键优先目标”,且乌方正努力使无人机和导弹能够打击“俄罗斯更深处的领土”。俄罗斯外交部长拉夫罗夫当天说,俄方在俄乌冲突上的立场没有改变,泽连斯基关于继续打击俄方目...
2026-11-01 14:36:55 拉夫罗夫乌方泽连斯基


