工厂被拍卖!浙江又一知名电动车品牌倒下,市场淘汰赛远未结束!
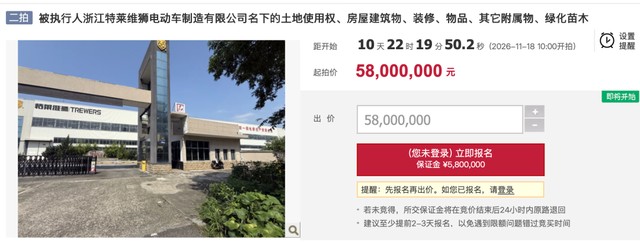
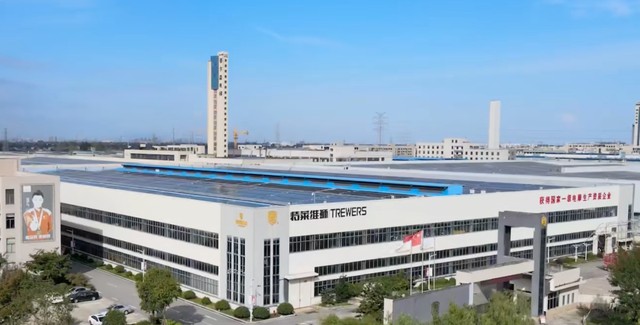
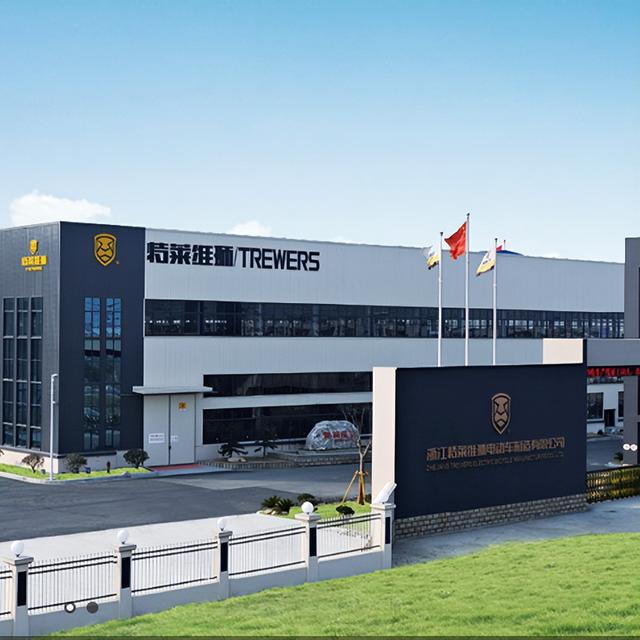
阿里拍卖上那几张厂房照片,看着像普通工业园区的日常,细看才发现不对劲:浙江特莱维狮电动车制造有限公司的厂房、工业用地被法院挂出来拍卖,一拍没人接,二拍只能降价再上。
厂门口可能还挂着旧招牌,车间里却是停摆的生产线。
更扎心的是,它不是孤例。
安琪儿、星月神这些浙系老牌的身影,也在近几年陆续淡出。
两轮电动车明明还卖得动,为啥轮到它们集体“熄灯”?
特莱维狮被拍
把时间点钉住,这起事的关键词叫“司法拍卖”。
从公开信息看,特莱维狮在浙北的厂区、土地等资产进入法院处置流程,一拍流拍,二拍降价续拍,意味着债务问题已走到强制执行这一步,企业的现金流很难再靠“缓一缓”解决。
拍卖这两个字,外行听着像生意,内行看着像结局。
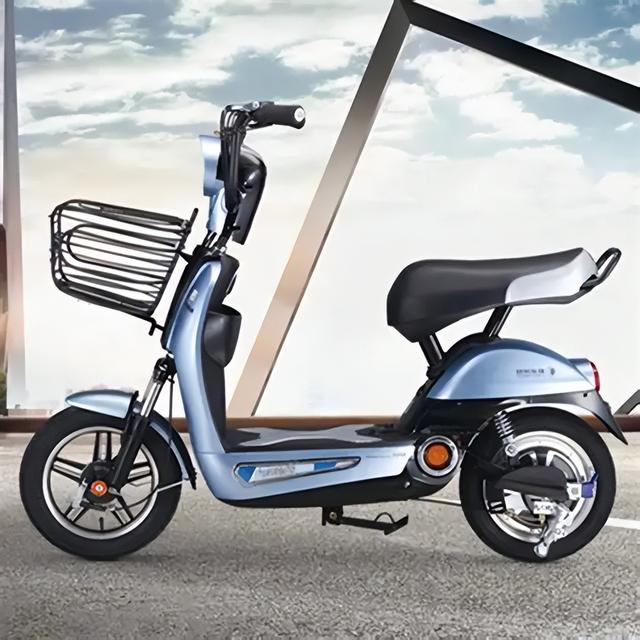
厂房被摆上货架,往往不是企业突然不努力,而是账期撑不住了。
经销商回款慢一点,上游供应商催得紧一点,银行授信收得快一点,连锁反应就会像多米诺骨牌,倒得很安静,但很彻底。
再看它的“品牌画像”,就能理解为什么会走到这一步。
浙系两轮车早年吃过一个大红利:配件链完整,工厂密度高,换个电机、改个外壳、调个配置,产品就能滚起来。
很多品牌靠“高性价比加区域深耕”活得不错,本地门店一铺开,靠熟人推荐、口碑传播就能卖。
问题是,这套打法更像“会做生意”,不太像“会做品牌”。
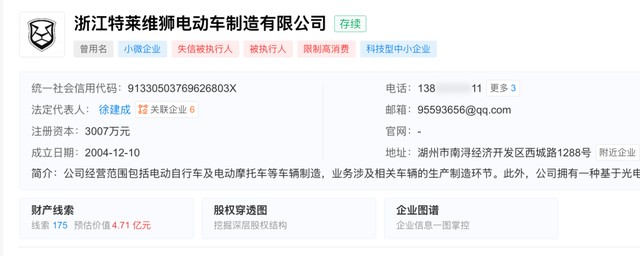
消费者可能记得名字,甚至小时候就见过那块招牌,但真到掏钱时,你很难说出一个非买它不可的理由:电控有什么独门,电池体系怎么保障,售后网点能不能跨城联保,出问题找谁兜底。
安琪儿、星月神的路径也能做对照:它们都属于在增量时代能跑起来的区域型品牌,潮水还高时,资质问题不致命,渠道也能用情分撑着。
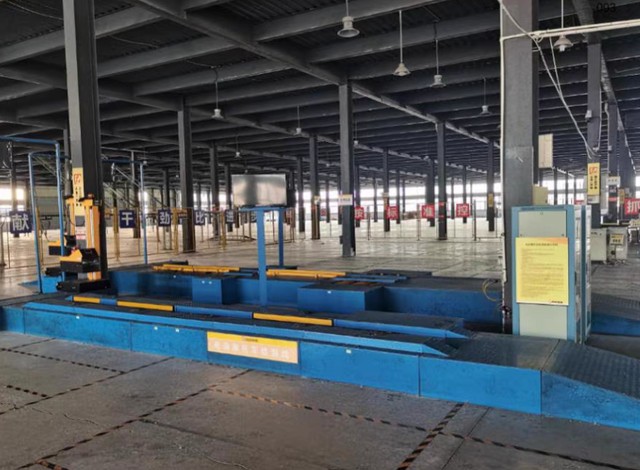
潮水一退,短板会一起露出来,资质要补钱,渠道要返点,工厂要周转,三根绳子同时拉紧,最先断的往往是现金流。
市场上还有门店在卖,并不等于企业健康,有时只是代理贴牌或库存消化在“续命”,真正的主机厂已很难再稳定供货。
所以,工厂被拍卖只是结果,不是原因。
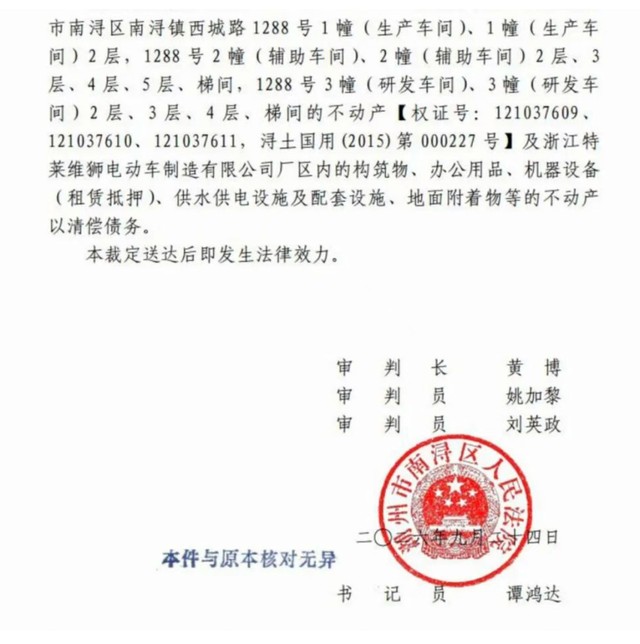
原因更像一句大白话:品牌资产太轻。
你有名气,但没有护城河;你能组装,但拿不出让消费者和渠道“愿意多等你一天”的确定性。
到了这一步,拍卖平台只是把企业的最后家当摆出来,替市场做一次残酷的清算。
新国标加价格战
如果说特莱维狮的拍卖是一个点,那么新规则就是一条线,把许多点串成了“退场名单”。
两轮电动车这几年最明显的变化,不是“大家突然不骑车了”,而是行业从松到紧:合规门槛抬高,头部企业又把价格打到地板附近,中小品牌就被夹在中间,左右都疼。
合规这关,外人看着是文件,企业算的是成本。
新国标落地后,上牌、3C认证、生产资质这些硬杠杠摆在那儿,很多中小厂不是不想合规,而是合规要真金白银。
认证、检测、改造、管理体系,样样都要钱。
利润本来就薄,合规成本一上来,等于先把口袋掏空一半,剩下那点空间还要拿去应付渠道和库存。
更要命的是,价格战恰好在这时加速。
雅迪、爱玛、台铃这些大厂能靠规模采购压成本,靠全国供应链和渠道体系摊薄费用,在同价位上拼配置、拼质保、拼售后,区域品牌很难跟。
你卖便宜了,赚不到钱;你卖贵了,门店也不愿意推。
经销商是现实主义者,算盘打完就一句话:卖小品牌不划算。
退网一发生,货走不动,回款断掉,工厂就会进入那种熟悉的死循环:停工、丢渠道、没回款,再停工。
这背后还有一个很“国际新闻编辑”必须写清楚的背景:行业总量并没塌。
公开报道和行业统计显示,中国电动自行车产量长期在数千万量级。
比如商务部相关技术指南引用的统计口径提到,2023年电动自行车产量约5035.2万辆。
央媒转引新华社的报道也提到,自行车全行业产量在2025年达到11080万辆。
总量在,说明需求在;但集中度上升,意味着蛋糕在被更少的人切走。
有媒体梳理指出,电动自行车市场的聚集效应在增强,CR5水平被提到很高的位置。
研究机构报告也在讨论CR5继续上升的趋势。
翻译成一句更直白的话:这行早就不是“能装上牌就能卖”,而是“规模、合规、供应链”三道门槛同时卡脖子。
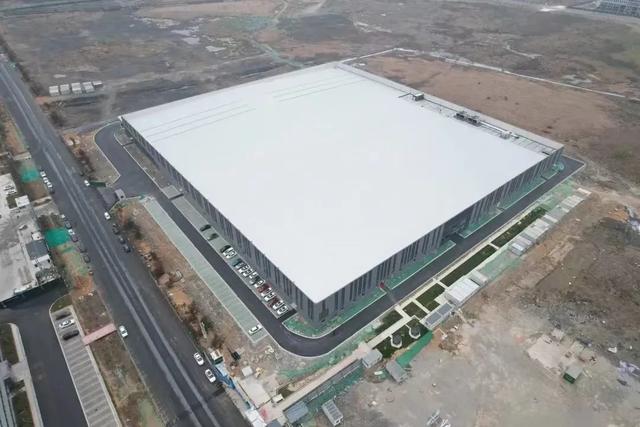
区域品牌过去靠灵活、靠熟人、靠铺货能活;现在靠这三样,顶多活得更累。
淘汰赛远没结束
很多人听到“电动车品牌倒下”,第一反应是行业要不行。
其实更像是行业成熟了,成熟的行业一定会发生一件事:竞争维度升级。
以前拼谁便宜、谁门店多;现在拼的是长续航的真实体验、智能化的稳定性、电池体系的可追溯、全国售后能不能说到做到。
再往前走,还会拼电控算法、车机系统、OTA升级这些偏“科技产品”的能力。
头部品牌能投研发,有团队、有供应链协同;区域厂别说自研电控,很多连完整研发团队都凑不齐,靠跟随模仿,能追上一次,两次,追不上长期。
抗风险能力的分化,会把这件事放大。

大企业有资本缓冲,有渠道掌控力,库存压一压还能扛;小厂上游断一次货、下游退一批网,资金链就像被抽走地基,直接塌。
你再回头看特莱维狮的拍卖,就会发现它不是“突然倒下”,更像是被新规则慢慢挤到墙角,最后连转身的空间都没有。
从消费者角度,感情牌当然能理解。
很多浙江车友小时候见过那些牌子,觉得亲切,觉得“老牌子靠谱”。
可现实更冷一点:车是天天骑的,售后是天天可能要用的。
选车与其赌情怀,不如赌稳定。
全国联保是否覆盖,电池是否可追溯,售后网点是否真的能跨区域解决问题,这些比门头招牌更重要。
否则你省下的那几百块,最后可能花在换件和维修上,心情还更糟。
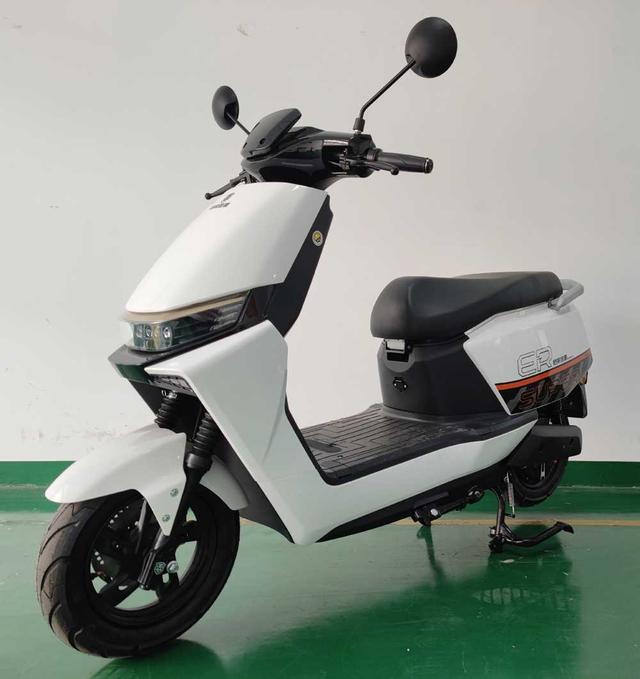
行业趋势上,权威媒体和行业分析也在提示“调整还没见底”,集中度仍在走高,市场会出现分化:一部分走向智能化、高端化、个性化;另一部分回归实用、可靠,把电池、电机、材料这些硬功夫做扎实。
换句话说,未来几年并购、清退、转代工大概率还会继续发生,星月神、安琪儿、特莱维狮很可能不是最后一批。
特莱维狮的厂房被挂上拍卖平台,不只是一个企业的结局,更像行业从野蛮生长走向头部集约的一张截图。
对车企来说,没技术、没渠道、没资本,情怀牌只能打一回;对消费者来说,别把每天通勤的安全感,押在一家现金流已经发紧的工厂上。
两轮电动车还在卖,卖得还不少,变的只是“谁能留下来卖”。
问题是,当下一家区域老牌的灯牌熄灭时,我们还会说这是个例吗?
相关文章
-

莱山区企业再传捷报!杰瑞集团单日签约180余亿人民币大单!
2026年11月4日,杰瑞集团全资子公司杰瑞石油天然气工程有限公司(以下简称“杰瑞油气工程”)收到阿布扎比国家石油公司旗下陆上公司(ADNOCOnshore,以下简称“ADNOC”)三份项目授标函,总金额约27亿美元,约合人民币181亿元。...
2026-11-08 07:45:28 杰瑞集团ADNOC -

工厂被拍卖!浙江又一知名电动车品牌倒下,市场淘汰赛远未结束!
阿里拍卖上那几张厂房照片,看着像普通工业园区的日常,细看才发现不对劲:浙江特莱维狮电动车制造有限公司的厂房、工业用地被法院挂出来拍卖,一拍没人接,二拍只能降价再上。厂门口可能还挂着旧招牌,车间里却是停摆的生产线。更扎心的是,它不是孤例。安琪...
2026-11-08 07:44:37 品牌电动车工厂 -

31所顶尖高校集体被查,国家正在严查高校管理乱象!
来源:枫冷慕诗国家动真格了,全国各地正在严查高校管理乱象,2个月时间,15个巡视组,进驻了31所顶尖高校,从校长查到了教授,从博导查到了辅导员,从科研经费查到了基建账本,从招生保研名额查到了校办企业经营,只要是涉及到钱和名额的地方,国家全都...
2026-11-08 07:42:25 高校学生名额 -

-

影视圈饭碗,碎了一地!
作者:子木来源:子说一点这两天,广电总局的一则消息,引发了激烈讨论。11月5日,广电总局相关负责人公开重申,未来微短剧的发展方向很明确:扶持真人剧,规范AI剧。紧接着,又宣布开展新一轮微短剧专项治理。为什么偏偏现在?我觉得,最主要的原因就是...
2026-11-08 07:40:35 短剧影视演员 -

实锤敲定了,孟加拉国一次性采购20架歼-10C!
作者:牲产队长来源公众号:牲产队歼-10C的第三单敲定了,它就是孟加拉国。此前,歼-10C已经交付巴基斯坦、乌兹别克斯坦了。可第三单花落谁家?就有很多种说法了。像阿塞拜疆,在巴库航展上,直接亮出一架定制版“歼-10”全尺寸模型,还刷上了阿塞...
2026-11-08 07:40:09 孟加拉国实锤阿塞拜疆 -

“幸存者”没有幸存——傅成玉退休11年后落马!
作者:小二胖来源微信公众号:智库百晓生2026年10月31日17时30分,中央纪委国家监委网站发布消息:原中国石油化工集团公司党组书记、董事长傅成玉涉嫌严重违纪违法,目前正接受中央纪委国家监委纪律审查和监察调查。此时,距他2015年到龄退出...
2026-11-08 07:39:27 傅成玉王天普中海油 -

-

-


