最惨大国重器:曾是世界第1!现在18家大国企几乎全军覆没,痛心
2026年,汽车圈都在吹一体化压铸这股风,讲得天花乱坠。
可每一个钢铁巨块背后,真正撑门面的不是镁铝合金和焊接工艺,而是埋在车间最深处的那台高端机床。
芯片再牛,模具再新,没有高精度母机做结构件和模具基准,一体化压铸的良率就稳不住。
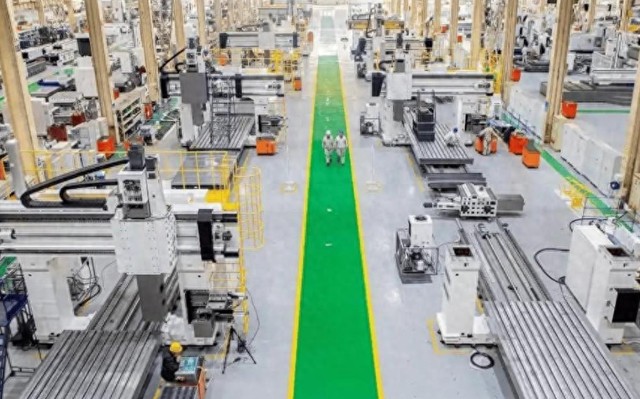
高端机床的水有多深?中国走到这一步,卡脖子、抢技术、老对手下绊子,每一关都不简单。中国的母机,到底真有底气了吗?
东芝往事:一桩机床风波,定下全球装备赛局
先来挖一段历史。1982到1984年,东芝机械绕道挪威,把4台能加工潜艇螺旋桨的多轴数控机床卖给苏联,报关时伪装成两轴镗铣床。
四台机器换35亿日元,却让苏联潜艇噪声骤降、美军声呐一夜“耳聋”。
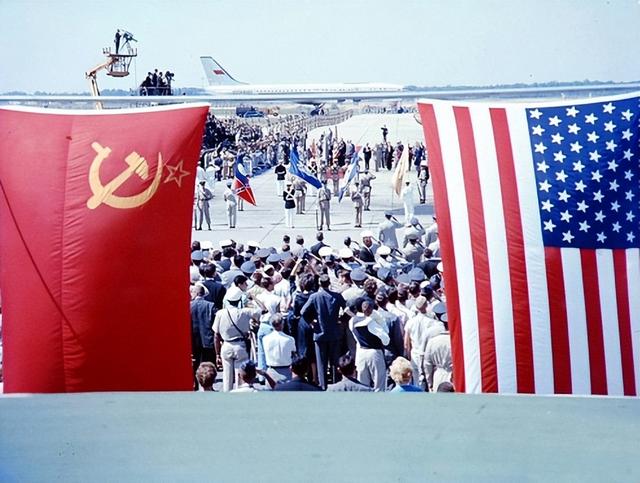
1987年事情败露,美国国会议员在国会大厦前抡锤砸烂东芝收音机;日本首相中曾根康弘亲赴华盛顿致歉,东芝董事长、总裁辞职,两名涉事部长被日方逮捕。
一台机床,砸出一场外交风暴。为什么这几台机器能搅起滔天大浪?因为五轴机床不是家用电风扇,是能精细雕出航空级叶轮的杀手锏。
造军舰、造飞机、造半导体,关键零件全靠它。一台高端母机,就是一倍战斗力。
谁掌控“五轴”,谁能撬动世界制造业封锁线。一桩出口风波,让全世界都看明白,机床这玩意,绝对是底牌。
中国机床的“十八罗汉”,解了围却没完全吃透
说到中国,谁都忘不了一串“十八罗汉厂”——从辽宁到河南,各省都埋头啃母机。新中国一建国就种下工业母机的种子,一茬一茬招工、建厂,把能拧的螺丝全拧满。
2012年,沈阳机床以180亿元销售额登顶全球机床榜首。但做家大业大容易,咬核心技术难。研发最贵的那颗芯片、最精密的那套数控系统,常年都得靠进口。

表面上设备拉得挺齐整,实际核心“魂”还在别家手里。为啥?人家外商把技术层层锁死,输送设备时都留着后门。
国产厂家干着急,调程序得等国外指令,维护权、修理权全得别人点头。走到航天高铁、精密电子这道坎,国产机床说到底只能做部分配套,大头活还得靠人家捏着脖子。
再看一些机床厂,拼命烧钱追自主,可一到批量量产,设备老是“掉链子”,算不上大心脏。
2026年,中低端市场国产已主场,高端五轴仍是日德主场——日系曾占中国高端市场约七成。
国产那点市场份额,基本就是拿价格拼命换机会。偏偏国际大环境又变,说卡你就卡你。
2026年6月日本公布、8月16日正式生效的新版《输出贸易管理令》,把高端五轴整机、转台、光栅尺、电主轴,连同调试、升级、原厂维保一起纳入第二类管制。
过去15天走完的批量许可,现在一单一审,45到180天起步,敏感领域驳回率业内估超80%。
机床本来需求火热。但审批一锁,市场验证机会全都落回国产头上,给了中国厂商加速升级的新压力。
“三关卡住”,国产母机的出路练到骨头里
真往细里讲,国产机床升级路上,硬杠的不是新闻报道能写清的那些大数字,而是一道道绊脚石——通用谁都听腻了,但每一步就是难。
第一关,规模。高端设备造一台容易,造一百台一千台,且还能稳定用十年,难到哭。国际巨头几十年磨出个工艺数据库,国内厂商起步晚,谁也没法一蹴而就。
第二关,核心零部件。数控系统、精密轴承、直线导轨、主轴电机……单挑出来都能难住一家企业。
2026年,浙江、江苏的产业集群几个指标突进,但中高端市场大蛋糕还是欧美日说了算。审批和技术卡控以后,中国厂商压力山大,被动局面变实战测试。

第三关,用户心态和试错成本。国产货好不好用,车间工人和采购经理都心里有杆秤:早些年怕出毛病,坏了修不了,现在越来越敢上手,但距离“谁都愿意全盘上国产”,还得熬几年。
国产的路,从“不敢用”到“能用”、再到“好用”,没捷径。2026年的行业数据很说明问题:研发投入水涨船高,AI辅助、工艺优化成标配,耐用性和稳定性也在强拉等级。
很多企业说得直白,要做就得顶得住生产高峰,要拼不能只是便宜版替换。不再满足“便宜出货”,大家盯准了“耐造、好用、能升级”。
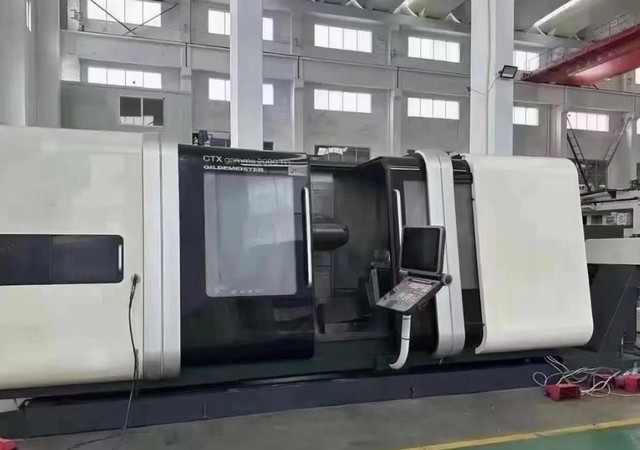
政策面也在铺路,对外卡脖子,对内合规打铁。买来的经验再多,沉淀的“铁屑数据库”才是决胜底气。
高端制造业玩的不是花拳绣腿,谁能在灰尘铁屑里熬十年、磨一台靠谱母机,谁才能立住脚跟。
2026年中国机床行业搞得风生水起,也遭受阵痛和门槛,但骨子里的升级劲正被逼出来。一体化压铸只是表面风光,每一台可靠的母机,背后都是上千个技工和工程师的死磕。
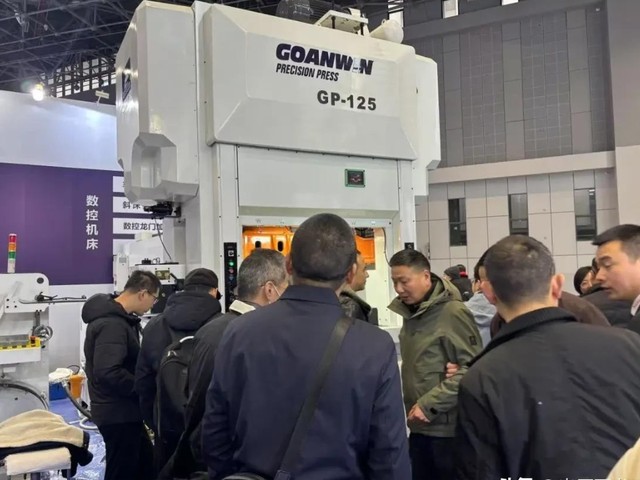
一代人熬得住,产业底盘才能稳得住。谁都知道,真正的明珠不是嘴上喊出来的,是用汗水、焦虑和铁锈味磨出来的。
相关文章
-

宁德时代再出手,17次回购累计54亿元!电池ETF汇添富(159796)指数跌超2%,资金逆势涌入!中信建投:过于悲观的定价会迎来预期差修正
11月12日,A股市场午后震荡走低,沪指跌逾0.5%,电池ETF汇添富(159796)标的指数低开低走,午后跌幅扩大超2%!资金逆势涌入,电池ETF汇添富(159796)盘中再度吸金超500万元。电池ETF汇添富(159796)标的指数成分...
2026-11-12 14:45:29 电池预期ETF -

最惨大国重器:曾是世界第1!现在18家大国企几乎全军覆没,痛心
2026年,汽车圈都在吹一体化压铸这股风,讲得天花乱坠。可每一个钢铁巨块背后,真正撑门面的不是镁铝合金和焊接工艺,而是埋在车间最深处的那台高端机床。芯片再牛,模具再新,没有高精度母机做结构件和模具基准,一体化压铸的良率就稳不住。高端机床的水...
2026-11-12 14:44:56 机床国产母机 -

亿万富豪徐明:病死狱中将近9年,明星妻子田海蓉和女儿过得怎样
文|徐来编辑|思雨2015年12月4日,一个在中国富豪榜上响当当的名字,在武汉的一处服刑地画上了句号。44岁,心肌梗塞,骨灰两天后由亲人接回大连。按照原本的刑期,他再熬9个月就能走出高墙。可他没等到。11年过去了,大连实德的招牌早已褪色,曾...
2026-11-12 14:43:39 徐明田海蓉媒体 -

王健林重回王座!时隔14年接手烫山芋,仅仅只是为了收拾烂摊子?
72岁的王健林,重新坐回了那把他亲手让出去14年的椅子。可你要以为这是王者归来,那就太天真了。11月5日这天,大连万达商业管理集团悄没声儿地改了工商登记。董事长那一栏,重新写上了王健林三个字。上一次他坐在这个位子上,还是2012年。那年他把...
2026-11-12 14:41:33 王健林万达老王 -

新型诈骗?女子买7元早餐发现卡里26万消失,银行回应,警方介入
10月25日清晨,湘潭周女士去买一份7元早餐,扫码却怎么都付不出去。她以为是网络卡了,低头一查余额,心也跟着卡住了:卡里原本将近26万元的积蓄,几乎只剩零头。更让人不踏实的是,她说自己没点过陌生链接,也没把验证码交给谁,可钱像被人隔着屏幕“...
2026-11-12 14:38:49 诈骗银行跨境 -

别再猜房价涨跌了,人民日报定调,2027年开始房价将出现3大变化
原创首发|未经授权禁止转载房价这事,猜来猜去,其实没什么用。群里吵到半夜,手机刷到发烫,涨跌也不会顺着谁的心意走。真正值得花时间的,是看权威渠道把话讲到哪一步。日前人民日报海外版发了篇文章,题目叫《二手房交易为何持续活跃》。题目平平,里面摆...
2026-11-12 14:36:57 二手房城市房子 -

黄仁勋婚外情风波分析:英伟达家族企业色彩浓,黄仁勋的子女、女婿均任要职,目前尚无明确的接班人选,董事会监察功能相对软弱
美国芯片巨头英伟达首席执行官黄仁勋爆出婚外情,事件暴露公司的治理缺失及接班危机:这家市值4.3万亿美元的企业既没有董事长,也未有接班人计划。英伟达在硅谷罕见带有家族企业色彩,黄的一双子女、女婿均任要职,但英伟达目前尚无明确的接班人选。有业内...
2026-11-12 14:36:33 黄仁勋接班人董事会 -

如今的中国楼市出现魔幻一幕:以前贷款买房,现在是贷款卖房?
以前是借钱买房,现在有人得借钱才能把房卖掉。这话听着像段子,却是一些城市里真实发生的事。贷款卖房看着魔幻,背后的道理一点都不玄,它提醒每个家庭,房子既是资产,也可能是一笔沉甸甸的债。房子还押在银行,卖之前得先把剩下的贷款还清,银行才会解押,...
2026-11-12 14:36:02 贷款卖房房子 -

美国主流媒体曾公开表示:若中国真成了第一,美国就再也翻不了身
美国媒体为什么会如此关注中美两国的兴衰?如果中国真成了第一,美国就真的再也翻不了身吗?要弄明白这事,得先看看美国自己人是怎么算这笔账的,尤其是那位对冲基金大佬达利欧,还有他那套名气很大的“大周期”理论。2021年,达利欧出版《原则:应对变化...
2026-11-12 14:33:54 美国中国达利 -


