分庭抗礼的“芯片江湖”!
作者:印闲生
来源:江宁知府(ID:jiangningzhifu2020)
半导体供应链是当今最重要的全球供应链之一,因其技术壁垒高,长期被以美国为首的西方垄断。
半导体产业的核心产出是芯片,在现代工业及生活中,除了少数纯机械操控外,任何涉及“电控”的产品里其实都有芯片,只不过有些性能高、有些性能低罢了。
之所以半导体产业比其他传统制造业更具活力,“摩尔定律”发挥了关键作用——芯片的能力在几十年间不断增长,且升级过程几乎不会影响自身的成本。
举例来说:今天随便一款智能手机都比“阿波罗”登月任务使用的计算机复杂好几个数量级,电动牙刷里的芯片放到五十年前也是顶尖实验室才能拥有的。
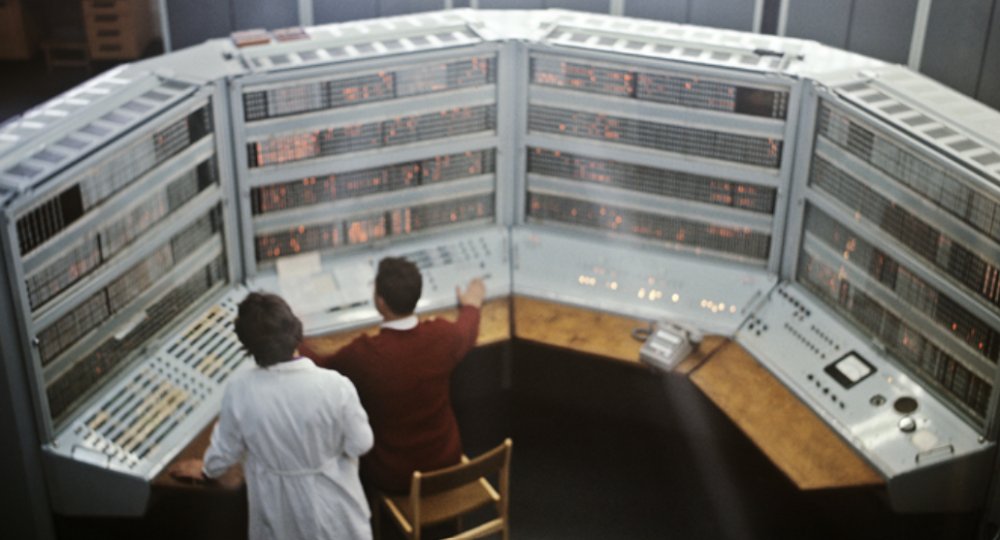
苏联BESM-6计算机的控制面板。
2026年9月,俄罗斯宣布首台自主研发的350纳米(通用的说法为0.35μm)光刻机投入批量生产,此举可极大缓解俄国汽车、能源、电信、家电等行业的芯片短缺,被坊间戏称为即将实现“洗衣机自由”。
不过从整个行业的角度看,目前全球半导体竞争有且仅有两大产业体系。
“体系A”为西方供应链。
具体包括美国(芯片设计、EDA、部分先进制造与设备)、荷兰(先进光刻机)、日本(半导体材料)、韩国(存储半导体)、中国台湾省(先进晶圆代工)和欧洲(功率半导体、汽车芯片等非尖端产品)。
“体系B”为中国大陆供应链。
基本覆盖了半导体行业的每个环节,但水平参差不齐,在先进制造设备、EDA(集成电路设计软件)、材料、制造工艺等领域仍存在短板。
如果说AI大模型中国仅落后美国六个月,那么半导体硬件跟西方的差距可能是五年甚至更多。
从掌控力的角度分析,芯片位于许多重要产业的上游(跟稀土类似),一旦断供将产生“四两拨千斤”的效果,所有下游行业都会受到影响,威力更甚于SWIFT。
以2022年至今的西方对俄制裁为例,倘若没有“体系B”的支持,俄国工业产能还剩几成力量将很难说。
回忆起来令人感慨,之所以特朗普坚持认为美国“吃了大亏”,半导体行业的发展就是一个典型案例。
在20世纪80年代之前,美国跟今天的中国一样,堪称“全品类工业大国”,半导体产业链上的每个环节都有领军美企的存在。
从芯片设计、芯片代工到各式各样的半导体设备,美国国内都能造。
以光刻机为例,70年代美国曾是全球光刻设备行业的领先者,Perkin-Elmer开发的投影式光刻设备于1973年交付德州仪器,成为那个年代的EUV。
然而到了80年代,美国企业受到日本、欧洲竞争对手越来越大的压力,他们也曾求助于政府干预,但当时的共识是支持自由贸易——如果一种商品可以在别处廉价生产,所有人都将受益。
彼时美国政府对西方阵营内部的产业转移态度十分开放,在哪里生产都没关系,只要别流到苏联手里就行。
老布什政府有位官员曾这样讲道:“薯片和电脑芯片有什么区别吗?都是Chips.”
这并非玩笑,因为当时最大的芯片制造商英特尔的营收就跟百事可乐旗下最大的薯片制造商菲多利差不多,母公司百事可乐的市值(205亿美元,1990年12月31日)差不多是英特尔(76.8亿美元,同日)的三倍。
后者的一位高管宣称:“现代薯片制造过程中亦有相当多的技术含量。”
在这种背景下,“体系A”的各个重要环节最终分散到了若干个国家或地区,形成今天的格局。
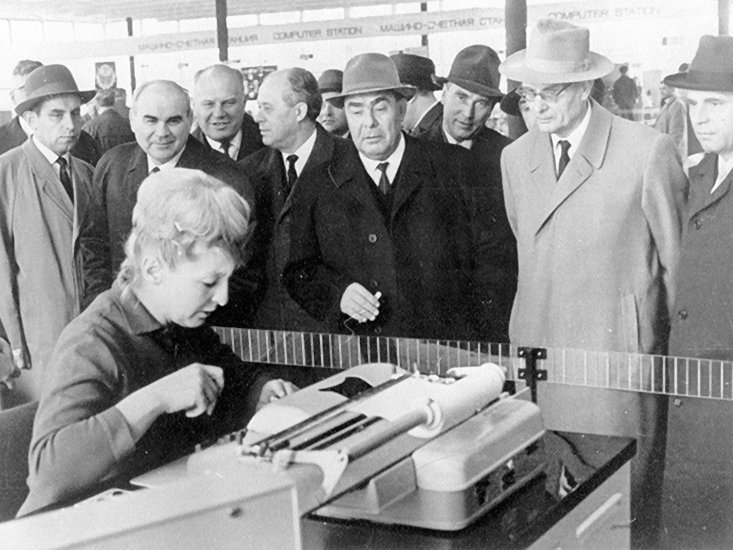
勃列日涅夫观看一台苏联计算机演示。在信息技术竞赛中落败给苏联经济造成了深远影响,直到今天都是俄罗斯的重大短板。
很长一段时间里,发展中国家融入经济全球化后多承担一些传统制造业职能,深度介入半导体产业链的极少。
我们不妨把制造业分为三类:
第一类是劳动密集型制造,包括服装、玩具、家具、电子产品组装等,这些往往是发展中国家参与国际分工的起步产业。
第二类是资本与工程密集型制造,如:汽车、机械、家电等,它们比起服装玩具来已经明显升级,但很难作为“卡脖子”技术使用,因为能做的企业太多了。
第三类即高端装备与半导体,这类产品技术门槛高,不仅需要前期巨额资本投入,还依赖广泛的供应链与人才体系支撑,全球范围内呈现寡头(如波音和空客)或一家独大(如英伟达、台积电、阿斯兰)的格局。
以半导体行业为例,一枚芯片从原材料到最终出厂需要经历成千上万道工序,涉及数不清的制造设备和工艺要求,流程异常繁琐。
阿斯麦(ASML)的一位工程高管表示:“我们内部有一种自豪感,就是外人完全不知道我们做的事情有多复杂,如果有人在聚会上问我做什么工作,我得讲八分钟。”
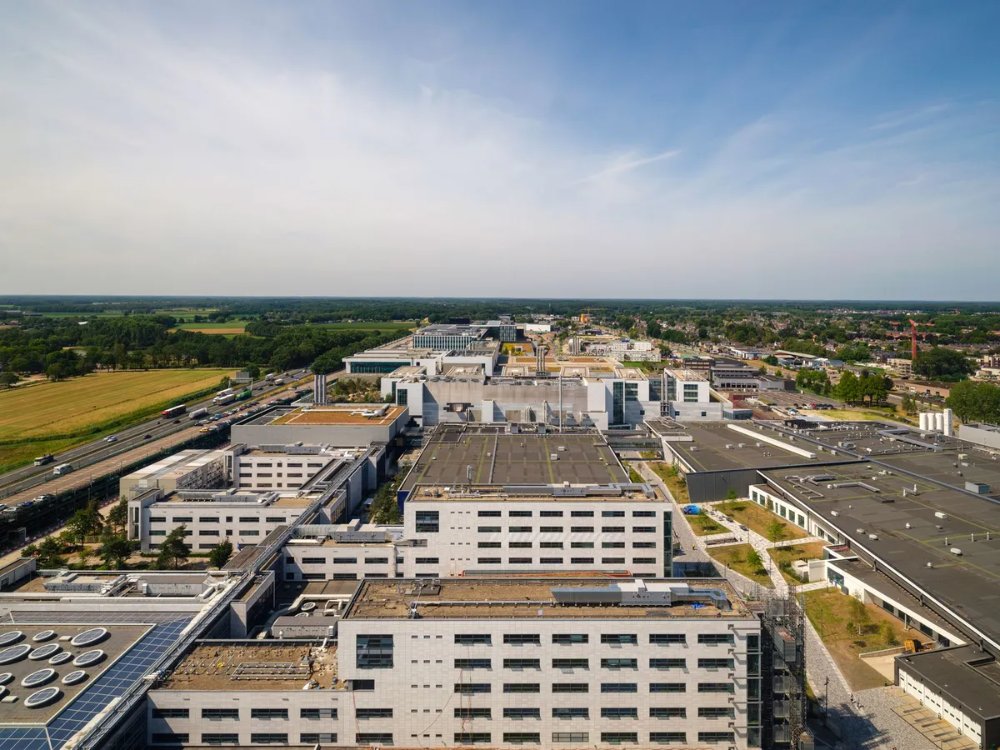
阿斯麦在荷兰的工厂,阿斯麦也是欧洲市值最高的上市公司。
众所周知,阿斯麦是目前世界上唯一能够制造极紫外光(EUV)光刻机的厂商。
坊间流传着一个故事:一位阿斯麦工程师向中国竞争对手解释,即使把图纸全部交出来,也难以复制EUV。
因为一台EUV里包含很多高度精密、能够适用特殊工况的零部件,任何一个玻璃镜头、保护膜、阀门和传感器都会让整台机器的研发停滞。
而且EUV的零部件绝大多数是定制生产的,需要光刻机厂家一个一个供应商去谈,更像是一种长期运营的“合作社”模式。
阿斯麦每年仅能生产数十台EUV光刻机,前五大客户分别为台积电、三星电子、英特尔、SK海力士和美光。
由于最先进的EUV光刻设备遭西方出口管制,中国一直依赖深紫外(DUV)光刻设备,通过重复进行多次图形化工序来实现类似的效果,但这种方式成本更高、效率更低。
目之所及,DUV技术已无法支撑中国企业走得更远。
有韩国半导体行业专家表示:
“长期主导光刻设备市场的尼康、佳能等行业巨头,最终都未能攻克EUV技术。即使是阿斯麦,其研发过程也历经了数十年,依赖一个高度协同的产业生态系统,包括卡尔蔡司提供的精密光学设备以及定制光源。”
“对中国而言,展示一套国产EUV是有可能的,但要在未来十年内开发出一套能够满足大规模量产要求的系统,仍非常困难。”
“中国目前最先进制程的大部分产品处于7纳米水平,在7纳米以下的制程节点,EUV光刻实际上不可或缺。如果中国能够实现EUV技术国产化,就可能重塑全球芯片产业格局,但这不会一蹴而就。”
相关文章
-

怎么看美国继续收紧对华AI芯片供应?
来源:峰回路转本人我们的国产算力发展,大体上,可以分三个阶段。第一阶段,是有自己的芯片,但根本用不了。为啥呢?软件不适配,生态不完善。大家的程序在英伟达CUDA生态跑的好好的,切换到国产平台,缺胳膊少腿。在激烈的竞争环境下,厂商也匀不出工程...
2026-11-18 14:52:18 芯片算力国产 -

分庭抗礼的“芯片江湖”!
作者:印闲生来源:江宁知府(ID:jiangningzhifu2020)半导体供应链是当今最重要的全球供应链之一,因其技术壁垒高,长期被以美国为首的西方垄断。半导体产业的核心产出是芯片,在现代工业及生活中,除了少数纯机械操控外,任何涉及“电...
2026-11-18 14:51:41 芯片半导体EUV -

-

A股:故伎重演,高开低走下跌+诱多闷杀,意味着什么?还会加速跌吗
上证早上顶到3596,创业板直接高开在2306,看着像要突破,结果一路砸到午盘,沪指跌0.40%,深成指跌0.75%,创业板跌0.58%。全市场4578家下跌,只有877家红着,成交额半天干了7990亿,主力净流出129亿,小单反倒净流入1...
2026-11-18 14:49:21 高开低走散户资金 -

今日关注|《解放日报》整版聚焦宝山!
回望过去五年,宝山区坚决扛起市委赋予的建设“一地三区”的战略使命,各项事业迈上新台阶:地区生产总值突破2200亿元,机器人及高端装备、高端新材料纳入首批“市区协同”千亿级产业集群,“一核两翼”发展格局加速成型。砥砺奋进,步履不停。今后五年,...
2026-11-18 14:48:42 宝山上海邮轮 -

11月18日隔夜要闻:美股收低 中概股普跌 黄仁勋称愿回归 董事会主席表示无此意 浑水做空英伟达
来源:环球市场播报市场11月18日美股收盘:道指跌超800点标普500创7月以来最低收盘11月18日美股成交额前20:SpaceX涨超3%高盛维持买入评级看好星舰第15次试飞的技术突破11月18日热门中概股多数下跌阿里跌超4%京东跌超7%百...
2026-11-18 14:47:35 黄仁勋中概股美国 -

美国突发重大异常!国家安全局机密网络故障、黄仁勋突然寻求回归,道指狂泻逾900点,黄金、比特币齐承压
FX168财经报社(北美)讯周二(11月17日),全球金融市场再度陷入动荡。美国科技股抛售潮持续蔓延,叠加美国国家安全局(NSA)机密通信网络突发故障的消息,进一步打击投资者信心。道琼斯工业平均指数盘中一度暴跌超过920点,纳斯达克综合指数...
2026-11-18 14:47:14 美国黄金比特 -

广州黑人大量减少?原来转移到了另一城市,眼光真“毒辣”
近些年,不少人发现,过去在广州谋求发展的非洲人正在减少,其中许多人转而涌向了浙江义乌。春节刚过,义乌国际小商品城又一次“爆单”。有商铺在假期期间就接满了第一个季度的订单,库房里的货还没焐热,就全被订走了。全球经济普遍承压,义乌为什么还能这么...
2026-11-18 14:46:34 义乌采购商小商品 -

半导体设备ETF领涨,国产设备“量”与“质”打开增长空间丨ETF基金日报
一、证券市场回顾南财金融终端数据显示,昨日(11月17日,下同)上证综指日内下跌0.5%,收于3584.58点,最高3604.98点;深证成指日内下跌0.49%,收于10638.52点,最高10768.06点;创业板指日内下跌1.2%,收于...
2026-11-18 14:45:37 ETF半导体设备 -

黄仁勋、英伟达,突传大消息!
北京时间11月18日凌晨,英伟达在美股盘后交出2027财年第三季度财报,这是黄仁勋卸任CEO后的首份财报。整体上看,公司第三季度营收、数据中心收入以及给出的第四季度业绩指引均超出市场预期,带动盘后股价反弹。英伟达业绩超预期盘后股价反弹当地时...
2026-11-18 14:44:45 黄仁勋Vera董事会


