“颗粒归仓”与征收AI税的背后逻辑!
作者:小二胖
来源微信公众号:智库百晓生
11 月 1 日起企业向个人付款要代扣增值税了。《境内单位代扣代缴自然人增值税管理办法》:境内自然人(以下简称自然人)提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务(以下统称符合规定的应税交易),支付价款的境内单位为扣缴义务人,按照本办法规定代扣代缴增值税。
这不是新的税负,只是征管权责转移了,
本质上还是“堵漏增收,以数治税”的逻辑。
过去这7类服务,都是知识密集型的,由个人自行去税务局代开发票,税负由个人承担。
一般来说,流程繁琐、金额有时候又不高,嫌麻烦,主动开票率极低,导致税款流失。
以前嘛,水源大,也就不是很在意了。
现在嘛,开始堵漏增收了。
尤其是在经济承压的背景下,提高税率显然不合适,那么财政必然要通过精细化征管提高税收。
蚊子肉也是肉嘛。
精细化管理,打鱼的网眼变细了。
特别是现在与金税四期挂钩,直接通过将支付端(也就是企业)强制设为扣缴,将灵活用工、自由顾问等群体的隐形收入全面纳入到网络中。
对个人而言,
(1)收入透明化,企业申报后,你的这笔收入就直接进入税务系统,与个税数据自动碰撞,变成了必扣项,私账收款、不开发票、隐匿收入的可能性没了。
(2)拆分不可能了,单日多笔交易需合并计算销售额,若合计超过1000元,必须全额扣税。
(3)重凭证,若属于平台从业者或自行开票缴税,务必向付款方提供平台证明或完税凭证,否则企业必须扣缴。
对企业主而言,
(1)无自然人身份证号不得付款,必须将“采集身份证号”设为财务付款的硬性前置条件。
(2)零申报也得报,即便单笔未达1000元起征点,实缴税款为0,次月15日前也必须完成全额申报,漏报按《税收征管法》处罚,不因税款为零而免责。
(3)新规适用于2026年11月1日之后完成交付的服务。若合同签在11月前但交付在11月后,依然需要代扣代缴,不看签约日,不看付款日,看服务交付日。
新规实质上是将征管成本与欠税风险从税务局转移给了企业,利用企业的合规压力换取财政收入的“颗粒归仓”。
上周,中金公司首席经济学家缪延亮在外滩大会表示,AI 冲击所带来的需求不足是结构问题和分配问题。
他建议应调整税制,纠正税制对劳动与资本的「差别对待」,并可考虑适度征收「自动化税」、「机器人税」或「AI 税」。此外,由于 AI 时代新岗位创造较慢,迫使求职者向较低技能岗位下沉。缪延亮认为,应通过财政贴息,并与专项再贷款等结构性货币政策工具协同,引导社会资本投向 AI 难以替代或需要人机协同的新兴服务业。
缪延亮先生看到了病症,却开错了药方。
AI冲击的本质是需求不足与分配失衡,他说的这点,我同意。
但征税的提议,只能说是沿用19世纪的旧思维去应对新世纪的冲击。
缪先生建议“应调整税制,纠正税制对劳动与资本的差别对待”
这两者之间确实有差别,但解决方案不应是给资本加税,而是给劳动减税。
不但说东大,放眼全世界,全球各国对劳动所得征收的税负远高于资本利得。
以欧美几个主要国家为例,哪个不是个税高于资本利得税。
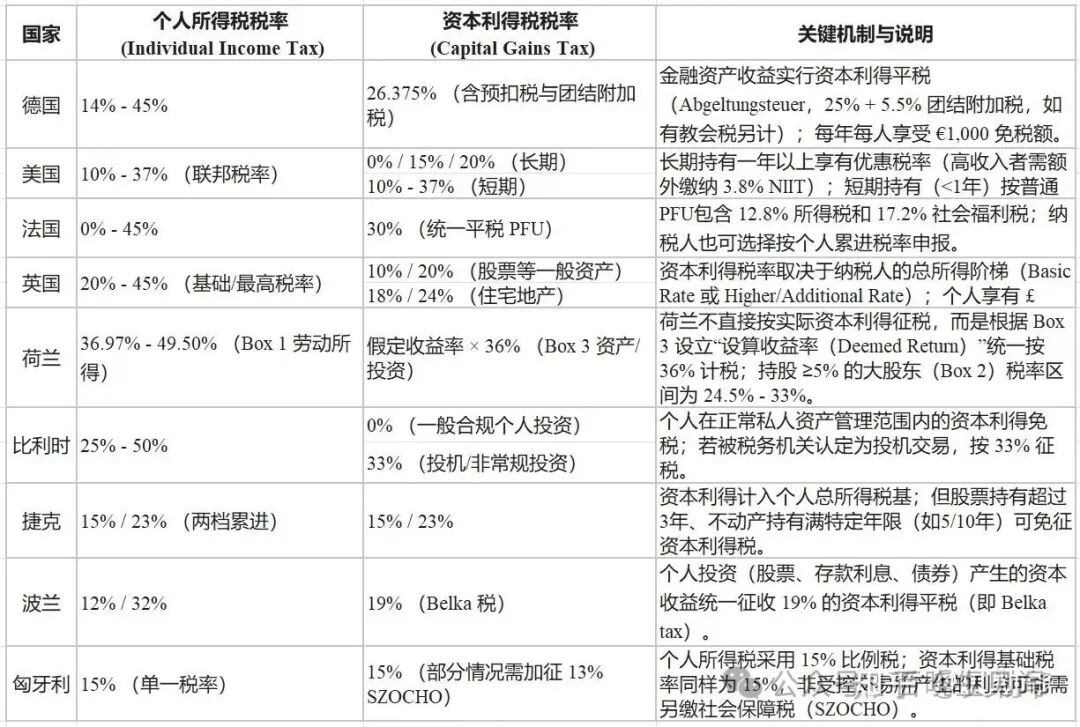
注:以上税率仅包含各国的国家/联邦一级所得税与资本利得税基准,不含地方附加税、地方性社会保障附加费(如法国的高收入附加税、美国的州/市所得税等)。若真想纠正这种差别对待,不如彻底改革个人所得税税制。
可以吗?
不能,也不敢,个税是基本盘,稳定且持续。
于是缪先生为了平衡,选择给AI加税,实质是给资本加税,横竖都是加税,而非减税。
有句老话说得好,叫“往里傻,不往外傻”。
此外,对机器人征税/AI征税,听起来像是对资本宣战,实则是向全球化竞争缴械投降。
在AI军备竞赛白热化的今天,不支持,不扶持,还想着加税,怎么想的?
单边征收“AI税”只有一个结果:资本外流到无税或低税的国家和地区,税最终收不上来,AI发展也被耽搁。
缪先生建议”针对性加强教育与再培训,缓解结构性失业“
“有针对性的再培训”,这是一句正确的废话,这句话在过去二十年里被无数政策文件重复过,阻止过制造业工人的结构性失业了吗?
研究生延长到三年了,博士生又扩招了,不都是为了延缓失业吗?只是延缓而已,治标不治本。
缪先生还建议“人机协同的新兴服务业”
这句话的真实含义是,让被AI挤出高技能岗位的劳动者,去从事低技能、低工资、低保障的“情感劳动”或“手工服务”,护理、外卖、家政... ...
这些所谓“AI难以替代”的岗位,恰恰是劳动议价能力最弱、资本回报率最低的领域,本质上是就业降级的遮羞布。
又当又立。
缪先生说AI冲击导致“需求不足”,这是对的。
但他没说的是,需求不足的根源是财富向资本极端集中。
机器人不消费,AI不买房,算法不吃饭,如果AI创造的财富全部流入少数科技巨头和资本所有者的口袋,那么劳动者还剩下什么,只剩下生产过剩与消费萎缩的局面了。
这也是当下的现状。
— END —
相关文章
-

-

“颗粒归仓”与征收AI税的背后逻辑!
作者:小二胖来源微信公众号:智库百晓生11月1日起企业向个人付款要代扣增值税了。《境内单位代扣代缴自然人增值税管理办法》:境内自然人(以下简称自然人)提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服...
2026-09-18 07:47:06 资本服务税制 -

-

-

中国不再兜底,巴铁急眼了!
作者:戎评来源公众号:戎评(ID:rongping898)已获转载授权说起巴基斯坦,大家的第一反应大概就是“巴铁”,我们的铁哥们。这个定位到今天也一直没变,不过中国有句老话,亲兄弟、明算账;最近有报道称,巴铁有3笔账想请我们兜底,但我们都没...
2026-09-18 07:45:19 中国巴基斯坦兜底 -

勇哥要成为下一个贾国龙了!
作者:智sir来源:智先生(ID:zhixs10)勇哥估计怎么也没想到,只是一次普通的连线,自己又火出圈了。不过这次的流量是黑红色的。一名经营川渝火锅店的老板因经营遇困,跑来找勇哥指点迷津。这本是他最擅长的地方,找毛病、砍成本、给出止损建议...
2026-09-18 07:44:27 勇哥直播弹幕 -

高市早苗“改组内阁”真相:表面换新颜,实际抱紧麻生大腿不放!
作者:有里儿有面来源微信号:有理儿有面当地时间9月17日高市早苗内阁集体辞职,并宣布改组内阁。听着像要大洗牌,结果扒名单一看:麻生继续当副总裁,铃木俊一继续当干事长,外相、防相、财相、官房长官基本原封不动,只塞了一个维新会的中司宏进门。这哪...
2026-09-18 07:43:11 麻生内阁市早苗 -

越南想抢我们的航运生意,我们直接挖了条河!
来源:观雨大神经第一节·广西老表的对手作为我们的邻居,越南在很多方面都想和我们竞争一下,无论是物理层面还是经济层面。比如港口贸易。越南北部最大的港口是海防港,和我国广西的北部湾港仅相隔200公里左右。双方体量接近,共享一片海域,属于贴脸对峙...
2026-09-18 07:42:11 运河船闸平陆 -

平陆运河通航,广西凭什么说是逆天改命?
作者:牲产队长来源公众号:牲产队广西家门口就是海,偏偏只能望洋兴叹,这份憋屈,广西人足足憋了上百年。2026年9月16日,这口气终于顺了。钦州马道枢纽,一声汽笛拉响,总投资约727亿、全长134.2公里的平陆运河,正式通航!5000吨级的大...
2026-09-18 07:38:32 运河平陆广西 -

海湾国家的危机与中国的机遇!
作者:猫哥本文由公众号猫哥的视界(ID:maogeshijue)授权转载。提起海湾国家,绝大部分人的第一反应就是:有钱。过去几十年,他们的生存逻辑其实很简单。经济上,靠卖油。安全上,靠外国驻军。建设上,靠外国劳工。就靠这三条,海湾国家硬是在...
2026-09-18 07:36:29 海湾中国沙特


