不服就干!韩国打响反华第一枪,昭告全球,妄图掐断中方退路?
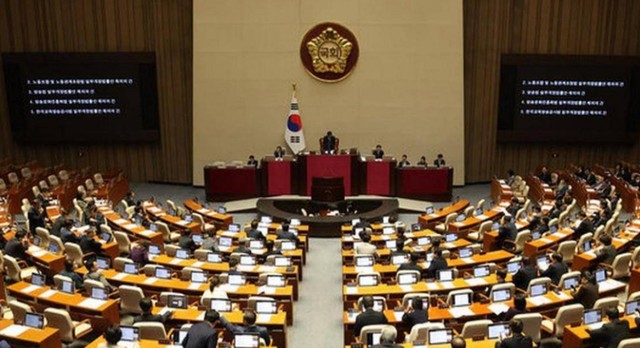
2026年9月13日,韩国新版刑法里的间谍罪正式开始执行。间谍罪能管的范围一下扩大到所有国家,连半导体、AI这些领域也被写进“国家机密”,矛头直指我国芯片产业。
韩国把封锁大棒举得高高的,说到底,就是自己的命脉被撼动了,心里全是焦虑与恐惧。
可封锁真能扼住中国科技发展的咽喉吗?韩国这道芯片壁垒,又能撑多久不被产业现实击穿?
从买单者到对手,中国成了韩国的“心病”
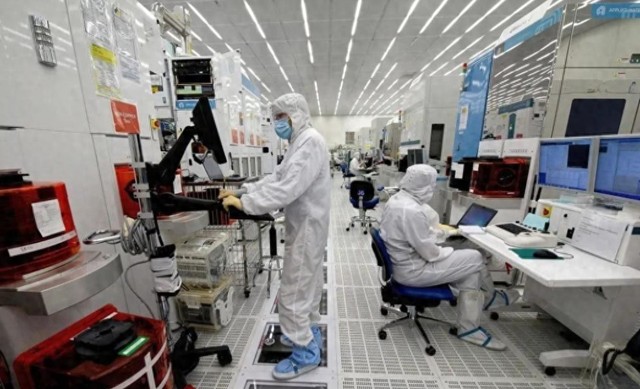
先说韩国为什么突然这么急,答案很简单——中国存储芯片的崛起速度,已经把韩国人逼到了墙角。
2026年二季度,长鑫存储在DRAM全球市场的营收份额首次达到10%,排名全球第四。
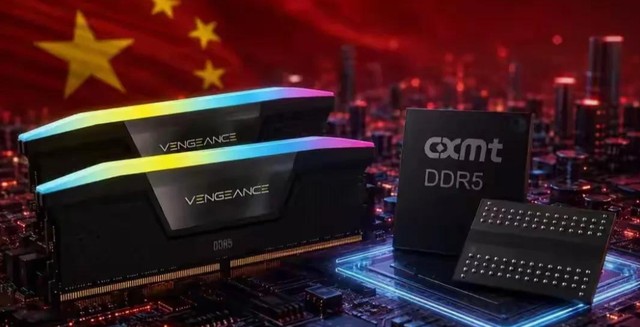
要知道2023年的时候,这家企业的全球占比还不到1%,短短三年实现了十倍跨越。
同期,长江存储在全球NAND闪存市场的位元出货份额达到14%,仅次于三星的25%和SK海力士的22%,小幅超越铠侠和美光,首次稳定跻身全球前三。
这两组数字放在一起看,韩国人能不慌吗?过去中国是韩国半导体的最大消费市场,韩企靠对华出口长期躺着赚钱。
但从2026年开始,中韩之间的贸易关系已经彻底变了——从过去的单向买单,变成了面对面的竞争对手。
国产存储芯片不仅补齐了内需缺口,还在正面抢占全球市场份额,直接打破了韩国企业长期垄断存储芯片高端盈利市场的格局。
更让韩国坐不住的是长鑫存储的财务表现。
2026年上半年,长鑫存储营收达到1503.1亿元人民币,同比增长873.64%,归母净利润776.05亿元,而去年同期还亏损23.32亿元,直接扭亏为盈。
一家中国存储企业能在短短半年里从亏损到盈利近八百亿,这在几年前根本不敢想,而且上半年业绩已经超越了2025年全年。
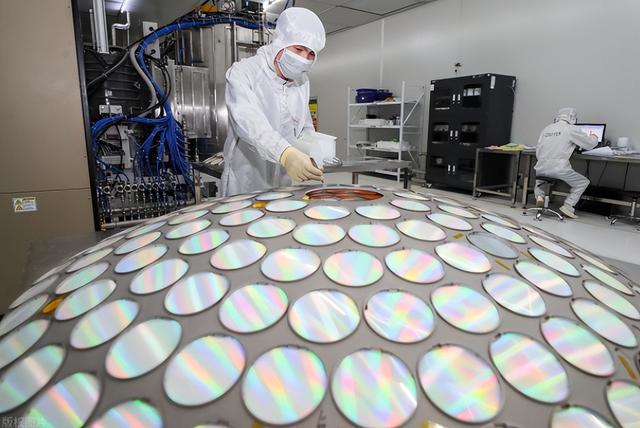
但有意思的是,韩国半导体出口并没有因为中国的竞争而下滑,反而在2026年8月创下了历史新高,当月韩国半导体出口额达到466.5亿美元,同比暴增209%。
乍一看,很多人可能觉得韩国芯片还是无敌的,可再往深处看,就会发现这轮暴涨完全是被AI数据中心需求拉起来的。
韩国贸易部自己把这份成绩单定性为“K形增长”——半导体和计算机出口猛涨,汽车出口同期却跌了近三成。
这说明韩国经济的结构已经极度脆弱,整个国家的出口命脉绑在芯片这一根绳上,ICT产品出口占总出口额六成以上。
一旦全球AI投资节奏放缓,或者中国存储芯片进一步抢占份额,韩国经济将面临难以承受的冲击,这背后的问题,远没有看上去那么简单。
韩国政府应对这种局面,采取了两个动作。
韩国试图“既要又要”,却陷入自我反噬
第一个是对内立法。
新修订的间谍法把间谍罪的适用对象从“敌国”扩大至“外国或与之相当的团体”,向外国泄露核心产业技术的“产业间谍”可以按间谍罪处罚。
但问题在于,这部法律对“机密”的界定相当模糊,大幅扩大了执法部门的自由裁量权。
说白了,普通的跨国技术交流、正常的行业人员流动,甚至学术会议上的技术讨论,都有可能被扣上泄密的帽子。
这种模糊的法律框架带来的实际后果是,中韩半导体研发协作全面中断,行业互信彻底崩塌。
第二个动作是对外站队。
韩国主动绑上美国的技术封锁体系,配合美方围堵中国芯片产业,但这事最让人接受不了的是,韩国最终换来的是什么?
美国商务部在2025年8月就宣布要撤销三星和SK海力士在华工厂的“经验证最终用户”豁免权,要求它们每次进口美国芯片制造设备都必须单独申请许可。
三星西安工厂承担着全球约40%的NAND闪存产能,SK海力士在无锡、重庆和大连运营着DRAM与NAND生产基地,豁免一旦取消,这些工厂的正常运作将变得极其困难。
到了2026年8月,美国开始施压韩企赴美兴建内存芯片工厂,同时对韩国政府主导的800兆韩元湖南半导体聚落计划表达不满,认为韩国在支持国内投资上很积极,企业赴美建厂却拖拖拉拉。
美国商务部长卢特尼克还公开点名三星和SK海力士,计划征收新芯片关税,矛头直指没有兑现对美投资承诺的韩国。
美国的这种做法就很讽刺了,韩国为了配合美国封锁中国,不惜修改刑法、不惜中断中韩技术合作,结果自己的核心技术没护住,反而被美国一步步掏空。
而且韩企的投资行为本身就自相矛盾,嘴上喊着封锁,手上却在加码中国。
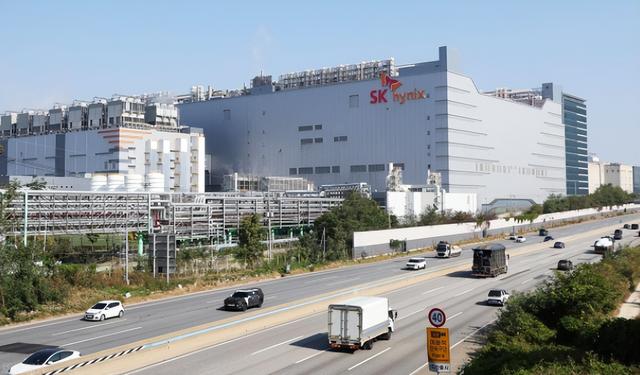
三星电子已将西安工厂的第九代NAND转换投资计划具体化,SK海力士在大连推进第二工厂的设备投资,目标月产能3万片晶圆。
这些企业比谁都清楚,放弃中国市场等于自断财路。
网上很多人把这事归结为韩国在中美之间“选边站”,可我觉得并不是这么回事。
韩国不是主动选边,而是被美国一步步拿捏,被迫走到了今天这步。
三星和SK海力士的供应链受阻,韩国自研技术的进度反而被拖慢,整个国家的半导体产业正在陷入被动内耗的困境,这不是战略选择,这是战略失误。
我们真正该问的不是韩国为什么要封锁中国,而是这种封锁到底有没有用。
门封紧了,反加速中国芯片“狂飙”
答案已经摆在桌面上了,外部技术封锁短期内确实会延缓国内芯片技术迭代的速度,但长期来看,反而倒逼国内半导体完成了从材料、设备、设计到验证、人才的完整产业链布局。
国内半导体设备国产化率已从2024年的20%到25%提升至2026年一季度的26%到35%,新建12英寸晶圆产线中国产设备金额占比已达55%。
刻蚀、薄膜沉积、清洗等关键环节的国产设备应用持续扩大,国内高端设备企业2026年上半年营收同比增长31.1%。
国内企业没有单纯复刻海外技术路线,而是走出了一条自主创新的道路。
行业预测2028年长鑫存储DRAM全球份额将升至18%,长江存储正全面推进国产化替代,第三座晶圆厂产能提升后,全球第三的地位有望在2027年进一步巩固。
国产存储芯片即将实现全链条闭环,这跟当年国产电动车的逆袭轨迹如出一辙。
当年多少人嘲笑中国造不出好电动车,结果呢?现在全球电动车市场谁说了算?
芯片领域正在发生同样的故事,外部技术封锁终将成为徒劳,国产芯片坚持自主创新,正在一步步筑牢本土核心技术高地,韩国打响的这一枪,最终只会打在自己身上。
相关文章
-

存款大局或成定局,2026年9月起,银行存款利率,或将迎来5大变化
去银行存钱这件小事,正在变得不那么“小”,过去大家排队问的是,三年还是五年,哪家银行利息高,大额存单还有没有额度。现在问题换了味道,五年期利率可能比三年期还低,小银行偶尔加息,大银行限量放货,看着热闹,背后却是银行和储户都在重新算账。202...
2026-09-18 07:52:08 存款银行利率 -

不服就干!韩国打响反华第一枪,昭告全球,妄图掐断中方退路?
2026年9月13日,韩国新版刑法里的间谍罪正式开始执行。间谍罪能管的范围一下扩大到所有国家,连半导体、AI这些领域也被写进“国家机密”,矛头直指我国芯片产业。韩国把封锁大棒举得高高的,说到底,就是自己的命脉被撼动了,心里全是焦虑与恐惧。可...
2026-09-18 07:50:10 韩国全球芯片 -

-

“颗粒归仓”与征收AI税的背后逻辑!
作者:小二胖来源微信公众号:智库百晓生11月1日起企业向个人付款要代扣增值税了。《境内单位代扣代缴自然人增值税管理办法》:境内自然人(以下简称自然人)提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服...
2026-09-18 07:47:06 资本服务税制 -

-

-

中国不再兜底,巴铁急眼了!
作者:戎评来源公众号:戎评(ID:rongping898)已获转载授权说起巴基斯坦,大家的第一反应大概就是“巴铁”,我们的铁哥们。这个定位到今天也一直没变,不过中国有句老话,亲兄弟、明算账;最近有报道称,巴铁有3笔账想请我们兜底,但我们都没...
2026-09-18 07:45:19 中国巴基斯坦兜底 -

勇哥要成为下一个贾国龙了!
作者:智sir来源:智先生(ID:zhixs10)勇哥估计怎么也没想到,只是一次普通的连线,自己又火出圈了。不过这次的流量是黑红色的。一名经营川渝火锅店的老板因经营遇困,跑来找勇哥指点迷津。这本是他最擅长的地方,找毛病、砍成本、给出止损建议...
2026-09-18 07:44:27 勇哥直播弹幕 -

高市早苗“改组内阁”真相:表面换新颜,实际抱紧麻生大腿不放!
作者:有里儿有面来源微信号:有理儿有面当地时间9月17日高市早苗内阁集体辞职,并宣布改组内阁。听着像要大洗牌,结果扒名单一看:麻生继续当副总裁,铃木俊一继续当干事长,外相、防相、财相、官房长官基本原封不动,只塞了一个维新会的中司宏进门。这哪...
2026-09-18 07:43:11 麻生内阁市早苗 -

越南想抢我们的航运生意,我们直接挖了条河!
来源:观雨大神经第一节·广西老表的对手作为我们的邻居,越南在很多方面都想和我们竞争一下,无论是物理层面还是经济层面。比如港口贸易。越南北部最大的港口是海防港,和我国广西的北部湾港仅相隔200公里左右。双方体量接近,共享一片海域,属于贴脸对峙...
2026-09-18 07:42:11 运河船闸平陆


