存钱也要靠抢?凌晨2.4%的存单秒没!银行没明说:存款已有两个价
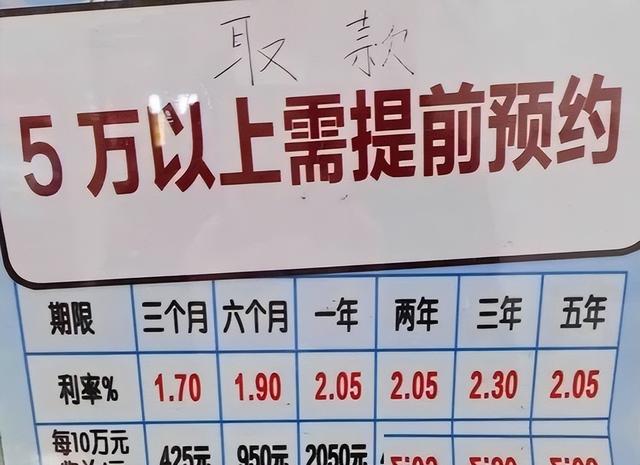
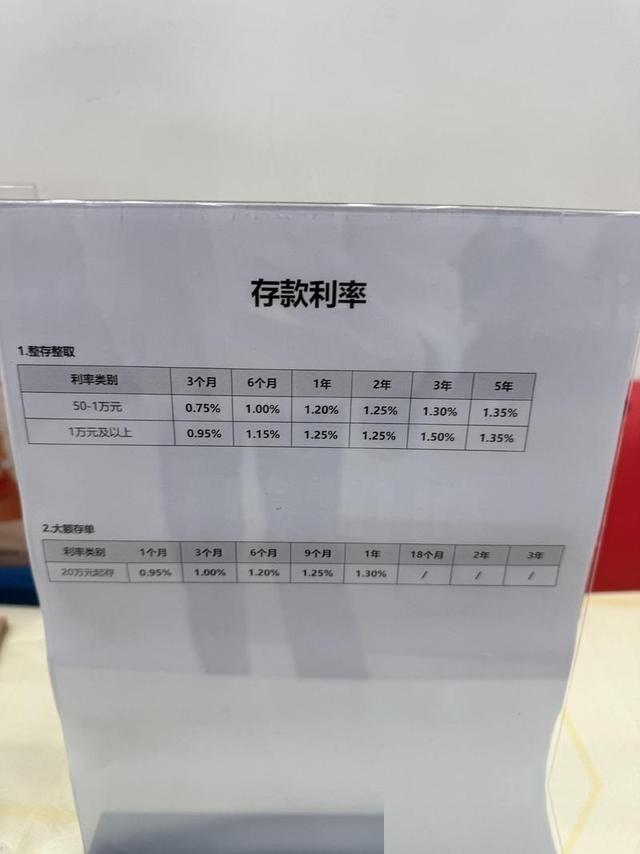
一家国有大行今年7月更新的大额存单价目表,摆进去的6个期限里藏着一个几乎没人盯的数字:3年期年化1.55%,5年期年化1.60%。多锁两年,收益多5个基点。
50万本金一年多拿250块,吃顿像样的饭都不够。这个台阶小到有点侮辱智商。
但真正该琢磨的不是这5bp,而是——银行为什么敢把这个价挂出来,还敢摆到最显眼的位置?把六大国有银行的半年报翻一翻就明白了。
2026年上半年,六家行个人定期存款平均余额61.73万亿,比去年同期多出5.35万亿。五万多亿新进来的钱里头,五家行的利息支出反倒少了接近600亿。
钱越多、付出去的利息越少,这个账银行自己门儿清。它现在想换的东西,就两样:便宜一点,长一点。
商业银行净息差从七年前的2.2%一路掉到了1.41%,100块生息资产一年只能剩1块4毛1。这不是赚不赚得多的问题,这是撑不撑得住的问题。
更麻烦的是,房贷签的是二三十年,存款却基本一年一结。这就跟你接了一个五年的装修大单,材料款却是按季度交——上游一涨价,你立刻两头漏风。
重新把5年期大额存单摆上柜台,就是银行在抢时间差,用1.60%这个价,把可能随时搬家的钱按在表上五年。有意思的事在后面。
同一批银行的手机App里,还有另一个入口叫转让区。里头挂的,是三年前存进去的那些3%出头的老存单,没到期,持有人想变现,于是打个折转手给下家。
按剩余期限重算,年化能摸到2.4%。武汉有个姑娘跟我讲,她半夜刷到一张,截完图再点进去,就被人端走了。
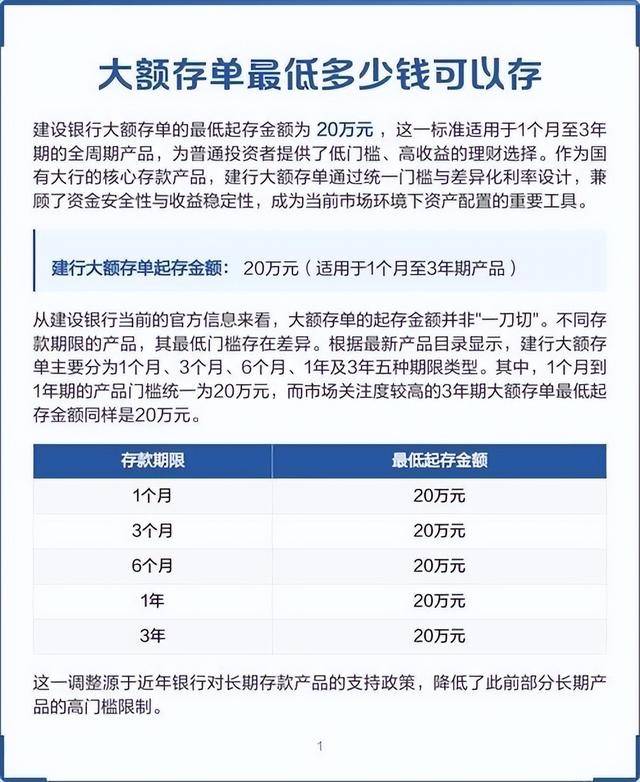
这事光拿"收益高"来解释是不够的。你看同期3年期储蓄国债1.63%,5年期1.70%,门槛100块,收益比新大额存单还高一点点——但真正被秒的,是转让区里那堆二手货。
利率不占优、门槛还更高,反而排队抢。按常理这说不通。那它为什么能这样?
要抽到骨头上去问一句:为什么同一张存款凭证,现在开始有两个价?今年6月12日,央行发了《大额存单管理办法(征求意见稿)》,一共24条,里头有一条写得特别干脆:第三方平台和银行自有渠道都可以做转让、提前支取和赎回。
听上去像是条技术规则。但我翻了下2015年那版旧办法,第八条就已经写明大额存单可以通过第三方平台转让。
也就是说,这个口子十一年前就留着了,一直没真正开。2015年6月央行推大额存单时,官方口径定得很清楚:为存款利率市场化积累经验。
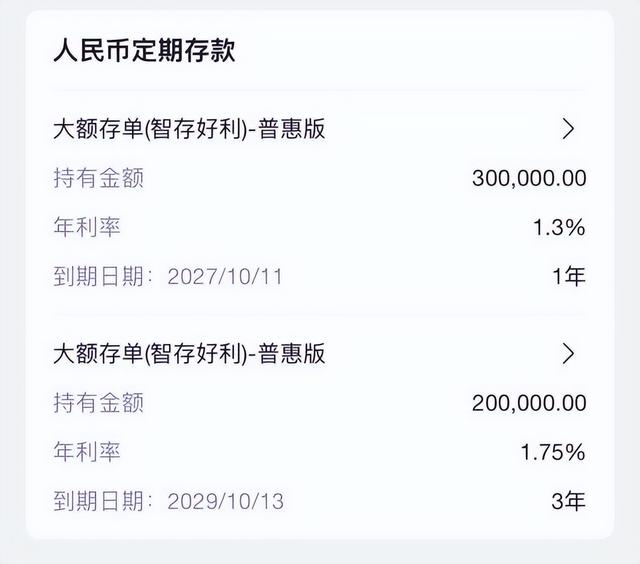
把时间轴拉出来对一下,2013年7月贷款利率管制全面放开,2015年6月大额存单落地,同年10月存款利率浮动上限取消。中间负责探路的那块石头,就是大额存单。
那2026年这一轮想解决什么?依我看,上一轮解决的是"价格允不允许浮动",这一轮要动的是"价格能不能被市场交易发现"。
1.55%的新发,是银行自己报的;2.4%的二手,是买家卖家你来我往碰出来的。前者是指导价,后者才是行情价。
十一年前留下的那个口子,现在才开始真正通气。这就是我想抛出的第一个判断——存款长出两个价,不是银行的管理bug,是存款利率市场化走到第二阶段的开场动作。
前半场是让银行自己定价,后半场是让市场帮着定价。接着往下推,这事会把一个你可能从没想过的东西改掉——储户这个身份。
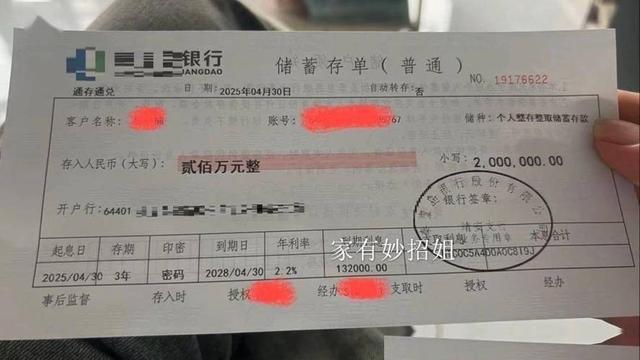
你以前存钱怎么办?选个期限,等到期,取钱。心基本不用操。
现在不一样,你得盯利率走向,得算提前转手合算还是扛到期合算,得看懂征求意见稿里哪条跟你钱袋子有关。身份就从储户悄悄切到了持仓人。
那它到底算什么东西?说存款吧,它保本,50万以内国家兜底,这条没动。
说像债券吧,它可以转让、可以质押、有票息、有二级市场成交价,这些属性全长出来了。两边都沾,两边都不是全部。
更准确的说法是,它正在长出部分债券属性,注意是"部分",法定身份还是存款。但就这个"部分",已经把游戏规则换了一轮。
这是第二层判断——存款的产品形态正在被重写,普通人的角色也得跟着升级。
再往深里走一步,还有个问题值得问:为什么大家愿意为一张二手存单加价去抢?真就为了那0.几个百分点的息差?央行2026年二季度城镇储户问卷调查数据,倾向更多储蓄的占62.9%,倾向更多消费的只有22.5%。
同一时期,住户贷款前三季度少了1.03万亿;2025年全年住户贷款新增只有4417亿,而2021年这个数字是7.92万亿,连零头都没到。
一边猛存,一边猛还债,这不是单纯"爱存钱"三个字能概括的,这是整个家庭部门在重排资产负债表:多留现金,少背杠杆。把这个背景装回头上面那个问题,就通了。
心态一变,收益多一点,不如确定多一点来得香。三年前锁定的3.35%,锁死了、不会再被降,这才是转让区被秒的真正原因。
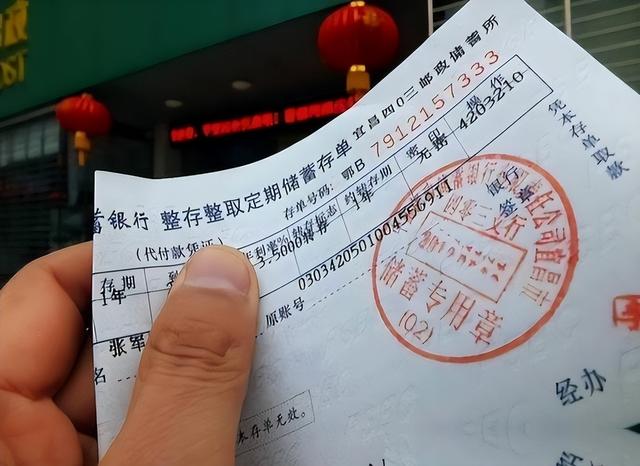
它买的不是2.4%这个数字,它买的是"条件写死、不会再变、还没到期"的那份确定性。反过来也能解释,为什么1.55%的新存单照样秒光。
买它的人也不是不会算账,他要的本来就不是那个利率,他要的是一个带国家信用兜底的锚。在一个利率中枢往下移的环境里,锚本身就值钱。
把视线再抬高一点看2026年的国际盘面。美联储上半年完成了那轮试探性降息之后,节奏在放缓;日本央行9月把政策利率推到1.25%一线,带动长端国债收益率一路上行;欧洲这边通胀粘住不下,央行按兵不动。
全球资金都在重新找锚。国内这一边,物价温和、增长稳健、货币政策基调稳中偏松,长端利率中枢还在慢慢往下走。
这就是为什么国有大行宁可用1.60%把钱锁5年——它们心里也清楚,再往后,这个价说不定都发不出来了。这是第三层判断——存款的"两个价"不是国内的孤例,是全球资金重新定价确定性背景下的一个本地切片。
事情推到这儿,对40-60岁这一代人意味着什么?这拨人攒下的钱大多是奔着养老去的,不是用来博的。
让他们把老底搬去股票基金,大概率不干。但一张写着"保本+可转让+票息锁死"的凭证,恰好戳在痛点上。
按这个逻辑往后看,大额存单越来越像一个标准化的"类债券"品种,概率不低。但也要看另一面。
真等到第三方转让平台铺开,这张存单每天都会有行情。你要习惯它涨,也要习惯它跌——哪怕到期保本这条底线一直在。
心态上,这是跟过去完全不一样的玩法。东西变了,看东西的方法也得变。
往后再碰大额存单,不能只盯着到期利率那一个数,还得多问几句:能不能转让?在哪儿转?提前出手损失多少?规则又改到哪一版了?看懂规则再决定上不上车,比抠那零点几个百分点要紧得多。
那张凌晨被人抢走的2.4%存单,表面是一张存款凭证,底下藏着的是中国存款市场一次没敲锣打鼓的身份切换。
十一年前留的那扇门,这一轮才算真正推开一条缝。门缝一开,很多原先不用操心的事,接下来就得自己盘算了。
相关文章
-

双创板与美科技股大涨背道而驰,宽基ETF反手做空为主动ETF腾空间
双创板与美科技股大涨背道而驰,宽基ETF反手做空为主动ETF腾空间【美股三大指数集体收涨SpaceX涨超7%】隔夜道指涨0.69%,纳指涨1.05%,标普500指数涨0.59%,热门科技股多数上涨,SpaceX大涨超7%,特斯拉涨超3%,英...
2026-10-22 14:37:37 ETF科技股机器人 -

存钱也要靠抢?凌晨2.4%的存单秒没!银行没明说:存款已有两个价
一家国有大行今年7月更新的大额存单价目表,摆进去的6个期限里藏着一个几乎没人盯的数字:3年期年化1.55%,5年期年化1.60%。多锁两年,收益多5个基点。50万本金一年多拿250块,吃顿像样的饭都不够。这个台阶小到有点侮辱智商。但真正该琢...
2026-10-22 14:37:19 存单存款银行 -

没想到,董明珠高调官宣新身份刚2个月,官媒竟给她泼了一盆冷水
阅读此文之前,麻烦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持。本文信源来自权威报道:【看看新闻、大河报、南方日报】等(详细信源附在文章末尾)。为提升文章可读性,细节可能存在润色,请理智阅读,仅供参考...
2026-10-22 14:36:06 董明珠格力学生 -

-

抢着被裁员,4万员工挤爆宝马系统!
作者:牲产队长来源公众号:牲产队4万多员工,挤爆了宝马内部系统!为什么挤爆?因为宝马的裁员补偿,实在是太香了。宝马计划裁撤8000个行政、研发岗位。只要签下自愿离职协议,最高能拿到65万欧元的补偿金,相当于487万人民币了。宝马的裁员补偿,...
2026-10-22 14:30:42 宝马裁员员工 -

美国为何“抛弃”乌克兰 利益算计下的撤退
美国为何“抛弃”乌克兰利益算计下的撤退。美国对乌克兰的支持态度逐渐转变,并非出于良心发现或突然热爱和平,而是因为这场战争的经济账不再划算。随着战争持续,美国意识到如果继续无底线援助乌克兰,不仅资金投入巨大,而且利益不一定全部归自己。欧洲国家...
2026-10-22 14:26:15 乌克兰美国利益 -

特朗普突然转变对乌克兰态度!
特朗普突然转变对乌克兰态度。特朗普强硬表态:乌克兰是结束战争的障碍!据法新社10月20日报道,美国总统唐纳德·特朗普20日进一步加强对乌克兰的强硬姿态,称乌克兰是结束战争的障碍,同时提到一名被俄罗斯关押的美国人可能被释放。这位美国总统选择更...
2026-10-22 14:25:50 特朗普乌克兰俄罗斯 -

美大使公开承认:美国在中东搞了23次政变,都失败了
当地时间10月20日,在卡塔尔多哈举行的第八届全球安全论坛上,美国驻土耳其大使兼叙利亚问题特使汤姆·巴拉克公开承认,美国在中东及周边地区发动了23次政权更迭,但最终都以失败告终。他在论坛发言中说:“如果算上大中东地区,包括海湾、高加索、中亚...
2026-10-22 14:25:09 美国中东大使 -

泽连斯基重大转变,释放了一个关键信号
历史的拐点,往往藏在一句轻得让人错愕的答复里。10月21日,泽连斯基坐在美国福克斯新闻镜头前。主持人基尔米德问他:你是否会接受一项和平协议,将一切冻结在现在的状态,您仍然保留你国家75%或更多的领土吗?无论它是怎么开始的,你会接受现在的状况...
2026-10-22 14:24:38 泽连斯基现实主持人 -

联合国环境署:全球减排有成效但力度仍不足
联合国环境署:全球减排有成效但力度仍不足这是10月15日在肯尼亚内罗毕拍摄的联合国环境规划署总部一角。新华社记者谢剑飞摄新华社内罗毕10月21日电联合国环境规划署21日发布的《2026年排放差距报告》显示,发展可再生能源和实施气候政策使各国...
2026-10-22 14:24:00 全球国环境署报告


