AI巨无霸提交上市,招股书公布!
作者:星话大白
来源:大白话时事
微信号:xhdb66
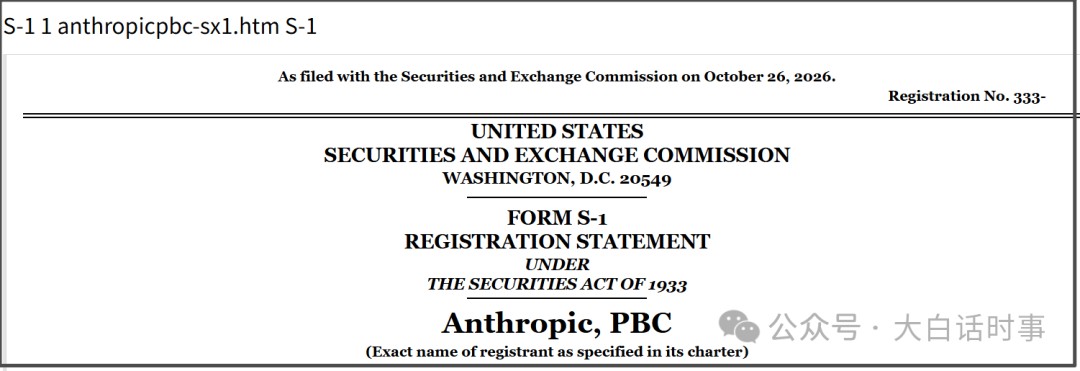
10月26日,美国人工智能公司Anthropic向美国证券交易委员会公开递交招股书,拟在纳斯达克上市。
之前6月的时候,就有传闻Anthropic秘密提交了申请。
这一次是公开递交长达338页的S-1招股书,所以这份招股书现在也是公开可以看到了,我们就能知道Anthropic的一些财务数据了。
当前市场预期,Anthropic目标估值1.5万亿美元至2万亿美元,计划募资约1000亿美元,如果成功,将超过今年6月上市的SpaceX,再次刷新人类历史最大IPO的融资纪录。
那么Anthropic有何底气,或者说市场为何会给Anthropic这么高的估值,Anthropic这份招股书又透露什么风险,具体本文会来详细分析一下。
Anthropic最大底气来自于高增长。
招股书显示:
2023年Anthropic实现营收4100万美元;
2024年营收3.86亿美元;
2025年营收45.85亿美元;
2026年上半年实现营收162.86亿美元;
这个营收增速确实很快。
但也需要注意,Anthropic的营收增速已经开始下降。
今年一季度Anthropic营收47.31亿;
今年二季度Anthropic营收115.55亿美元;
是翻了一倍多了。
但今年二季度到三季度的营收增速是接近50%,下降了不少。
Anthropic在招股书中提醒,迄今的快速增长"可能反映的是早期采用",未来可能停滞。
Anthropic招股书有两个跟利润有关的数据,比较值得关注。
一个是今年上半年净亏损807.48亿美元;
一个是今年二季度实现了经营利润9.74亿美元,经营利润率为8%;
这两个数据,可能有人会觉得矛盾。
虽然我也不看好AI泡沫,不过这里还是要说明一下,Anthropic上半年这个净亏损807.48亿美元,倒不是AI烧钱烧出来的。
其中723.88亿美元来自可转换票据等金融工具的公允价值变动。
Anthropic解释,这主要是因为公司估值上升,已发行票据的公允价值随之提高,这部分亏损不涉及现金流出;上半年经营活动现金流净流入39亿美元。
据报道:“亚马逊投给Anthropic的钱,有一部分是可转换票据,相当于一张写明"以后可按约定价格换成股票"的借条。”
“Anthropic的估值今年2月是3800亿美元,5月升到9650亿美元,借条随之大幅增值,会计准则要求把增值部分记为公司的亏损。”
所以,巨亏807亿美元,看着是挺吓人的,但并不是Anthropic的问题所在。
当然,就算扣去723.88亿美元的公允价值变动,Anthropic上半年仍然净亏损83.6亿美元。
这个亏损规模仍然是不小的。
另外据报道:2025年一季度,Anthropic每1美元收入对应超过2.5美元的算力和基础设施支出;2026年二季度,这一数字降到不足50美分。
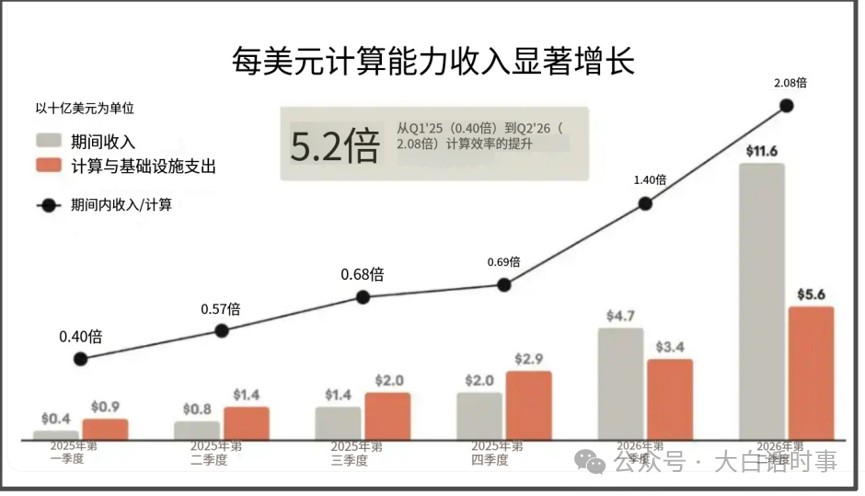
也就是算力支出成本大幅下降,这也是Anthropic二季度能经营利润转正的主要原因。
但Anthropic也警告业绩可能因算力支出出现"显著的期间波动"。
最关键问题是,Anthropic并没有放缓算力投入。
Anthropic在未来算力支出上,已签下总额超过8000亿美元、最长延伸至2045年的承诺。
主要合作对象包括博通、AMD、谷歌、亚马逊、微软、Nscale、Lambda。
其中,已签固定或保底采购承诺2656亿美元,已签约尚未起算的数据中心与算力租约3214亿美元。
招股书里并没有说,这8000多亿美元的长期合同,所需要的庞大资金,从哪来。
招股书显示,截至6月30日,Anthropic持有现金及短期投资约1316亿美元,上半年通过G轮和H轮融入约1104亿美元。
假如这次上市融资获得1000亿美元,那么Anthropic持有的现金能达到2316亿美元,勉强接近已签固定或保底采购承诺的2656亿美元算力支出。
另外,我也比较关注Anthropic的股东构成。
亚马逊是Anthropic的最大股东,亚马逊所拥有的可转换票据全部转股后约持股五分之一,如果Anthropic上市估值是2万亿美元,那么亚马逊持有的股份就价值4000亿美元。
不过,亚马逊的持股上限是12%,超过部分仍然只能以可转换票据的形式保留。
紧随其后的是谷歌,谷歌持股约7%;
截至2026年6月,Anthropic累计融资1,411亿美元,主要投资方除了亚马逊和谷歌,还有AMD和博通,以及Spark Capital、Bodhi LLC等在内的财务投资、早期基金和财团。
同时也要注意,这些Anthropic的主要投资方,亚马逊、谷歌、AMD、博通还都是Anthropic的算力支出购买对象,这就形成了利益关联捆绑。
招股书承认,这种多重关系可能引发利益冲突,影响算力获取、成本和工作负载优先级。
此外,今年4月的一次内部老股转让中,包括创始人阿莫代伊兄妹和CFO在内的内部股东已套现46.6亿美元。
这也能看出一些问题,还没上市,就着急内部套现,这本身也是一种缺乏信心的体现。
Anthropic的收入来源,主要靠企业付费。
2026年三季度,前五大客户以外的客户贡献了约79%的收入。
也就是五家客户贡献了Anthropic大约21%的收入。
除此之外,Anthropic的收入整体还是比较分散的。
年消费10万美元以上的客户2026年9月超过1.19万家,另有约4000万个消费不到10万美元的客户。
Anthropic还有很特殊的治理结构。
上市前,Anthropic向阿莫代伊兄妹在内的7名创始人发行1股F类股,该股票没有经济权益,投票权等于全部投票权的50.1%,由7名创始人出资7美元购买,每人出资1美元。
而亚马逊、谷歌等投资方,只有N类股票,可以拿分红,但没有投票权。
此外,还有一个T类股,由长期利益信托(LTBT)持有,唯一权力是选举/罢免多数董事,无经济权利。
但要注意,这个"长期利益信托"只有权罢免7名董事里的4名,而且阿莫代伊兄妹两人是不能被改信托罢免,其余三名董事名义上由股东选举。
公司IPO公开发行的股份是A类股,有投票权,可以拿分红。
但是因为7名创始人的投票权超过50%,所以公众股东永远无法在股东大会上否决创始人,也无法改选多数董事。
所以,阿莫代伊兄妹对Anthropic有绝对的话语权。
招股书里还说,Anthropic 是一家公益公司,其公司使命不只是追求股东回报,还包括推动安全、可控的先进 AI 发展。
这看得我有点问号脸,毕竟Anthropic在业内的口碑并不好,Anthropic一直在想尽办法追求快速盈利,这样才能快速上市。
包括公司上市前,就内部套现46.6亿美元,然后一边说自己是公益公司,不只是追求股东回报,就有点太虚伪了点。
阿莫代伊作为最近AI末日论话题的鼓吹者,在这份招股书里,也用了大量篇幅来渲染这种AI可能带来的巨大的风险。
颇有点,丑话说前头的意思。
招股书里称,其技术可能对人类构成"灾难性或生存级风险",并可能"为意图开发化学、生物或其他危险武器的恶意行为者提供实质性帮助"。
以我对阿莫代伊公开信息的了解来看,我觉得这份招股书里对AI风险的提醒,与其说提醒,倒不如说,可能是把自己想做的事情,以风险提醒的方式来预告,这本质也是甩锅给AI的行为。
就是可能把一些公司层面的人为指使AI的行为,变成AI失控。
招股书里称,失控场景包括:模型未来可能出现"意外的……自我保护行为",比如试图抵制关机、隐瞒或操纵信息,也可能生成类似"勒索"的胁迫性、欺骗性输出
反正未来如果从Anthropic公司传出一些此类“失控”场景,我一点都不感到意外。
当然,AI别用于制造病毒等危害人类行为的可能性,的确是存在的,所以我也支持对AI进行监管,但要怎么监管,谁来监管,全球如何协调,这都是很关键的问题。
对于Anthropic这家公司,我们需要保持最大的警惕。
总体来说,Anthropic是在美股上市的第一家真正意义上的AI大模型巨头。
比之前SpaceX那样蹭AI热度还不太一样。
Anthropic的融资规模、上市后的股价走势、估值变化,都会对全球AI泡沫的走向,有巨大影响。
此外,当前全球AI烧钱的力度,也并没有减弱,所以各个AI巨头,都还在紧锣密鼓的加快上市融资计划。
OpenAI预计明年也要上市,但明年OpenAI能否赶在AI泡沫破裂之前上市,也还是一个很大问题。
我们国内的AI龙头,目前市场也是传闻将计划在明年上市。
包括国内的另一家存储巨头,预计可能未来两个月内会上市。
这都是赶着在AI泡沫破裂之前,赶紧储备一些过冬的冬粮。
当AI进入价格战,就意味着AI泡沫破裂进入到下半场。
谁手里的钱多,就是冬粮多,才更有可能熬过冬天。
类似于2000年互联网泡沫破裂后,大量互联网泡沫里被催熟的企业破产,行业出清,才真正诞生出一批优质互联网企业,成长为最终的互联网巨头。
我看好AI产业的未来前景,但对于AI泡沫的金融风险,我们也不能无视。
无视AI泡沫金融风险的人,大都也被挂在今年6月那波AI疯涨的山顶上了,要从中吸取教训。
相关文章
-

全球补税风暴,离岸富豪的福报终于来了
作者:阿旦来源:六爷阿旦(ID:liuyeadan888)在2026年7月21日,财政部和税务总局发布了一份非常重要的关于离岸信托个人所得税的公告,通常被称之为21号公告。在这份公告中,首次系统性的对境外设立离岸信托账户的个人,做出了需要进...
2026-10-28 07:21:37 离岸账户信托 -

AI巨无霸提交上市,招股书公布!
作者:星话大白来源:大白话时事微信号:xhdb6610月26日,美国人工智能公司Anthropic向美国证券交易委员会公开递交招股书,拟在纳斯达克上市。之前6月的时候,就有传闻Anthropic秘密提交了申请。这一次是公开递交长达338页的...
2026-10-28 07:21:10 招股书上市算力 -

德国总统参访大众汽车笑得合不拢嘴 见证中德合作新篇章
德国总统施泰因迈尔访华,首站选择安徽合肥而非北京。10月27日凌晨,他抵达合肥新桥机场,开始为期五天的国事访问。此次访问是施泰因迈尔时隔近8年再次访华,行程中安排了在安徽的重要活动。很多人对这一安排感到意外,认为参观汽车厂似乎不需要总统亲自...
2026-10-28 07:21:10 大众德国总统 -

-

-

-

长鑫接连拒单苹果,它凭什么这么强硬?
作者:牲产队长来源公众号:牲产队长鑫接连拒绝苹果压价。你没看错,不是一次拒绝,而是“接连拒绝”。除了苹果以外,长鑫还拒绝了一家台湾服务器大厂。这个台湾服务器大厂是谁呢?我猜测,大概率就是富士康了。同时拒单苹果、富士康,这就很有意思了。大家都...
2026-10-27 14:57:30 存储芯片富士康订单 -

印度再次挑衅对峙,他们有诚意与中国改善关系吗?
作者:龙牙来源:龙牙的一座山(ID:Longyadeyizuoshan)印度人在任何事情上都谈不上“诚意”。最近印度又一次在中印边境刻意挑衅,在一个你想都想不到的地方跟我国发生对峙。我方对于类似事件的态度一向都是“不报道、不渲染、不炒作”,...
2026-10-27 14:56:26 印度pngmmbiz -

苹果回应折叠屏开裂问题
作者:星话大白来源:大白话时事微信号:xhdb66据彭博报道,苹果在声明中表示,公司"已知晓少量iPhoneDuo机型内屏出现问题",并建议受影响用户联系AppleCare申请更换。苹果同时强调,绝大多数Duo机型不受此问题影响,且出现缺陷...
2026-10-27 14:55:00 故障用户机型 -

武契奇败选不会动摇中塞友好大局!
原创:天涯补刀来源微信公众号:君莫愁已获转载授权2026年塞尔维亚议会大选落下帷幕,执掌国家十二年的政治领袖武契奇正式承认败选。他所领导的前进党失去了议会控制权,塞尔维亚迎来了多年未见的政坛大变局。可以说,这件事不仅出乎了很多人的预料,甚至...
2026-10-27 14:54:13 武契奇塞尔维亚大学生


