全球补税风暴,离岸富豪的福报终于来了
作者:阿旦
来源:六爷阿旦(ID:liuyeadan888)
在2026年7月21日,财政部和税务总局发布了一份非常重要的关于离岸信托个人所得税的公告,通常被称之为21号公告。在这份公告中,首次系统性的对境外设立离岸信托账户的个人,做出了需要进行补缴个人所得税的决定。
根据公告规定的补缴税时间的截止日期设定在了2026年10月22日,也就是在上周四。而近期市场上有很多关于某些富豪减持套现,以进行补缴税的传闻,大多都是源于这份21号公告。
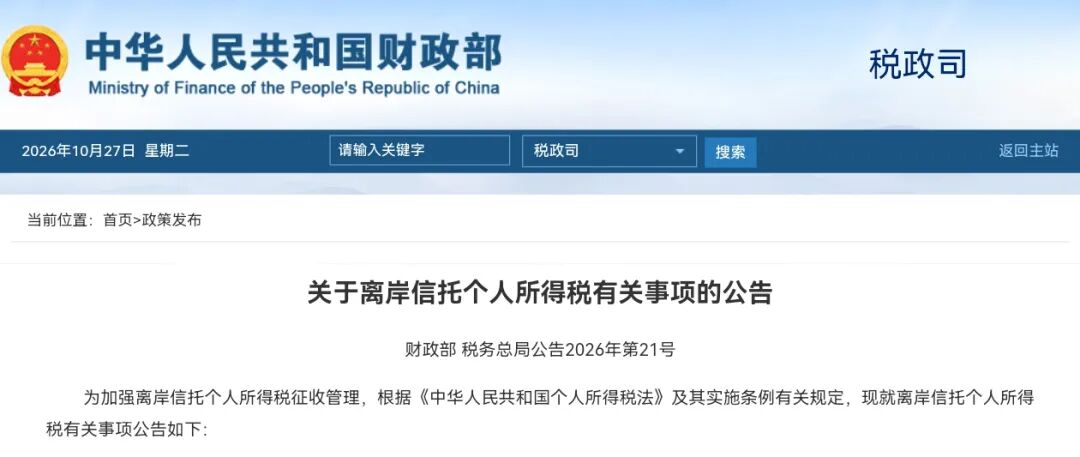
这次针对离岸信托账户的个人所得税补缴,其实准备工作在多年前就已经开始进行了。而到了今年,应该说内外部的时机和条件都已经具备,其实最主要的还是内部的压力促使了这个早就应该出台的政策正式开始颁布实施。
过去要对离岸信托账户进行征税,最大的难点就在于,我们并不掌握这些境外的账户信息。但是在这方面的准备工作,其实早在10多年前就已经开始。一个最重要的信息交换机制,就叫CRS,全称共同申报准则。共同申报准则CommonReporting Standard。
这个CRS,是经合组织OECD受G20委托,于2014年发布的一个自动年度交换的金融账户涉税信息标准,也叫AEOI(金融账户涉税信息自动交换)。
CRS的运作机制,简单来说最主要的就是两点,首先是不依赖税务部门逐一上门查账,而是要求银行、券商、保险公司等金融机构识别账户持有人的税务居民身份,每年向所在地税务机关报送非居民账户信息。其次是由各国税务机关之间按年自动交换。交换的核心信息包括账户余额、利息、股息以及出售金融资产的总收入等。
我们作为CRS 的参与者,目前的交换伙伴已经达到了123个国家和地区,这里面包括了香港、新加坡、开曼、BVI、百慕大、瑞士,这些传统离岸中心。
上面的这些地方,很多人应该都听说过,因为在多年前,我们有很多跑到美国香港上市的企业,他们就是通过在开曼设立离岸账户来进行避税的。
根据OECD在2025年发布的相关报告显示,目前全球已有116个辖区的税务机关启动CRS下的信息交换。仅2024年一年,各辖区自动交换了超过1.71亿个金融账户的信息,总价值接近13万亿欧元。
此外现在的CRS2.0版可以对通过公司、信托等复杂架构设计持有的账户设有穿透规则,实际控制人同样可能被识别和报告。这就为我们的税务机关提供了非常有力的数据支持。
国内从去年开始,税务机关将CRS交换回的数据与个人申报信息进行比对,并据此发出补税提示或通知。2026年3月以来,大量有海外账户的居民在个人所得税APP上收到弹窗提示,其实就意味着税务机关已经掌握了相关信息。而且监管对象也不止是那些超级富豪,只要是持有境外证券账户的人,现在基本上都在监管范围内。
这次的离岸信托个人所得税补缴,有一个比较重要的变化,就是在三个环节都要纳税,而以前的惯例是信托不分配就不用交税。现在是从财产装入离岸信托,到信托存续产生收益,再到信托清算分配,这三个环节都要纳税,不因为资产放到境外信托、受托人是境外主体就免税;未分配的囤积收益也纳入征税范围。
另外一个重点就是时间范围。根据21号公告,公布的时间范围是针对居民个人在2023年1月1日至2025年12月31日期间,将财产装入离岸信托产生的应缴未缴个人所得税。那么在2023年之前,还有大量的离岸信托账户,是否就就不征税了呢?实际上不是的。在这之前的只是对上面说到的三个环节中的财产装入环节不征税,而后两个环节是依然要补税的。
除了以上这些重要的环节之外,还有一个就是很多人关心的,那些已经移民,拿了外籍的富豪,他们要不要进行补税?
根据2018年修订《个人所得税法》,其中明确规定中国税收居民个人,全球所得都在中国负有纳税义务,无论收入放在境内、香港、新加坡、开曼、BVI等离岸账户;利息、股息、股权转让、证券资本利得等被动所得,常规适用20%个税;同时《税收征管法》赋予税务机关追征、滞纳金、处罚权力 。
而关于中国税收居民的判定标准是这样的:在中国有住所,或者一个纳税年度内在华累计满183天,和国籍、护照无关。很多人持有境外护照,但依然是中国税收居民,离岸账户收益需要申报。那些只要是赚钱的主体还在境内的,比如说像海底捞的老板,他们100%是中国税收居民,不管他有没有移民到新加坡。
最后这里面还其实还有一个漏洞,就是美国并没有加入到这个执行CRS的阵营里面,它是单独执行另外一套单边规则。但是众所周知,美国收税也是吃人不吐骨头的,想通过这个途径避税,要做好远超20%的准备。
这个事情呢,对我们来说其实是迈出了非常重要的一步。尽管这一步来的有点晚,但是好在虽迟但到。这从另一个方面也说明了,现在已经被逼到不得不向这些富豪开刀的地步。
这可以说是万里长征终于迈出了第一步。
相关文章
-

股市操盘 | 再度大跌,日线二次钝化,周三很关键,国家队今天为何放手?
作者:海哥来源:钱眼(ID:mymoney888)已获授权今天(周二)市场高开回落,再度重挫,上证早盘最高冲3708回落,逐波走低,下午两点后加速下跌,收在最低点3648,大跌1.33%;深成指、创业板分别大跌2.50-3.41%;北证50...
2026-10-28 07:21:56 国家队A股关键 -

全球补税风暴,离岸富豪的福报终于来了
作者:阿旦来源:六爷阿旦(ID:liuyeadan888)在2026年7月21日,财政部和税务总局发布了一份非常重要的关于离岸信托个人所得税的公告,通常被称之为21号公告。在这份公告中,首次系统性的对境外设立离岸信托账户的个人,做出了需要进...
2026-10-28 07:21:37 离岸账户信托 -

AI巨无霸提交上市,招股书公布!
作者:星话大白来源:大白话时事微信号:xhdb6610月26日,美国人工智能公司Anthropic向美国证券交易委员会公开递交招股书,拟在纳斯达克上市。之前6月的时候,就有传闻Anthropic秘密提交了申请。这一次是公开递交长达338页的...
2026-10-28 07:21:10 招股书上市算力 -

德国总统参访大众汽车笑得合不拢嘴 见证中德合作新篇章
德国总统施泰因迈尔访华,首站选择安徽合肥而非北京。10月27日凌晨,他抵达合肥新桥机场,开始为期五天的国事访问。此次访问是施泰因迈尔时隔近8年再次访华,行程中安排了在安徽的重要活动。很多人对这一安排感到意外,认为参观汽车厂似乎不需要总统亲自...
2026-10-28 07:21:10 大众德国总统 -

-

-

-

长鑫接连拒单苹果,它凭什么这么强硬?
作者:牲产队长来源公众号:牲产队长鑫接连拒绝苹果压价。你没看错,不是一次拒绝,而是“接连拒绝”。除了苹果以外,长鑫还拒绝了一家台湾服务器大厂。这个台湾服务器大厂是谁呢?我猜测,大概率就是富士康了。同时拒单苹果、富士康,这就很有意思了。大家都...
2026-10-27 14:57:30 存储芯片富士康订单 -

印度再次挑衅对峙,他们有诚意与中国改善关系吗?
作者:龙牙来源:龙牙的一座山(ID:Longyadeyizuoshan)印度人在任何事情上都谈不上“诚意”。最近印度又一次在中印边境刻意挑衅,在一个你想都想不到的地方跟我国发生对峙。我方对于类似事件的态度一向都是“不报道、不渲染、不炒作”,...
2026-10-27 14:56:26 印度pngmmbiz -

苹果回应折叠屏开裂问题
作者:星话大白来源:大白话时事微信号:xhdb66据彭博报道,苹果在声明中表示,公司"已知晓少量iPhoneDuo机型内屏出现问题",并建议受影响用户联系AppleCare申请更换。苹果同时强调,绝大多数Duo机型不受此问题影响,且出现缺陷...
2026-10-27 14:55:00 故障用户机型


