防不胜防!女子买7元早餐发现卡里26万没了,银行回应,警方介入
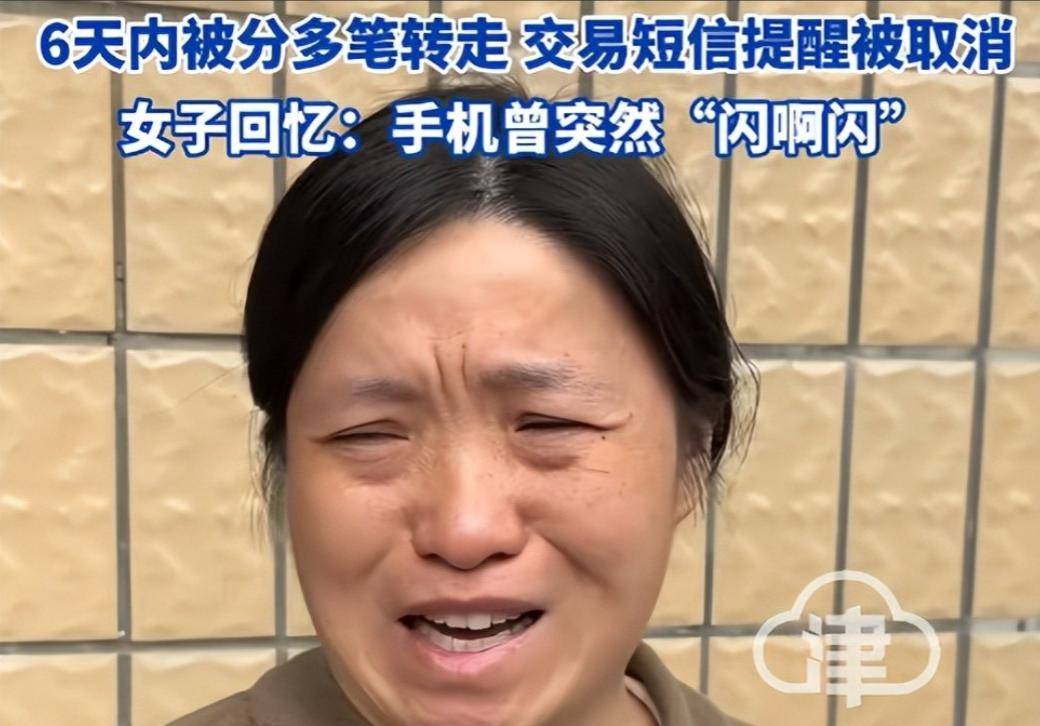
10 月 25 日清晨,湖南湘潭周女士在小区早餐摊扫码结账,屏幕跳出余额不足。她以为只是网络卡顿,反复试了好几次,依旧付不出钱。
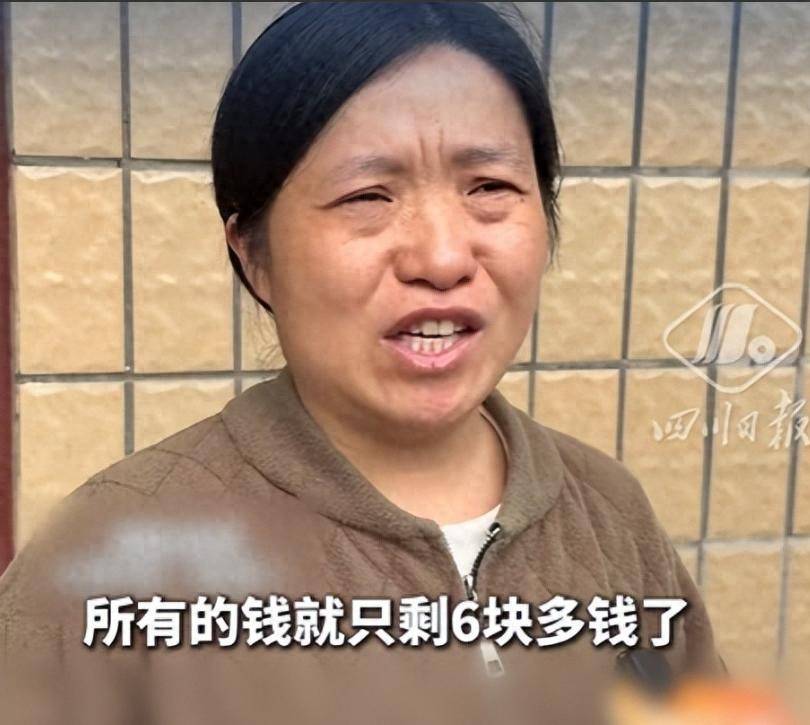
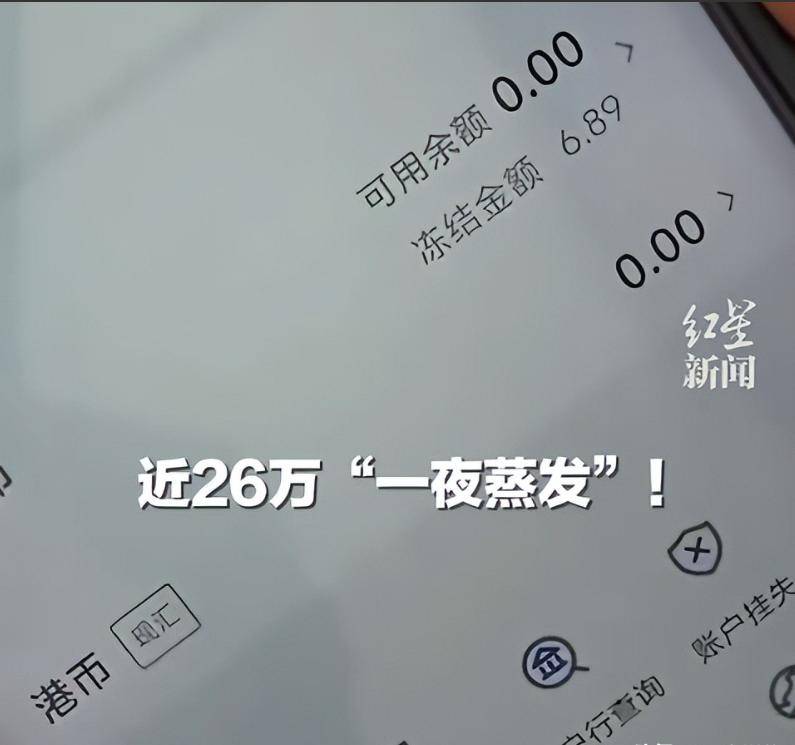
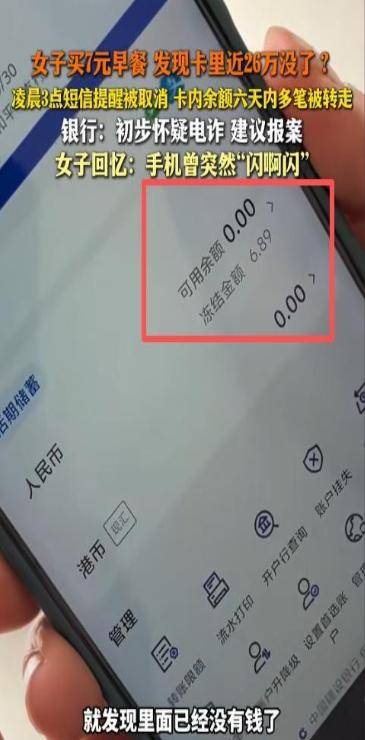
回家点开手机银行,她浑身发凉。账户余额只剩 6 块,那笔攒了许久、一部分买基金、一部分存定期的近 26 万积蓄,没了。
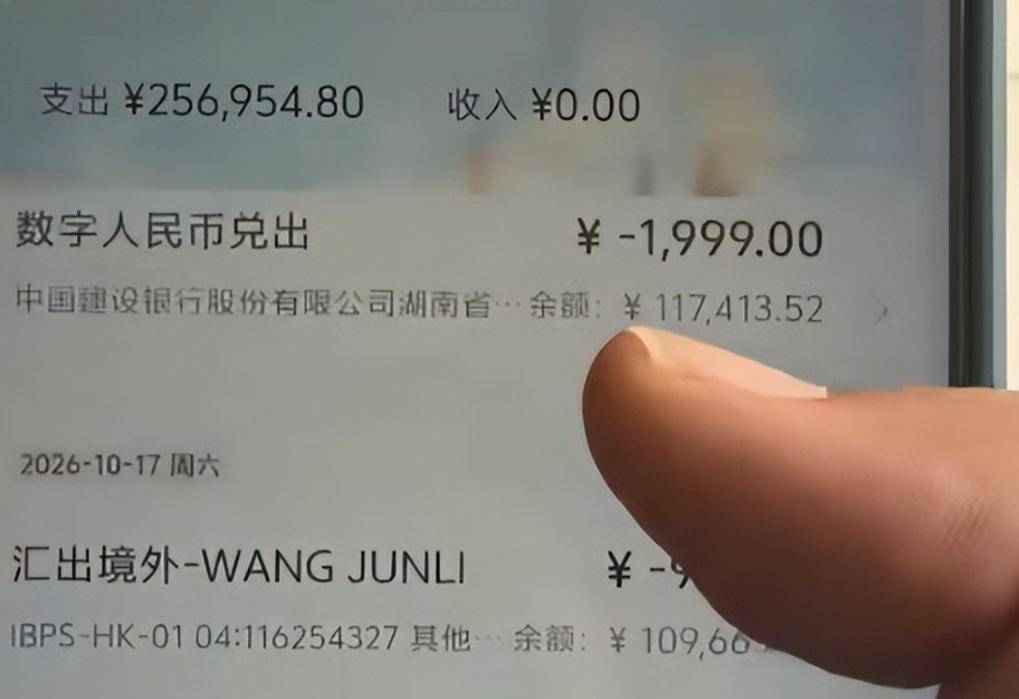
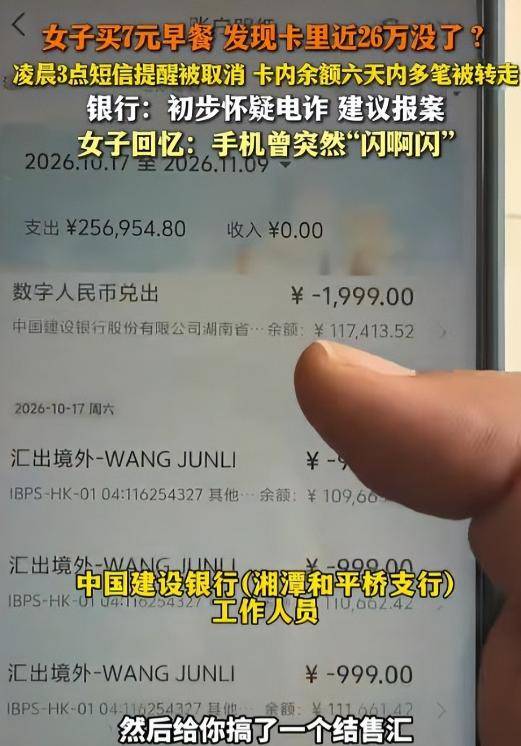
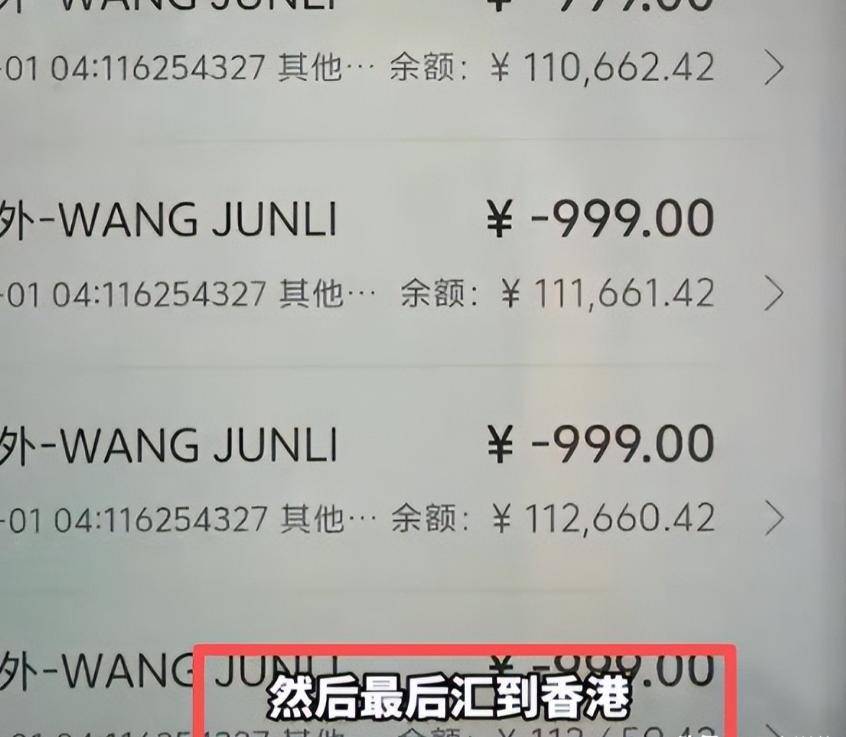
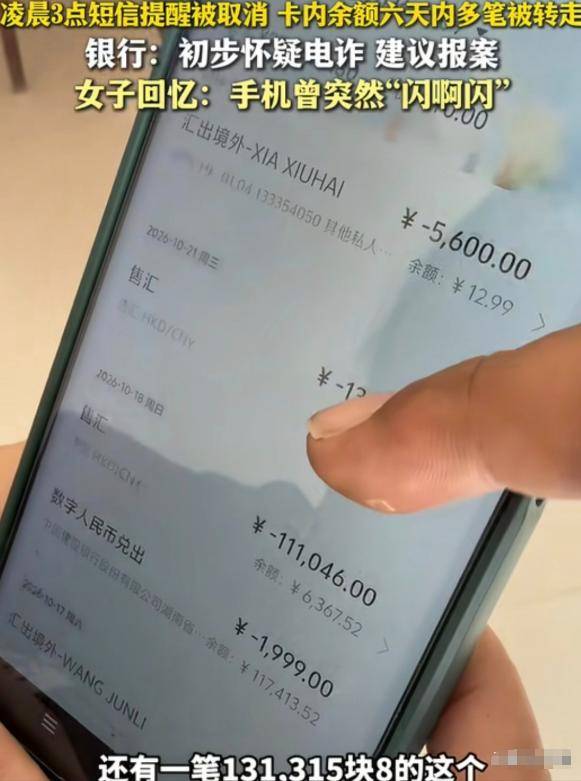
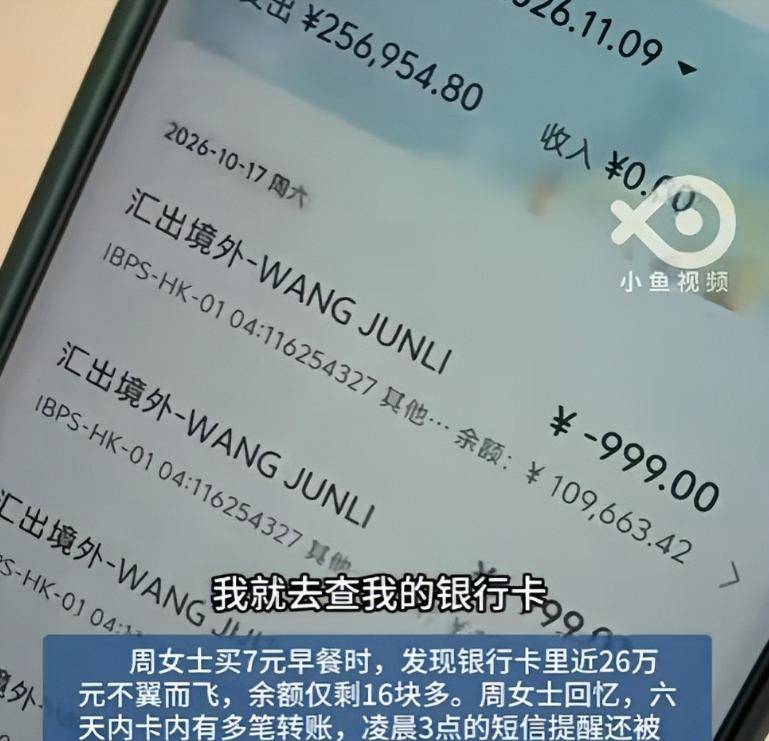
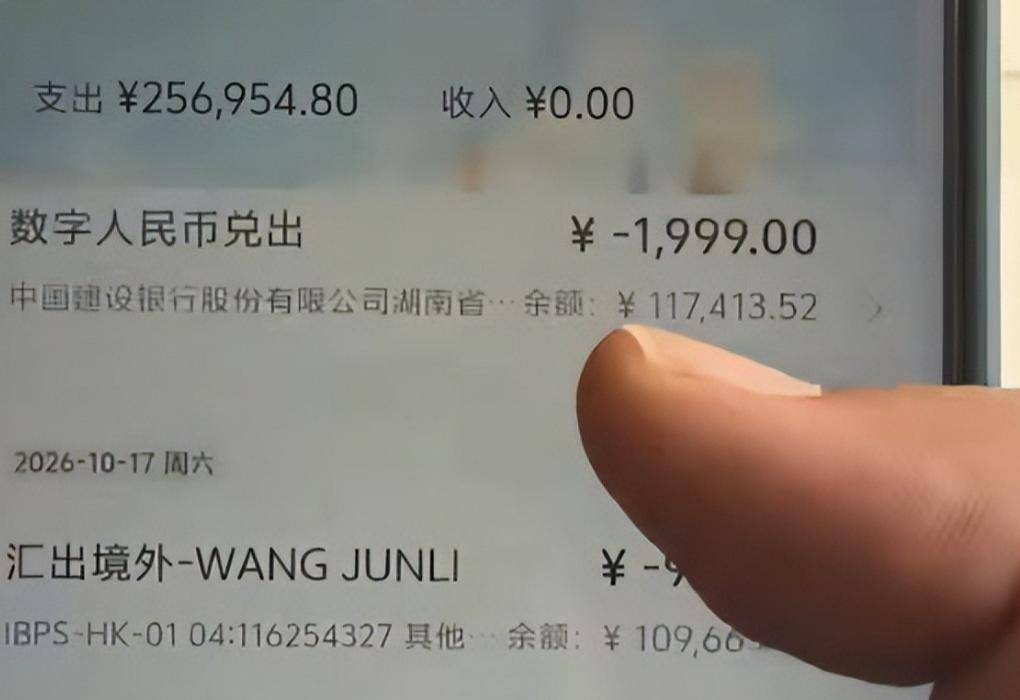
流水记录看得人心慌,从 10 月 17 日凌晨 3 点 03 分开始,整整 6 天,钱款被分批转走,单笔最高直接转出 131315.8 元。
11 月 10 日,这件事冲上热搜。手机没丢、银行卡随身带着、身份证也在手里。陌生电话不接、验证码绝不外传、陌生链接不点,该做的防护她全都做到了,钱到底是悄悄从哪里流走的?
7元付款才发现积蓄清零
事发湖南湘潭,当事人周女士,是个平日里极度谨慎的普通人。10月25日清晨,她和往常一样出门买早餐,挑选完餐品后准备扫码支付,仅仅7元的小额账单,页面却赫然弹出余额不足的提示。
起初周女士以为是手机网络卡顿、支付系统故障,反复退出重试了好几次,结果依旧一模一样。
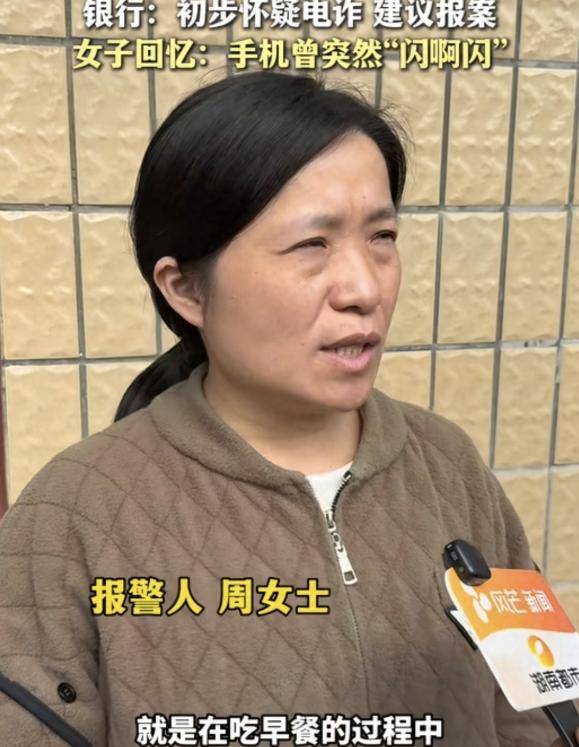
这张建设银行卡,是她专属的存钱账户,平日里只进不出,专门用来存放积蓄,卡里明明躺着近26万存款,怎么可能连7块钱都付不起?
心里发慌的她,立刻赶往就近的银行网点查询。当柜员打印出账户流水单,密密麻麻的交易记录,直接让她浑身冰凉、手脚发软。卡内25万6千余元积蓄,几乎被全额转空,最后只剩余额几块零钱。
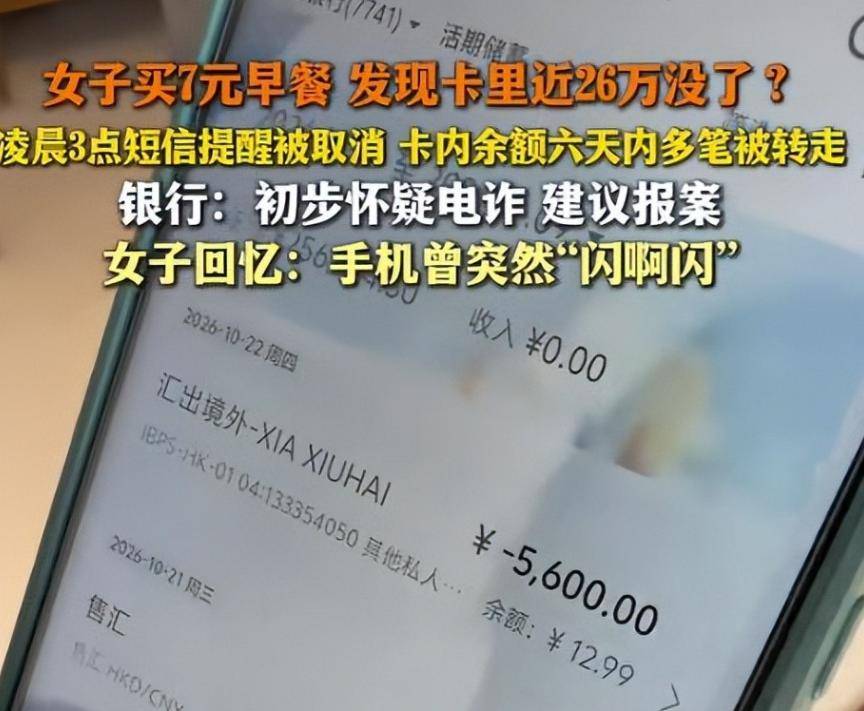
说白了,这笔钱根本不是当天丢失的。早在六天前,骗子就已经盯上了她的账户,悄悄完成了所有盗取操作。
整整六天,她正常生活、上班消费,没有收到一丝一毫的异常提醒,全程被蒙在鼓里。
更离谱的是,周女士严格遵守所有反诈准则,不接陌生来电、不点不明链接、绝不外泄验证码,普通人能做到的防范,她全部做到了,最后还是栽了跟头。
最阴险的一步
翻看完整流水记录,所有人都能看出这套骗局的歹毒之处,全程堪称精准拿捏漏洞。关键破绽,定格在10月17日凌晨3点。
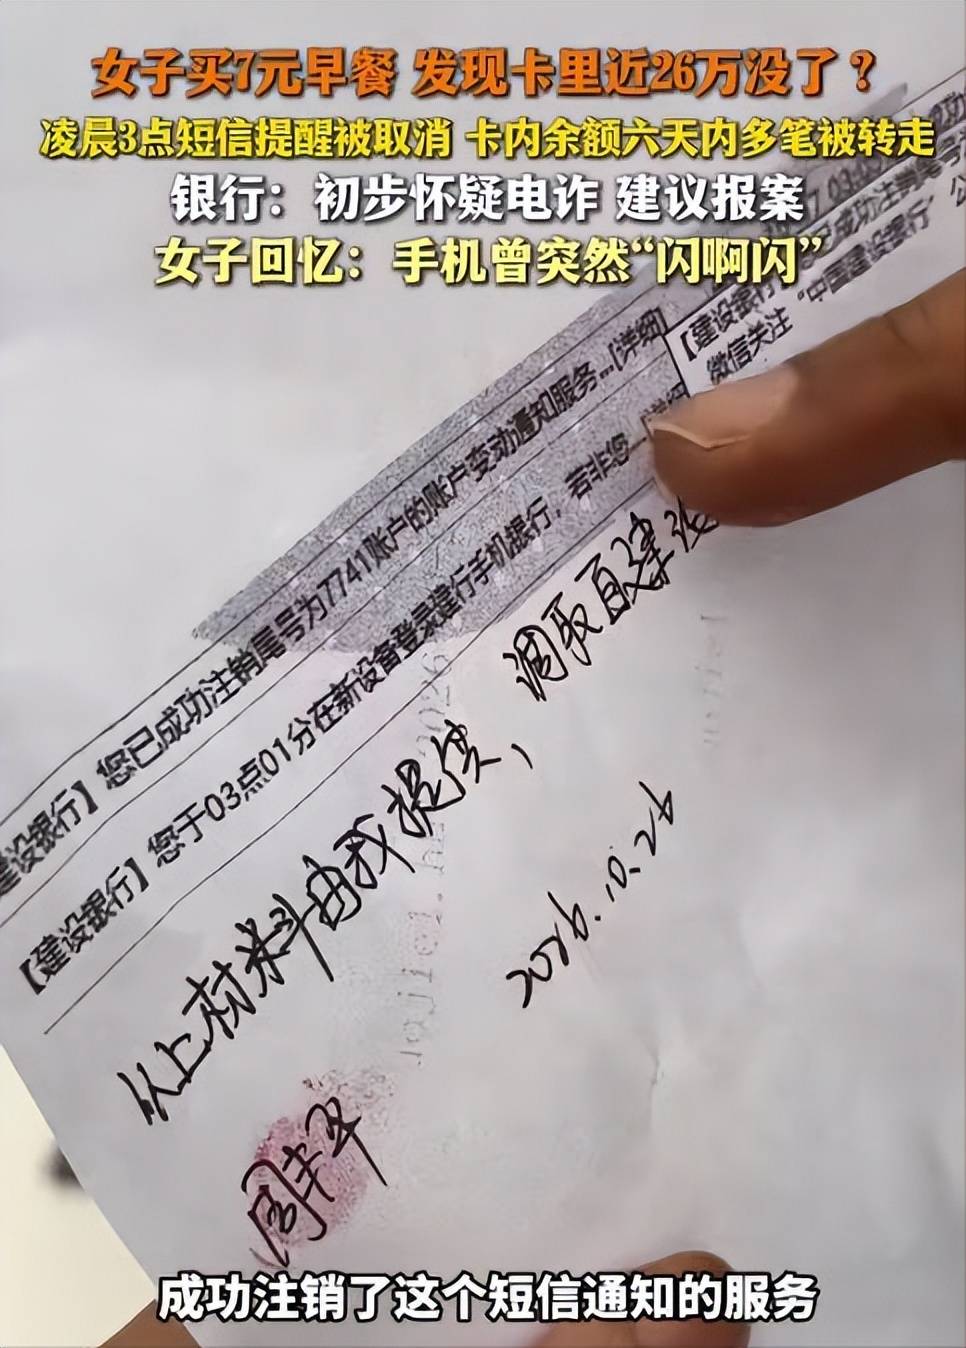
深夜凌晨,绝大多数人深度熟睡,骗子趁这个空档,远程登录了周女士的银行账户。他们没有着急转账,而是先做了一件致命操作:直接注销、关闭了账户所有交易短信提醒。
这话没说错,短信通知就是储户的资金护眼,一旦关闭,账户无论发生大额转账、理财赎回、跨境交易,手机都不会弹出任何提示。
这一步操作,直接把储户的知情权彻底剥夺。后续六天时间里,骗子开启了分批盗刷模式,手法极其老练。
先是多笔小额转账试水,几百、几千的小额流水,规避银行基础风控筛查。确认系统没有预警、没有拦截后,骗子彻底放开手脚,两笔大额转账直接掏空账户,近26万积蓄瞬间转移一空。
可问题是,凌晨异地陌生设备登录、深夜批量异动交易,全是高危风险信号。银行号称全天候风控系统,关键时刻为何彻底失灵?储户严防死守,机构的第一道安全闸门,却彻底形同虚设。
骗子手段升级
很多人疑惑,银行卡里有定期存款、理财基金,并非全部是活期资金,骗子怎么能一键全部转走?流水明细彻底揭开了背后的完整套路,远比大众想象的更离谱。
关闭短信提醒只是第一步,骗子的整套操作环环相扣、步步为营。

远程登录账户后,他们第一时间赎回了周女士持有的全部理财基金,又将未到期的定期存款全部提前支取,把账户里所有“锁定资产”,全部转换成可自由划转的活期余额。
盘活所有资金后,骗子立刻开通数字人民币钱包,紧接着办理结售汇业务,将人民币全部兑换为港币,最后拆分多笔,跨境汇入香港多个陌生账户。
拆分转账、换汇出境,这都是诈骗团伙的经典洗白手段。
资金一旦跨境分流、多账户拆分流转,追查难度直接翻倍。境内资金异动,公安和银行还能快速止付冻结,可境外资金链路错综复杂,层层转手洗白,想要全额追回,难如登天。
事后周女士才反应过来,事发前几天深夜,她的手机曾频繁黑屏、屏幕乱闪、按键失灵,片刻后又自动恢复。
当时她只当是手机系统故障,现在才明白,那是骗子远程操控手机、植入木马程序的典型征兆,全程悄无声息窃取设备最高权限。
甩锅式说辞惹众怒
事件发酵后,涉事银行的回应简单直白:初步判定为电信网络诈骗,建议储户自行报警,走司法途径解决。单看流程,这句话毫无问题,但落到受害储户身上,满满都是敷衍和甩锅。
老百姓把钱存进银行,图的就是安全稳妥,买的就是银行的风控保障。储户没有失误、没有泄密、没有主动转账,全程被动被盗,最后出事,所有责任和风险却要全部由储户承担。
说到底,银行风控的核心作用,就是拦截异常交易、守住储户资金安全。凌晨陌生设备登录、大额理财赎回、定期提前支取、批量跨境换汇转账,一连串高危操作叠加,风险信号早已拉满。
可全程没有预警、没有拦截、没有人工核实电话,风控系统全程躺平。
不出事的时候,大肆宣传资金安全、风控严密;出事后一句“属于诈骗、自行报警”,就把所有责任推得一干二净。
这也是多年来网友争议最大的痛点:反诈压力全压在普通人身上,机构的风控责任却屡屡缺位。
很多同类案件的结局,更是让普通人寒心。多数被动盗刷案件,最终都会被判定为用户风险操作,损失由储户自行承担,银行极少承担赔付责任。
普通人兢兢业业存钱、小心翼翼防骗,到头来还是沦为软柿子,被动承受所有损失。
警方介入追查
目前当地警方已经正式介入此案,固定全部交易流水,全力追查资金流向。但业内人都清楚,这笔钱的追回概率并不乐观。
骗子的作案思路极其清晰,小额试水、大额掏空、换汇拆分、跨境分流,每一步都是为了躲避追查、洗白资金。
跨境账户流转速度极快,资金到账后会立刻二次拆分、多层转手,等到警方对接境外渠道开展止付工作,绝大多数涉案账户早已空空如也。
更值得警惕的是,这已经不是个案,而是全面升级的新型静默诈骗。传统诈骗靠话术诱导、骗取受害者主动转账,如今的新型诈骗,全程零沟通、零接触,远程控机静默盗刷,彻底避开了传统反诈防范体系。
我们普通人的反诈认知还停留在防链接、防电话、防验证码,骗子的技术手段却早已迭代升级。单方面要求储户提高警惕,根本挡不住专业化、产业化的诈骗团伙,治标不治本。
周女士的惨痛遭遇,给所有普通人敲响了警钟。如今诈骗手段日新月异,只靠个人小心谨慎,根本不足以守住家底。

千万不要把所有积蓄、定期、理财全部集中在一张银行卡上。单卡承载全部资产,一旦账户权限被窃取,就是一锅端的结局。最好的方式是分卡管理,日常消费、工资入账、大额储蓄严格分开,最大程度降低风险。
账户短信提醒功能千万别关闭,每月几块钱的服务费绝对不能省,最好叠加APP推送双重提醒,杜绝被骗子单一渠道掐断预警的风险。
手机一旦出现莫名黑屏、闪退、自动弹窗、触控失灵等异常,别当成小故障,第一时间断网、冻结银行卡、修改账户密码。
归根结底,反诈从来不是老百姓的独角戏。不能永远只要求普通人提高警惕,却放任金融机构风控缺位、形同虚设。
真正的反诈,既要约束个人行为,更要压实平台和机构的安全责任,筑牢第一道风控防线,而不是事后甩锅、让储户独自买单。
目前案件仍在进一步侦办中,资金追回情况、相关责任划分,后续有待官方通报。
澎湃新闻:《湖南一女子买早餐时,付款7元显示余额不足,才发现银行卡里近26万不翼而飞!银行:疑遭电诈,建议报案》
上观新闻:《细思极恐!女子吃早餐,发现付不起7元,一查银行卡惊呆:26万元不翼而飞!》
相关文章
-

湖南马拉松 “大神” 青松去世,年仅57岁,倒在终点前3公里太可惜
常德柳叶湖马拉松赛道上,57岁跑友青松,停在了39.8公里。终点拱门近在眼前,只剩不到3公里。他是跑圈公认的狠人,月跑稳定三百多公里,10公里配速5分25秒,体能碾压不少年轻人。偏偏这天冷雨连绵,低温裹着湿滑赛道,所有人都在咬牙硬顶最后一段...
2026-11-12 09:35:54 青松马拉松赛事 -

防不胜防!女子买7元早餐发现卡里26万没了,银行回应,警方介入
10月25日清晨,湖南湘潭周女士在小区早餐摊扫码结账,屏幕跳出余额不足。她以为只是网络卡顿,反复试了好几次,依旧付不出钱。回家点开手机银行,她浑身发凉。账户余额只剩6块,那笔攒了许久、一部分买基金、一部分存定期的近26万积蓄,没了。流水记录...
2026-11-12 09:33:31 银行账户骗子 -

央媒发文,高调官宣王健林重要决定,72岁的他,还是跨出了这步
谁还记得曾经风光无限的万达?商场、酒店、影业遍地开花,横跨地产、文娱、体育多大赛道,妥妥的行业标杆,王健林那句“一个亿小目标”,更是霸气出圈,惊艳无数人。可商场从无常胜将军,巅峰过后皆是低谷。自2023年起,万达频频变卖核心资产,各类债务风...
2026-11-12 09:31:03 王健林万达债务 -

11月刚开始,3位中国人被曝赴泰失联,最小仅27岁,套路如出一辙
十一月才过了几天,三条揪心的寻人消息扎堆冒出。11月8日,湖南郴州28岁的李至国,已经失联整整四个月。同一天,四川巴中32岁的胡刚林失联一事冲上热搜。9号到10号,广东27岁女孩符悦在泰北失联的细节慢慢传开。她最后留下的定位,往前是清迈,往...
2026-11-12 09:28:04 失联高薪套路 -

-

黄仁勋和他的战争之王!
原创:顾子明本文授权转载至微信公众号:顾子明说凯奇在电影《战争之王》结尾的审讯室里,借尤里之口对探员瓦伦丁摊开了底牌:“总统每天运送的军火比我一年都多,但有些枪上不能留下他的指纹;当他需要把武器送给‘敌人的敌人’时,就必须找我这样的自由职业...
2026-11-12 07:36:05 黄仁勋算力战争 -

黄仁勋事件,让我想起一段大明朝往事!
来源:李建秋的世界(ID:lijianqiudeshijie)饶毅就黄仁勋的事件写了一篇稿子:黄仁勋事件证明每一位海外华人都经受种族歧视饶毅写这篇稿子是有原因的,饶毅前妻吴瑛,华裔神经生物学家,美国西北大学范伯格医学院终身讲席教授,遭遇美国...
2026-11-12 07:35:34 黄仁勋特朗普汪直 -

-

-

中方立了规矩,美方马上改口!
作者:戎评说策来源公众号:戎评(ID:rongping898)已获转载授权前不久,中美经贸中方牵头人视频通话,美方“恶人先告状”,把矛头对准了中方,污蔑我们“没有履约”。短短4天后,当时还对着镜头向中国泼脏水的贝森特,又站在了讲台上,盛赞中...
2026-11-12 07:34:15 改口特朗普关税


